


TUNIS / LONDON (IT BOLTWISE) – Die Union Internationale de Banques (UIB) treibt ihre Digitalisierung voran und kombiniert Online-Banking, mobile Anwendungen sowie elektronische Zahlungsdienste mit der klassischen Filialberatung. Damit will die Bank Prozesse für Kunden beschleunigen und Reichweite auch außerhalb dicht besiedelter Zentren schaffen. Für den Kapitalmarkt rücken zugleich Kennzahlen wie Kreditqualität, Eigenkapitalausstattung und Ertragsstabilität stärker in den Fokus. Analysten sehen in der Effizienzsteigerung ein mögliches Gegengewicht zu den typischen Kosten- und Risikotreibern im tunesischen Bankensektor.
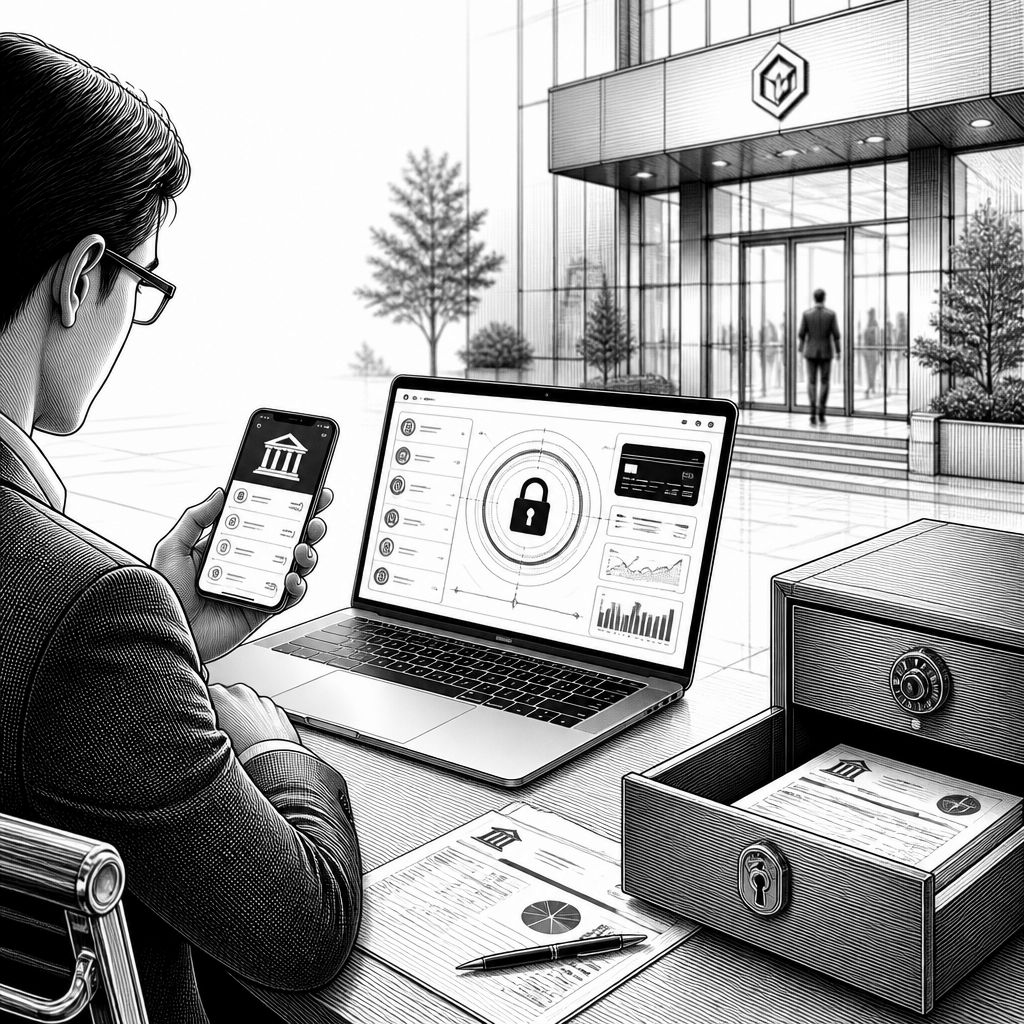
Die Union Internationale de Banques (UIB) positioniert sich in Tunesien als universelle Geschäftsbank mit Schwerpunkt auf Privatkunden, Firmenkunden und institutionelle Investoren. Für das heimische Ökosystem ist das nicht nur eine Statusfrage, sondern wirkt direkt auf Zahlungsverkehr, Kreditvergabe und die Finanzierung des Mittelstands. Gleichzeitig steckt im Hintergrund ein struktureller Wandel: Kunden erwarten zunehmend digitale Self-Service-Funktionen, während Banken ihre Kostenbasis unter Druck halten müssen. In diesem Spannungsfeld setzt UIB auf eine duale Strategie aus weiterhin vorhandenen Filialkanälen und ausgebauten digitalen Produkten wie Online-Banking, Mobile Banking und elektronischen Zahlungsdiensten.
Technisch lässt sich der Ansatz als schrittweise Modernisierung der Customer-Journey beschreiben. Statt jeden einzelnen Service vollständig neu zu bauen, verknüpfen Banken wie UIB typischerweise bestehende Kernbankensysteme (Core Banking) mit Frontends über klar definierte Schnittstellen. Im Ergebnis entstehen Funktionen wie Kontoeröffnung, Überweisungen, Kartenzugriffe und Serviceanfragen, die für Kunden weniger Wartezeit bedeuten und intern weniger manuelle Bearbeitung auslösen können. Besonders wichtig ist dabei die Prozesskette: Transaktionen müssen in Echtzeit oder nahezu in Echtzeit validiert, autorisiert und verbucht werden, damit digitale Kanäle nicht zu einem zusätzlichen Fehler- oder Supportaufkommen führen.
Historisch waren Banken im MENA-Raum lange stark an Filialprozesse gebunden, vor allem weil Compliance-, Identitäts- und Dokumentationsanforderungen dort unmittelbar abgedeckt werden konnten. Digitalisierung hat diese Logik zwar nicht ersetzt, aber sie verschoben: Heute entscheidet weniger das Vorhandensein einer App als vielmehr die Integrationsqualität zwischen Identitätsprüfung, Kontoführung, Kartensystemen und Zahlungsnetzwerken. UIBs Fokus auf vereinfachte Abläufe in den digitalen Kanälen zielt daher auch auf Stabilität. Denn bei Banken ist Geschwindigkeit ohne Risikokontrolle wertlos: Lastspitzen, fehlerhafte Stammdaten oder unzureichendes Monitoring können in der Praxis schneller als erwartet zu Rückabwicklungen und damit zu Kosten führen.
Im Marktkontext konkurriert UIB mit großen, regional tätigen Instituten, die Digitalisierung oft als strategischen Hebel einsetzen. Als Vergleich werden regelmäßig Banken wie Attijariwafa bank und BIAT genannt, die über Jahre hinweg sowohl Karten- als auch digitale Zahlungsprodukte ausgebaut haben. Branchenexperten berichten, dass sich der Wettbewerb zunehmend auf „Time-to-Value“ für Kunden verlagert: Also darauf, wie schnell neue Nutzer Konten eröffnen, Zahlungen durchführen und ihre Anliegen im digitalen Kanal abschließen können. Ein wiederkehrendes Muster in Analystengesprächen lautet sinngemäß: „Wer Prozesse standardisiert und Schnittstellen konsistent hält, gewinnt bei Kosten pro Vorgang und senkt gleichzeitig das operative Risiko.“
Für Investoren wird die Digitalisierung damit zu einer Kennzahlenfrage. Denn ob sich Effizienzgewinne durchsetzen, entscheidet sich an der Kreditqualität, an der Ertragsstruktur und daran, wie gut das Risikomanagement mit dem technologischen Wandel Schritt hält. Im Textkontext zu UIB stehen genau solche Faktoren im Vordergrund: Eigenkapitalausstattung, Kreditportfolio, Anteil notleidender Kredite und die Entwicklung der Erträge. Hinzu kommt die Fähigkeit, regulatorische Anforderungen verlässlich zu erfüllen, etwa bei Sorgfaltspflichten, Geldwäscheprävention und dem Schutz sensibler Kundendaten. Gerade bei digitalen Transaktionen steigen die Anforderungen an Monitoring, Betrugserkennung und Auditierbarkeit.
Auch aus regulatorischer und datenschutzrechtlicher Sicht ist die Ausgestaltung entscheidend. Online-Banking und mobile Anwendungen vergrößern die Angriffsfläche: Phishing, Account-Takeover und Missbrauch gestohlener Zugangsdaten sind im Bankalltag langfristige Risiken. Deshalb ist eine robuste Sicherheitsarchitektur nicht „nice to have“, sondern Teil der Betriebsfähigkeit. Dazu gehören Maßnahmen wie starke Authentifizierung, rollenbasierte Zugriffskontrollen, Protokollierung für Prüfpfade und ein kontinuierliches Schwachstellenmanagement. Zukünftig dürfte UIB den digitalen Ausbau daher stärker mit Sicherheits- und Compliance-Prozessen verzahnen, um Skaleneffekte nicht durch Sicherheitsvorfälle zu neutralisieren.
Blickt man nach vorn, ist die wahrscheinlichste Entwicklung eine weitere Verdichtung der Kanäle: mehr Self-Service, weniger Medienbrüche, und klarere Standardisierung für wiederkehrende Bankvorgänge. Im Vergleich zu reinen „App-Launches“ sind solche Schritte nachhaltiger, weil sie auch das Backoffice entlasten und die Servicequalität messbar verbessern. Für Unternehmen als UIB-Kundengruppe bedeutet das vor allem, dass Cash-Management, Zahlungsverkehrsabwicklung und Handelsfinanzierung (Trade Finance) perspektivisch schneller und konsistenter integriert werden können. Das wiederum schafft Spielraum, um in einem ohnehin schwierigen Zins- und Konjunkturumfeld die operative Stabilität zu erhöhen. Insgesamt deutet die Ausrichtung darauf hin, dass UIB Digitalisierung als Kosten- und Qualitätshebel nutzt und damit die Grundlage für eine robustere Ertragsentwicklung legen will.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "UIB in Tunesien: Digitalisierung stärkt das Bankprofil und die Kostenstruktur" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "UIB in Tunesien: Digitalisierung stärkt das Bankprofil und die Kostenstruktur" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »UIB in Tunesien: Digitalisierung stärkt das Bankprofil und die Kostenstruktur« bei Google Deutschland suchen, bei Bing oder Google News!