


OGAKI / LONDON (IT BOLTWISE) – Die OKB Debit Card der Ogaki Kyoritsu Bank koppelt Kartenzahlungen direkt an ein Yen-Girokonto und belastet Transaktionen damit unmittelbar. Für Kundinnen und Kunden in Gifu und Umgebung ist das vor allem dann interessant, wenn sie Ausgaben ohne Kreditrahmen nachvollziehen wollen. Die Karte setzt auf EMV-Chip, PIN-gestützte Autorisierung und kontaktloses Bezahlen für kleinere Beträge. Gleichzeitig nutzt die Bank Kartenumsätze und Bonusmechaniken als Baustein, um bargeldlose Zahlungen regional zu stärken und digitale Kanäle auszubauen.
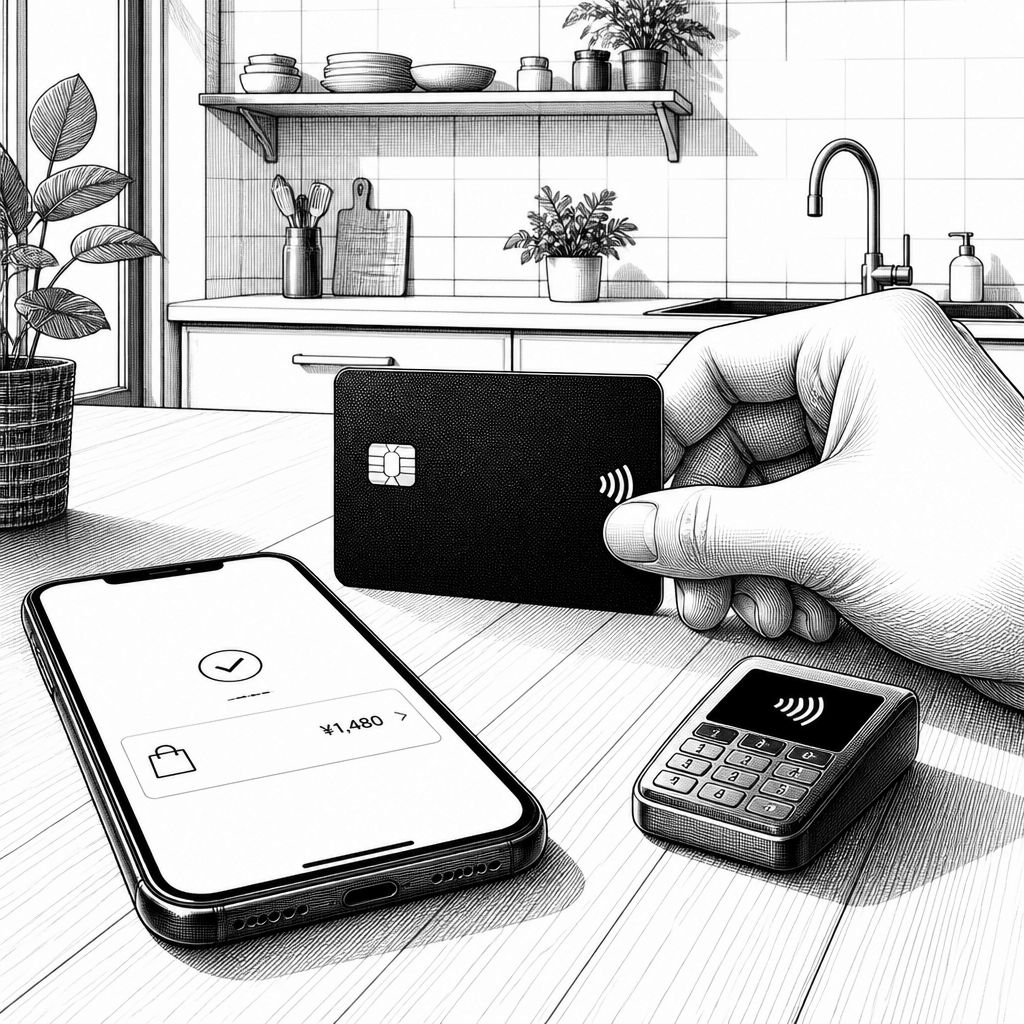
Die OKB Debit Card der Ogaki Kyoritsu Bank ist auf den ersten Blick eine klassische Debit-Lösung für den japanischen Privatmarkt: Sie funktioniert als Zahlungskarte, die an ein Yen-Girokonto gekoppelt ist und Transaktionen direkt belastet. Das klingt unspektakulär, trifft aber einen praktischen Nerv. Gerade für Haushalte, die ihre Monatsbudgets ohne Verzögerung im Blick behalten wollen, reduziert der unmittelbare Kontoeffekt den Interpretationsspielraum, der bei Kreditkarten typischerweise erst mit der Monatsabrechnung entsteht. In Regionen wie Gifu wird die Karte damit oft als “Alltagswerkzeug” verstanden, weniger als Statusprodukt.
Technisch betrachtet setzt die Karte auf ein inzwischen etabliertes Sicherheits- und Akzeptanzpaket: EMV-Chip für die Zahlungsautorisierung, ergänzt durch PIN-gestützte Mechanismen, um unautorisierte Zahlungen zu erschweren. Für den Komfort spielt zudem die Kontaktlos-Funktion eine Rolle, erkennbar am typischen Markensignal auf vielen japanischen Karten. Im Alltag bedeutet das: Nutzerinnen und Nutzer können kleinere Beträge ohne Einstecken abwickeln, während der Terminal-Lesevorgang akustisch bestätigt wird. Damit wird ein Prozess beschleunigt, der bei Mikrotransaktionen häufig dominiert, etwa beim schnellen Einkauf oder an der Tankstelle.
Aus Kundensicht bleibt entscheidend, wie klar die Karte wirtschaftlich “tickt”. Da die Zahlung direkt aus dem Yen-Girokonto erfolgt, fällt der Charakter einer Kreditlinie weg; dadurch berichten Bankunterlagen und Produktbeschreibungen sinngemäß von einer unmittelbaren Abbuchungslogik, nicht von nachgelagerten Zinsmechaniken. Dennoch unterscheiden sich Gebühren je nach Kontomodell und Kontext: Für Bargeldabhebungen existieren eigene Automaten-Gebührentabellen, die zwischen Automaten im eigenen Verbund und Fremdautomaten unterscheiden. Genau diese Grenzfälle prägen die Gesamtwahrnehmung eines Debitprodukts im Alltag, weil Bargeld weiterhin häufig als Backup-Mechanismus genutzt wird.
Marktseitig ordnet sich die OKB Debit Card in eine größere Bewegung ein, die japanische Regionalbanken seit Jahren vorantreibt: Kartenzahlungen sollen bargeldnaher werden, aber mit steuerbarer Nutzerbindung. In der Region wird das häufig über Bonuspunkte oder cash-back-ähnliche Programme realisiert, die an Händlerpartnerschaften oder Kampagnen gekoppelt sind. Dass solche Aktionen periodisch wechseln, ist dabei kein Zufall: Die Bank kann damit Nachfrage dorthin lenken, wo aktuell eine höhere Frequenz entsteht oder wo Partner eine stärkere Sichtbarkeit erwarten. Vergleicht man das mit landesweit aktiven Playern, wird der Unterschied vor allem in der Taktung regionaler Angebote sichtbar, während die technischen Grundfunktionen stark standardisiert bleiben.
Für Anleger ist die Karte kein isoliertes Großprodukt, sondern ein Baustein im Zahlungsverkehrs- und Privatkundengeschäft. Der zentrale Hebel liegt darin, dass Kartenumsätze und damit verbundene Gebühren als stabilisierender Faktor wirken können, wenn eine ausreichende Zahl aktiver Karten im Markt gehalten wird. Gleichzeitig zeigt die Kommunikation der Bank, dass sie digitale Kanäle ausbaut, in die Kartenfunktionen eingebettet sind, etwa über Online-Banking oder mobile Apps. Historisch betrachtet ist das Muster nicht neu: Bereits in den frühen Mobilbanking-Wellen wurde die Kartenverwaltung zunehmend in Apps verlagert, um Nutzerwege zu reduzieren. Neu ist vor allem, dass Debitkartentransaktionen immer häufiger als “Echtzeit-Finanzsignal” in das digitale Nutzererlebnis integriert werden.
Damit stellt sich auch die Frage nach Sicherheit und Regulierung, besonders im Unternehmensalltag. Bei Debitkarten verschiebt sich die praktische Risikolage: Statt auf nachgelagerte Kreditabrechnungen zielt das System stärker auf die Schutzkette bei Authentifizierung und Transaktionsfreigabe. EMV-Chip und PIN sind dabei ein wichtiges Fundament, aber operative Prozesse wie Sperrhotlines, Benachrichtigungen und die schnelle Deaktivierung im Verdachtsfall entscheiden, wie gut ein Sicherheitsvorfall abgefangen wird. Für die Datenschutz- und Compliance-Perspektive bedeutet das zudem: Transaktionsdaten müssen sauber verarbeitet, Zugriffskontrollen müssen nachvollziehbar sein und Benachrichtigungsfunktionen sollten dem jeweiligen Kontomodell entsprechen. Für Unternehmen in diesem Umfeld eröffnet die Entwicklung vor allem eine Chance: Wer Karteninfrastruktur, Identity- und Fraud-Mechanismen sowie Reporting in bestehenden Bank-Workflows integriert, kann schneller aus Nutzungsdaten lernen und die Kundenerfahrung kontinuierlich verbessern.
Ein Ausblick ergibt sich aus dem Zusammenspiel von Standardisierung und regionaler Differenzierung. Standardisierte Zahlungsfunktionen sorgen dafür, dass eine Karte wie die OKB Debit Card vergleichsweise schnell produktions- und betreibbar bleibt. Der Wettbewerb entsteht dann stärker über die “Soft Factors”: Bonuslogik, Händlernetz, die Häufigkeit von Aktionen und die Integration in digitale Touchpoints. Für Nutzerinnen und Nutzer dürfte das vor allem bedeuten, dass Debitkarten im Alltag mehr Funktionen übernehmen, statt nur ein Kartenersatz für Bargeld zu sein. Für die Bank wiederum steigt der Druck, Kampagnen datenbasiert zu steuern und Gebührenmodelle so zu gestalten, dass sie im Markt als fair wahrgenommen werden. Langfristig spricht vieles dafür, dass Regionalbanken Debitprodukte stärker als Brücke in Richtung vollständig digitaler Nutzerreisen nutzen werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "OKB Debit Card: Debit-Zahlung in Yen für den Alltag in Gifu" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "OKB Debit Card: Debit-Zahlung in Yen für den Alltag in Gifu" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »OKB Debit Card: Debit-Zahlung in Yen für den Alltag in Gifu« bei Google Deutschland suchen, bei Bing oder Google News!