


LONDON (IT BOLTWISE) – HDFC bringt mit der Millennia Credit Card eine Rewards-Kreditkarte für junge Berufstätige in den indischen Zahlungsalltag. Im Zentrum stehen bis zu 5 % Cashback auf ausgewählte Online-Kategorien, kombiniert mit kontaktlosem EMV-Chip-Zahlen und einer engeren Verzahnung über das Mobile Banking. Gleichzeitig adressiert die Bank Sicherheits- und Limitfunktionen wie Echtzeit-Benachrichtigungen sowie Sperroptionen bei verdächtigen Transaktionen. Der Beitrag ordnet ein, wie sich die Karte gegen Wettbewerber wie ICICI Bank, SBI Card und Axis Bank positioniert und welche regulatorischen Rahmenbedingungen dabei eine Rolle spielen.
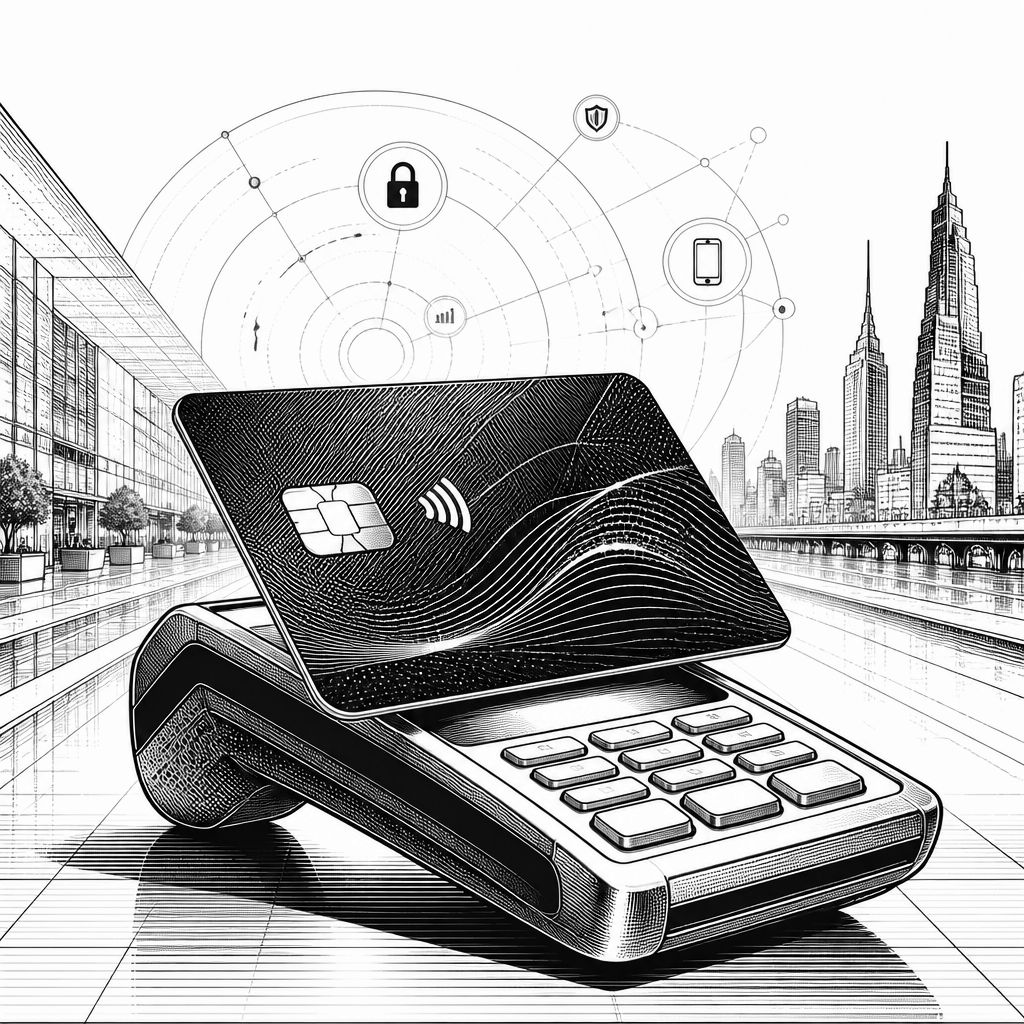
HDFC Millennia Credit Card ist weniger als „neue Prämien-Karte“ zu verstehen, sondern als Baustein in einer breiteren Digitalstrategie: Die Karte soll dort punkten, wo junge Nutzer täglich handeln – online, in kurzen Zahlungsabfolgen und mit dem Wunsch nach sofortiger Kontrolle. Der Kernmechanismus ist dabei der Rewards-Fokus: Je nach Kategorie sind bis zu 5 % Cashback möglich, wenn die Einkäufe über Partnerplattformen und bestimmte Zahlungsgateways abgewickelt werden. In der Praxis wird die kontaktlose Nutzung zum Taktgeber, denn Nutzer halten die Karte am POS-Terminal, statt sie herauszugeben oder lange Authentifizierungsschritte abzuwarten.
Technisch setzt die Karte auf die etablierten Zahlungskomponenten, die in Indien bei vielen Kartenprodukten als Basis gelten: kontaktlose Zahlungsfähigkeit mit EMV-Chip und eine Authentifizierung für Online-Zahlungen über 3D Secure, inklusive OTP-gestützter Bestätigung. Genau diese Kombination ist für Unternehmen interessant, weil sie den gesamten Zahlungsweg stabilisiert: Das POS-Terminal muss die kontaktlose EMV-Funktion verarbeiten, während Online-Transaktionen eine zusätzliche Sicherheitsebene erhalten. Ergänzend wirbt HDFC mit Benachrichtigungen per SMS und App in Echtzeit sowie Limitkontrolle. Dadurch können Kunden bei Auffälligkeiten reagieren, ohne erst einen Supportprozess anzustoßen.
Beim Cashback-Design wird die Zielgruppenlogik besonders klar: Für ausgewählte Online-Kategorien nennt die Bank eine potenziell hohe Vergütung bis zu 5 %, während sonstige Umsätze typischerweise mit 1 % Cashback bepreist sind. Entscheidend sind allerdings die Rahmenbedingungen, etwa Mindestumsatzgrenzen und monatliche Obergrenzen („Caps“), plus die Frage, welche Transaktionen exakt anrechnungsfähig sind. Diese Details sind im Preis- und Leistungsprospekt hinterlegt und bestimmen, ob ein Nutzer die beworbenen Werte tatsächlich regelmäßig erreicht. In der Vergleichsperspektive zählt deshalb weniger das Marketing-Schild „bis zu“, sondern die realistische Rendite bei typischem Kaufverhalten.
Im Marktumfeld steht HDFC damit in direkter Konkurrenz zu Angeboten, die ebenfalls junge Zielgruppen mit Rewards-Logik abholen – etwa bei ICICI Bank, SBI Card und Axis Bank. Alle drei adressieren denselben Wettbewerbsdruck: Kreditkarten sollen in einem Zahlungsland überzeugen, in dem UPI und Mobile Wallets längst Alltagsstandard sind und Karten oft nur für bestimmte Use-Cases genutzt werden. Branchenbeobachter ordnen das Segment der Einstiegs- und Mittelklasse-Kreditkarten als besonders dynamisch ein, weil hier jede Prämienstufe die Akquisekosten beeinflusst. HDFC versucht, durch die klare Online-Ausrichtung eine Lücke zu besetzen: Travel- oder Premium-Karten wirken häufig stärker auf hohe Einkommen, Millennia dagegen eher auf planbare digitale Ausgaben.
Aus Unternehmens- und Risikosicht bleibt aber zentral, dass jede Kreditkarte ein Kreditprodukt ist. Limits werden auf Basis von Bonitätseinschätzungen vergeben, in die Kriterien wie Einkommen, Beschäftigungsstatus und bestehende Verbindlichkeiten einfließen. Für junge Berufstätige fallen die Limits häufig moderat aus – nicht aus Service-Fokus, sondern als Risikosteuerung. Ein weiterer Effekt: Wenn Nutzer nicht vollständig zurückzahlen und Revolving-Salden entstehen, verschieben sich die ökonomischen Parameter. Mahngebühren, Zinslogik bei ausstehenden Beträgen und mögliche Limitanpassungen können dann den Vorteil des Cashbacks überlagern. Für Anleger heißt das: Das Kartenwachstum allein ist nicht ausreichend; relevant ist auch die Qualität des Rückzahlungsverhaltens.
Regulatorisch bewegt sich die Millennia Credit Card im Rahmen der Reserve Bank of India. Die RBI setzt Leitlinien zu Transparenz, Zinsdarstellung, Gebührenkommunikation und zum Beschwerdemanagement. Für HDFC bedeutet das: Konditionen müssen klar ausgewiesen und Änderungen rechtzeitig kommuniziert werden, etwa wenn Cashback-Logik oder Gebührenstrukturen angepasst werden. Besonders relevant für Verbraucher sind Informationen zur effektiven Verzinsung und Zusatzgebühren bei Bargeldabhebungen am ATM, bei internationalen Transaktionen oder bei Zahlungsverzug. Wie bei vielen Kreditkartenprodukten sind auch Prozesse rund um Streitfälle, Chargebacks und missbräuchliche Transaktionen geregelt; hier wirken Transparenzpflichten und definierte Fristen als Sicherheitsnetz.
Für die Marktpositionierung ist die digitale Einbindung in die Mobile-Banking-Welt ein Schlüsselfaktor. HDFC verknüpft die Karte so, dass Nutzer ihr verfügbares Limit, offene Beträge und Transaktionshistorie jederzeit einsehen können. Das ist nicht nur Komfort, sondern reduziert operatives Risiko: Wenn ein kompromittierter Kartenversuch sofort sichtbar wird, können Sperrprozesse früher greifen. In Gesprächen und Mitteilungen hebt HDFC-Management die Verzahnung digitaler Kanäle als Priorität hervor; die Kreditkarte wird dabei zum „Interface“ zwischen Konto, Netzbanking und Kartenumsätzen. Für die Unternehmensseite stärkt das Cross-Selling-Potenzial: Wer heute mit einer Einstiegs-Karte startet, kann später leichter in höherwertige Produkte migrieren, ohne dass der digitale Einstieg unnötig komplex wird.
Beim Preis- und Gebührenprofil spielt wiederum die Frage eine Rolle, wie schnell aktive Nutzer die Gebühren kompensieren. Die Jahresgebühr liegt laut vorliegenden Bankunterlagen typischerweise im Bereich von rund 1.000 bis 1.200 indischen Rupien, kann aber durch Erreichen bestimmter Jahresumsatzschwellen erlassen werden. Zusätzlich existieren zeitlich befristete Partner-Vorteile neben Cashback, etwa in Form von Gutscheinen oder Extra-Benefits bei Elektronik-, Mode- oder Reiseplattformen. Für die wirtschaftliche Bewertung sollten Karteninteressierte jeweils die aktuelle Partnerliste und die Detailbedingungen prüfen, weil sich Nutzenprofile ändern können. Über die reine Kartenprämie hinaus entscheidet damit die „Alltagspassung“: Wie oft werden die begünstigten Online-Kategorien getroffen, und wie konsequent wird das Rückzahlungsverhalten eingehalten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "HDFC Millennia Kreditkarte: 5 % Cashback online, kontaktlos per EMV und App-Kontrolle" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "HDFC Millennia Kreditkarte: 5 % Cashback online, kontaktlos per EMV und App-Kontrolle" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »HDFC Millennia Kreditkarte: 5 % Cashback online, kontaktlos per EMV und App-Kontrolle« bei Google Deutschland suchen, bei Bing oder Google News!