


TOKIO / LONDON (IT BOLTWISE) – Seven Bank bleibt im japanischen Zahlungsverkehr ein stiller Profiteur: Das Geldautomatennetz bei 7‑Eleven generiert wiederkehrende Transaktionsgebühren und macht Bankdienste dort verfügbar, wo Kunden ohnehin einkaufen. Gleichzeitig erweitert die Bank digitale Funktionen wie Überweisungen, Einzahlungen und Rechnungszahlungen über Automaten und weitere Schnittstellen. Entscheidend ist dabei die Balance aus Verfügbarkeit, Sicherheitsarchitektur und regulatorischer Compliance, denn Störungen wirken direkt auf das Gebührenmodell. Wie sich der Trend zu mehr bargeldlosen Zahlungen auf die Auslastung auswirkt, wird zur zentralen Frage für die nächsten Quartale.
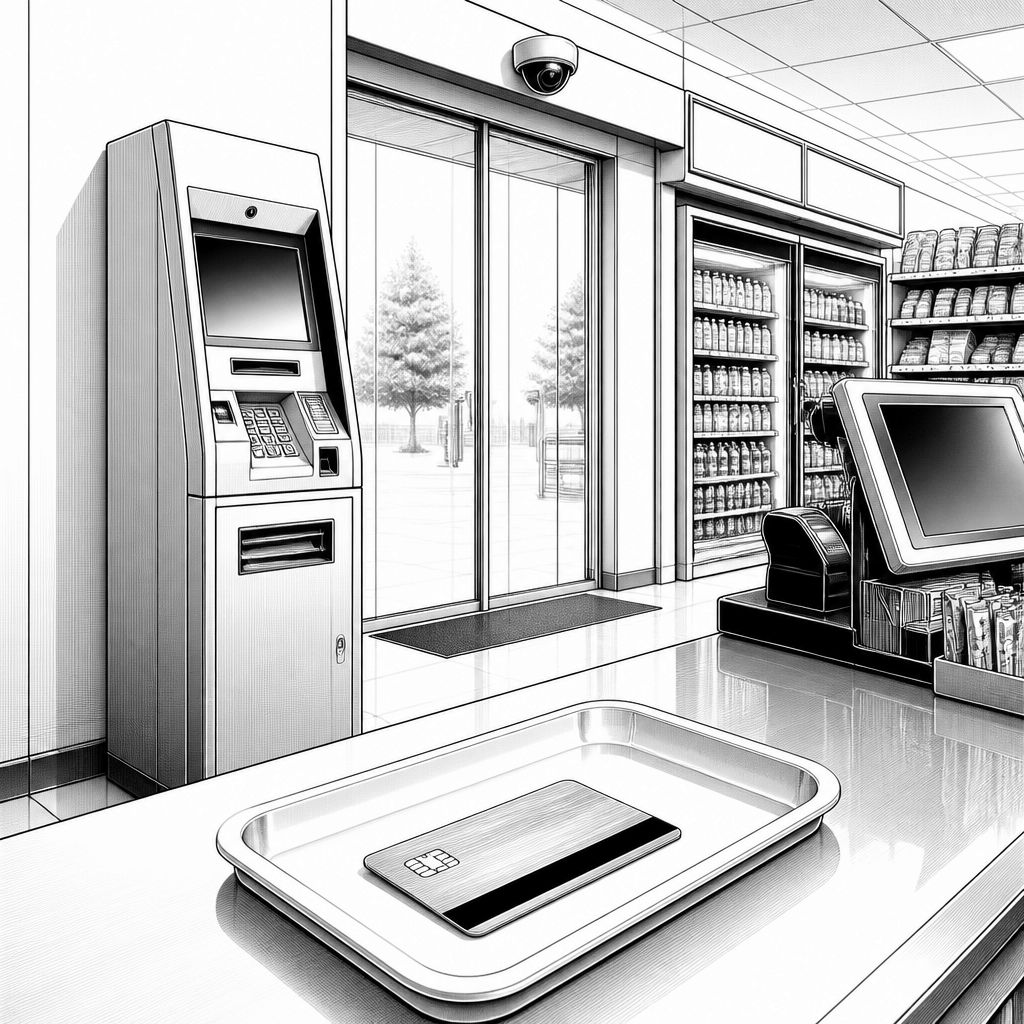
Seven Bank Ltd spielt im japanischen Retailbanking eine besondere Rolle: Nicht Kredite oder Vermögensberatung stehen im Mittelpunkt, sondern ein hochfrequentes Gebührenmodell rund um Geldautomaten und Zahlungsabläufe im Alltag. Das Institut nutzt ein dichtes Netz von Automaten, die in der Praxis häufig in Verkaufsstellen des 7‑Eleven‑Convenience-Store-Ökosystems untergebracht sind. Dadurch entsteht ein „Always-on“-Zugang zu Bargeld und Basis-Transaktionen, der sich eng an die Kundenroutine koppelt. Für Anleger ist das attraktiv, weil die Einnahmen aus Transaktionsgebühren typischerweise mit dem Nutzungsvolumen wachsen, während die Kostenstruktur stark von Wartung, Ausfallrisiken und Skaleneffekten abhängt.
Das operative Fundament ist dabei die Automatenverfügbarkeit. Ein Geldautomat ist nicht nur ein Selbstbedienungsgerät, sondern ein Knotenpunkt zwischen Kartennetzwerken, Zahlungslogik, Geldlogistik und Sicherheitsfunktionen. Seven Bank setzt auf eine technische Auslegung, die 24/7‑Betrieb unterstützt und in Regionen mit hoher Kundendichte kontinuierliche Transaktionen ermöglicht. Einnahmen entstehen vor allem über Gebühren für die Nutzung durch Karten anderer Institute sowie über zusätzliche Services rund um Einzahlung und Zahlungsabwicklung. Gleichzeitig erfordert das Modell eine permanente Modernisierung: Software-Updates, Härtung der Interfaces, Austausch verschlissener Komponenten und eine effiziente Wartungsplanung, die Betriebskosten pro Automat begrenzt.
Im digitalen Layer erweitert Seven Bank den klassischen Automatenkern um Transaktionsdienste, die aus Kundensicht „online“ wirken, aber über die Convenience‑Store‑Umgebung verfügbar bleiben. Dazu zählen Überweisungen, Einzahlungen auf verschiedene Konten und Zahlungen an Drittanbieter. Die Integration in das 7‑Eleven‑Umfeld ist dabei mehr als eine Marketingmaßnahme: An der Kasse oder am Automaten können Kunden Zahlungen begleichen, Prepaid‑Produkte aufladen oder Rechnungen erledigen. Technisch betrachtet bedeutet das, dass die Bank mehrere Use Cases mit klarer Berechtigungslogik, Kontenabgleich und regelkonformer Verarbeitung der Zahlungsdaten abbilden muss. Je breiter das Set an sinnvollen Transaktionen, desto höher wird typischerweise die „Nutzungsdichte“ der Geräte.
Regulatorisch steht Seven Bank auf dem Prüfstand, weil es als Finanzinstitut in Japan an Anforderungen zu Eigenkapital, Risikomanagement und Compliance gebunden ist. Besonders relevant sind Vorgaben rund um Datenschutz sowie die Verhinderung von Geldwäsche und die effektive Überwachung auffälliger Transaktionen. Damit wird Security nicht nur zur IT‑Frage, sondern zum operativen Bestandteil der Geschäftsfortführung. Seven Bank investiert folglich in physische Sicherungsmaßnahmen wie Kamera- und Alarmsysteme ebenso wie in IT‑Schutz gegen Cyberangriffe. Für die Praxis heißt das: Monitoring, Incident‑Response‑Prozesse und robuste Zugriffskontrollen müssen ebenso funktionieren wie die sichere Verarbeitung sensibler Kundendaten, weil Ausfälle oder Sicherheitsvorfälle das Vertrauen und damit das Gebührenpotenzial gefährden.
Im Wettbewerb zeigt sich die Besonderheit des Modells besonders deutlich. Während große Vollsortimentsbanken im japanischen Markt ein breites Spektrum anbieten, ist Seven Bank transaktions- und gebührenorientiert ausgerichtet. Ein direkter Vergleich lässt sich etwa mit Japan Post Bank oder Rakuten Bank ziehen: Diese Institute adressieren ebenfalls Teile des Zahlungs- und Finanzmarkts, setzen aber in der Regel stärker auf Plattformen, Konto-Ökosysteme oder digitale Kundenwege. Seven Bank differenziert dagegen über Infrastruktur-Nähe, konkret die Präsenz an Convenience Stores und die daraus resultierende Frequenz. Wie Branchenexperten in Analysen wiederholt betonen, kann ein solches „Frequenzmodell“ bei stabiler Bargeldnachfrage planbare Erträge liefern, wird aber anfälliger, wenn sich das Kundenverhalten deutlich schneller in Richtung rein digitaler Zahlungen verlagert.
Historisch betrachtet entstand die Grundlogik solcher Automatenbanken in Japan in einer Zeit, in der Bargeldtransaktionen weiterhin dominant waren und Convenience Stores als „taktische“ Vertriebsorte dienten. In den 1990er- und 2000er‑Jahren wurden Geldautomaten immer stärker standardisiert, während Sicherheitskonzepte parallel reiften und Zahlungsnetzwerke ihre Interoperabilität ausbauten. Später kamen digitale Schichten hinzu: Authentifizierungsverfahren, Benutzeroberflächen, mehrsprachige Unterstützung und zusätzliche Transaktionskategorien. Seven Bank baut auf dieser Entwicklung auf, erweitert aber schrittweise die „Dienstetiefe“ über Automaten, um die Attraktivität im Alltag zu halten. Damit wird das Automatennetz zu einer Plattform, die Kunden nicht nur Bargeld, sondern auch wiederkehrende Zahlungsprozesse abnimmt.
Für die Marktdynamik sind Kennziffern wie Transaktionen pro Automat, durchschnittliche Gebühr je Vorgang und Wartungskosten besonders aussagekräftig. Eine hohe Auslastung wirkt typischerweise profitabilitätsstabilisierend, solange die Betriebskosten pro Standort im Rahmen bleiben. Wenn hingegen die Frequenz an einzelnen 7‑Eleven‑Standorten sinkt, kann das die Balance aus Einnahmen und Fixkosten verschieben. Seven Bank begegnet solchen Risiken über standardisierte Prozesse und technische Harmonisierung der Automatenflotte: Je einheitlicher Geräte und Software, desto effizienter lassen sich Wartung, Updates und Komponentenwechsel koordinieren. Für Anleger bedeutet das: Nicht nur Gesamtzahlen zählen, sondern die Fähigkeit, Standorte zu steuern und die Flotte betriebsnah zu halten.
Ein weiteres Thema ist die Gebührenstruktur selbst. In der Praxis hängen Teile der Einnahmen davon ab, wie Gebühren zwischen der ausstellenden Bank und dem Automatenbetreiber aufgeteilt werden und welche Karten- bzw. Netzwerkregeln gelten. Zusätzlich können Serviceerlöse entstehen, etwa durch Überweisungen, Einzahlungen oder Rechnungs- und Prepaid‑Zahlungen. Im Retail-Umfeld ist dabei Transparenz gegenüber den Kunden entscheidend, damit die Automaten als komfortabel und fair wahrgenommen werden. Gleichzeitig steigt die Komplexität, sobald neue Funktionen hinzukommen: Mehr Interaktionen bedeuten mehr potenzielle Fehlerquellen, die in der Verfügbarkeit, der Supportlast und dem Sicherheitsrisiko sichtbar werden. Für das Unternehmen ist daher ein konsequentes Design-to-operations‑Denken notwendig.
Risiken ergeben sich aus zwei Richtungen: Marktrisiken durch Konsum- und Zahlungsgewohnheiten sowie operationale Risiken durch Technik und Sicherheit. Wenn Kunden verstärkt bargeldlose Methoden nutzen, könnte die Auslastung der Automaten sinken, selbst wenn der Convenience‑Store‑Besuch stabil bleibt. Seven Bank kann dem begegnen, indem es die digitale Infrastruktur in den Automatenalltag integriert, sodass mehr Use Cases über dieselben Geräte abwickelbar sind. Auf der anderen Seite können technische Störungen, Kartenleseprobleme oder Sicherheitsvorfälle das Vertrauen kurzfristig beschädigen. Daher sind robuste Notfallkonzepte und Backup‑Strategien zentral, um Ausfallzeiten zu minimieren und Gebührenverluste im Rahmen zu halten. Genau hier trennt sich ein „funktionierendes“ von einem „nachweislich belastbaren“ Gebührenmodell.
Die Zukunftsagenda dürfte aus drei Hebeln bestehen. Erstens: Ausbau digitaler Angebote, inklusive mobiler Vorbereitungslogiken, damit Kunden Transaktionen per App starten und am Automaten abschließen können. Zweitens: Erweiterung der Identitäts- und Sicherheitsfunktionen, etwa für Online‑Verträge oder Kontoeröffnungen, wo zusätzliche Authentifizierung notwendig ist. Drittens: strategische Kopplung an neue Konsumformen, darunter Liefer- und E‑Commerce‑nahe Zahlungsflüsse, die im Alltag weiterwachsen. Marktseitig wird oft diskutiert, ob Automatenbanken in einer Welt mit digitalen Wallets eher „Fallback‑Infrastruktur“ oder „Hybride Plattformen“ sein werden. Die wahrscheinlichste Entwicklung sieht Experten zufolge weniger das Ende der Bargeldnutzung als vielmehr eine Verschiebung hin zu multimodalen Zahlungswegen.
Die Verbindung zum 7‑Eleven‑Verbund bleibt dabei ein strategischer Vorteil und zugleich eine Abhängigkeit. Die Bank kann neue Dienste relativ schnell ausrollen und über Geräte- und Transaktionsdaten Feedback aus dem Feld gewinnen, etwa zu Stoßzeiten und bevorzugten Transaktionstypen. Daraus lassen sich Entscheidungen über Automatenplatzierung, Serviceumfang pro Standort und Supportprioritäten ableiten. Gleichzeitig erfordert Datenschutz eine vorsichtige Datenverarbeitung, weil Nutzungsdaten Rückschlüsse auf Verhalten ermöglichen können. Für die Umsetzung bedeutet das: Datenminimierung, klare Zugriffskonzepte und nachvollziehbare Datenflüsse sind nicht optional, sondern Teil der regulatorischen Erwartung. Unterm Strich positioniert sich Seven Bank als ein Gebührenplayer, der seine Stärken in Verfügbarkeit, Sicherheit und Convenience‑Nähe konsequent in eine breitere Transaktionsplattform überführt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Seven Bank: Gebührenmodell und Automaten-Ökosystem im japanischen Zahlungsverkehr" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Seven Bank: Gebührenmodell und Automaten-Ökosystem im japanischen Zahlungsverkehr" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Seven Bank: Gebührenmodell und Automaten-Ökosystem im japanischen Zahlungsverkehr« bei Google Deutschland suchen, bei Bing oder Google News!