


TOKIO / LONDON (IT BOLTWISE) – Aozora Bank positioniert sein Hybrid Term Deposit als Einlage zwischen klassischem Festgeld und variabler Zinskomponente. Für konservative Sparer in Japan geht es dabei vor allem um planbare Rückzahlungstermine bei zugleich zinsabhängigen Elementen. Der Beitrag ordnet die Produktlogik in das anhaltend niedrige Zinsumfeld ein und zeigt, wie Banken damit ihre Refinanzierung stabilisieren. Gleichzeitig spielt die Produktarchitektur auch für das Wettbewerbsbild im Einlagengeschäft eine Rolle.
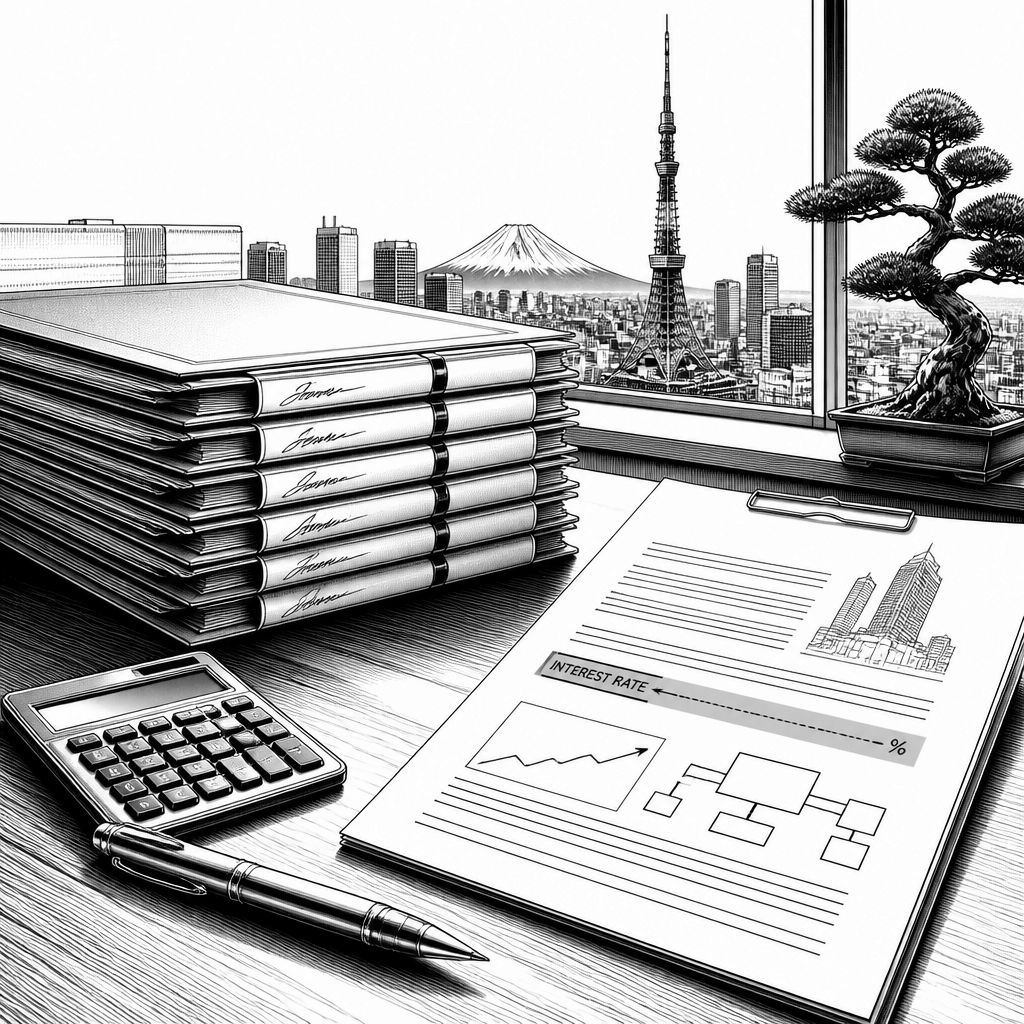
Wer in Japan nach Zinsprodukten sucht, stößt trotz vieler Kapitalmarktangebote schnell auf ein Grundproblem: Niedrige Leitzinsen machen nominale Erträge überschaubar, während sich Laufzeiten und Zinsrisiken nur schwer gegeneinander austarieren lassen. Das Aozora Bank Hybrid Term Deposit zielt genau auf diese Lücke. Es ist als Einlage mit vordefinierter Laufzeit konzipiert, kombiniert jedoch Zinsbausteine, die sich an einem Referenzsatz ausrichten können. Dadurch entsteht ein Produktprofil, das planbare Termine bietet, aber nicht vollständig wie ein starres Festgeld funktioniert. Für sicherheitsorientierte Kundengruppen wird die Entscheidung dadurch weniger „Entweder-oder“, sondern eher „strukturierter Kompromiss“.
Technisch betrachtet ist die Mechanik des Hybrid Term Deposit weniger eine einzelne Zinsformel, sondern ein Produktdesign mit klarer Risikosemantik: Der Kunde legt einen Betrag für eine bestimmte Laufzeit an, während ein Teil der Vergütung an einen Referenzzinssatz gekoppelt sein kann. In der Eingabe wird als typische Spannbreite ein Laufzeitfenster von etwa einem bis mehreren Jahren genannt. Solange die Konditionen an die Produktvariante gekoppelt bleiben, ist die Einlage bis zum Ende der Laufzeit grundsätzlich gebunden. Für die Bank ist das wichtig, weil es die Liquiditätsplanung stützt: Zins- und Laufzeitstruktur erzeugen einen stabilen Refinanzierungsanker, selbst wenn sich das Zinsumfeld dynamischer entwickelt als früher.
Ein zentraler Rahmenfaktor ist das japanische Zinsumfeld, das seit Jahren von sehr niedrigen Leitzinsen der Bank of Japan geprägt ist. Für Sparer heißt das: Die erwartbaren Nominalzinsen liegen häufig im Bereich dessen, was eher „Sicherheit“ als „Rendite-Explosion“ verspricht. Genau darin liegt die Stärke solcher Produkte im Markt. Während andere Anlageklassen stärker auf Marktschwankungen reagieren, bleibt das Hybrid Term Deposit in seiner Auszahlungsperspektive an die Laufzeitbindung gekoppelt. In einem Umfeld, in dem Anleger häufig zwischen Liquidität, Planbarkeit und Opportunitätskosten abwägen, hilft die Kopplung an einen Referenzsatz, die Vergütung zumindest teilweise an das makroökonomische Zinsniveau anzupassen.
Auch im Wettbewerb ist die Positionierung klar: Aozora Bank tritt als spezialisierter Player im Einlagengeschäft auf und ergänzte sein Angebot um ein Produkt, das Sicht- und Termineinlagen organisatorisch „überbrückt“. Als Referenz kann man im japanischen Bankenmarkt die großen Institute wie Mitsubishi UFJ oder Mizuho nennen, die traditionell breit aufgestellt sind, aber oft andere Produktlogiken und Vertriebskanäle priorisieren. Branchenkenner ordnen solche Hybrid-Produkte häufig als Instrument ein, mit dem Banken Einlagenkunden halten, die sonst zu risikoreicheren Alternativen abwandern könnten. Für die Bewertung der Aozora-Aktie ist das weniger ein kurzfristiger Wachstumshebel, sondern ein stabiler Beitrag zum Ertragsbild über den Zinsüberschuss.
Aus Sicht der Banken-IT und des Produktbetriebs lohnt ein Blick auf die organisatorische Umsetzung. Ein Hybrid Term Deposit erfordert nicht nur Vertrags- und Abwicklungslogik, sondern auch eine robuste Konditionsverwaltung und Referenzsatz-Handling über die Laufzeit. Gerade wenn Zinskomponenten an Varianten gekoppelt sind, müssen Frontend-Information, Backoffice-Berechnungen und Reporting konsistent bleiben. Das ist auch der Grund, warum solche Produkte im Enterprise-Umfeld häufig mit starken Audit-Trails, versionierter Vertragslogik und regelbasierten Berechnungspipelines umgesetzt werden. Das reduziert Fehler bei Zinsberechnung und Ausschüttung und erleichtert regulatorisch geforderte Nachvollziehbarkeit, etwa im Rahmen von Kundeninformation und Offenlegung.
Regulatorisch und im Hinblick auf Privacy und Kundenschutz sind Einlagenprodukte typischerweise besonders sensibel, weil sie Verbrauchererwartungen und Treuhand- bzw. Nachweispflichten berühren. Auch wenn der konkrete Rechtsrahmen in der Eingabe nicht detailliert ausgeführt wird, ist in Japan wie in anderen Märkten entscheidend, dass Kunden verständlich über Laufzeitbindung, Zinsmechanik, Auszahlungszeitpunkt und mögliche Risiken informiert werden. Dazu gehören klare Produktunterlagen sowie die Trennung von Marketingaussagen und verbindlichen Vertragsbedingungen. Aus Compliance-Perspektive wird außerdem relevant, wie Daten rund um Vertragsabschluss, Identitätsprüfung und Kontodaten gespeichert und verarbeitet werden, damit Auskunfts- und Sicherheitsanforderungen eingehalten werden.
Marktseitig lässt sich das Produkt auch als Antwort auf den „Zinsentscheidungsdruck“ konservativer Haushalte interpretieren. In Niedrigzinsphasen werden Einlagen zwar nicht automatisch attraktiv, aber sie bleiben ein zentraler Parkplatz für Liquidität. Hybrid-Strukturen versuchen, die psychologische Hürde zu senken, indem sie eine teilweise Kopplung an Referenzsätze anbieten. Das kann die Attraktivität gegenüber rein statischen Festgeldvarianten erhöhen, vor allem dann, wenn Kunden das Gefühl haben, bei steigenden Zinsen nicht vollständig „festzusitzen“. Gleichzeitig begrenzt die Laufzeitbindung die Flexibilität, weshalb Banken die Varianten so ausbalancieren müssen, dass Kundenerwartungen mit den Vertragsbedingungen zusammenpassen.
In die Zukunft gedacht, ist bei solchen Produkten vor allem entscheidend, wie sich das Zinsumfeld weiterentwickelt und wie Banken ihre Zinsrisikosteuerung darauf ausrichten. Wenn Referenzsätze anziehen, kann die zinsabhängige Komponente helfen, die Produktattraktivität zu erhalten; bei weiteren Niedrigzinsphasen bleibt die Planungssicherheit der Hauptgrund. Für Entwickler und Produktteams bedeutet das: Konditionsengine, Risikoreporting und Kundenkommunikation müssen fortlaufend an neue Varianten und Marktszenarien angepasst werden. Für Anleger wiederum wird die Differenzierung wichtiger: Nicht nur der nominale Zins, sondern auch Mechanik, Laufzeitprofil und Informationsqualität werden zum Auswahlkriterium. So kann das Hybrid Term Deposit auch dann relevant bleiben, wenn Kapitalmärkte für konservative Portfolios kurzfristig unruhig werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Aozora Bank Hybrid Term Deposit: Zinsflexibilität bei fester Laufzeit" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Aozora Bank Hybrid Term Deposit: Zinsflexibilität bei fester Laufzeit" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Aozora Bank Hybrid Term Deposit: Zinsflexibilität bei fester Laufzeit« bei Google Deutschland suchen, bei Bing oder Google News!