


SÃO PAULO / LONDON (IT BOLTWISE) – Santander Brasil positioniert „Santander Auto Crédito“ als digitale Brücke zwischen Autohandel und Konsumentenkredit. Kunden können den Antrag beim Händler oder per App starten, inklusive Upload von Einkommensnachweisen und digitaler Signatur. Die Bank setzt dabei auf automatisiertes Scoring, um viele Standardfälle in Minuten vorzupräfen. Gleichzeitig bleibt die Finanzierung in ein regulatorisch eng getaktetes Dokumentations- und Kosten-Transparenzregime eingebettet.
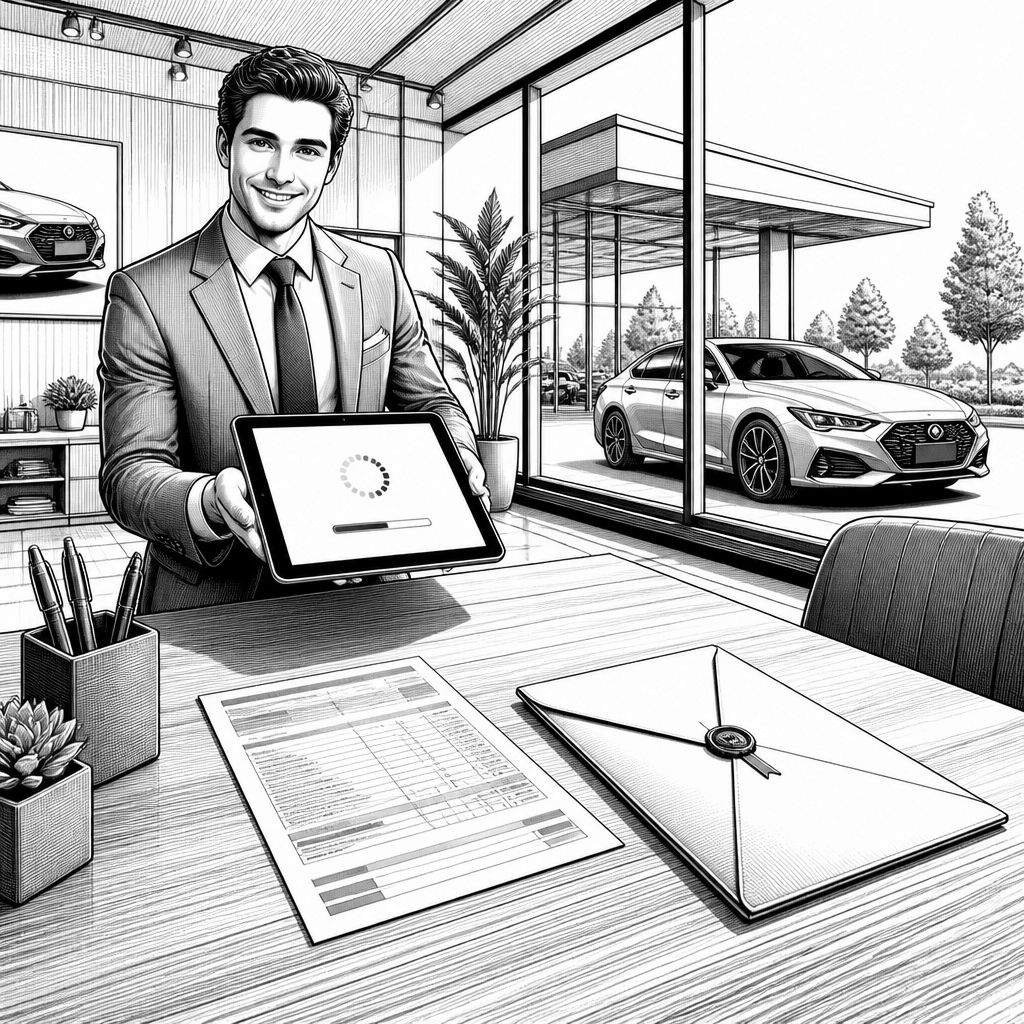
Wer in Brasilien einen Neuwagen kauft, entscheidet oft nicht nur über Modell und Farbe, sondern auch darüber, wie schnell das Finanzierungsthema „steht“. Genau hier setzt „Santander Auto Crédito“ von Banco Santander Brasil an: Es verknüpft den klassischen Verkaufstisch beim Händler mit einem digitalen Kreditworkflow, der die Bearbeitungszeit reduzieren soll. Das Produkt adressiert Privatkunden und kleine Unternehmen, typischerweise mit dem Ziel, die monatliche Belastung planbar zu halten. Für den Autokäufer heißt das: weniger Wartezeit zwischen Angebot und Vertragsfinalisierung, für die Bank ein skalierbarer Umsatzkanal im Konsumentenkreditgeschäft.
Technisch betrachtet ist der Kern eine Kombination aus automatisierter Bonitätsprüfung und einem an Händler und App angepassten Antragsformular. Der Antragsprozess läuft laut vorliegendem Material direkt beim Partnerautohaus oder über die Santander-App, wobei Einkommensnachweise hochgeladen und digitale Signaturen genutzt werden. Die Bank arbeitet dabei mit automatisierten Scoring-Modellen, die Standardfälle vorprüfen sollen, bevor komplexere Prüfungen notwendig werden. Solche Ansätze sind in der Kreditbranche seit Jahren ein Erfolgsfaktor, weil sie die „Time-to-Decision“ senken, ohne dass die Dokumentenprüfung komplett wegfällt.
Für die Ausgestaltung nennt der Text typische Laufzeitbänder von 24 bis 60 Monaten, abhängig von Fahrzeugtyp, Anzahlung und Bonitätsprofil. Der effektive Jahreszins kann in Brasilien stark schwanken, weshalb Santander Auto Crédito nicht als starres Preisschild verkauft wird, sondern als konfigurierte Finanzierung in brasilianischen Real. Marktüblich ist zudem, dass die Bank das Risiko über die Kombination aus Eigenkapitalanteil und monatlicher Rate steuert: höhere Anzahlung kann den effektiven Zinssatz drücken. Das ist eine klassische Stellschraube, aber in volatilen Zinsphasen besonders wichtig, um die Ausfallraten im Portfolio zu begrenzen.
Im Wettbewerb ist das Umfeld klar „digital-orientiert“, aber nicht identisch. Banco Itaú und Banco Bradesco bieten ebenfalls vergleichbare Autofinanzierungen an und passen Zinsangebote, Laufzeiten und Zusatzservices regelmäßig an, um Händler und Käufer für sich zu gewinnen. Branchenanalysten ordnen solche Produkte oft als Teil eines breiteren Konsumentenkredit-Ökosystems ein: Wer die Händler-Integration und die Kundenerfahrung in der Antragsphase optimiert, schafft schnelleres Cross-Selling, etwa für Versicherungen oder weitere Bankdienstleistungen. Für Santander ist Auto Crédito daher mehr als ein Kreditprodukt; es ist ein Vertriebsmotor, der Datenflüsse zwischen Frontend (Händler/App) und Risikosteuerung in der Bank stärkt.
Regulatorisch muss die Autofinanzierung in Brasilien strengen Vorgaben folgen, insbesondere bei Transparenz zu Gesamtkosten und verständlicher Kommunikation. Der Text betont, dass die Dokumente so formuliert sein müssen, dass Kunden vor Vertragsunterzeichnung eine vollständige Kostenübersicht erhalten – ob im Autohaus oder digital. Damit rückt Compliance unmittelbar in die Produktentwicklung hinein: Gebühren, Versicherungen und Konditionen dürfen nicht „versteckt“ sein, sondern müssen in einer konsistenten Oberfläche und im Vertrag abbildbar sein. Gerade digitale Antragsstrecken machen die Einhaltung solcher Anforderungen technisch anspruchsvoll, weil UI, Berechnungslogik und Dokumentengenerierung zusammenpassen müssen.
Historisch betrachtet ist die Entwicklung solcher Prozesse eine Gegenbewegung zur reinen „Branchensachbearbeitung“. In der frühen Phase der Konsumentenkredite bestimmten Filialprüfungen und Papierdokumente Tempo und Kosten. Mit der Verbreitung von Online-Banking und später mobilen Apps wurde die Antragserfassung vorgezogen, während Scoring-Modelle leistungsfähiger wurden. Heute ist der Standard vieler Banken, eine schnelle Vorprüfung zu fahren und die Restprüfung entlang definierter Risikogrenzen zu steuern. Santander Auto Crédito bewegt sich damit in einer Linie, die man auch bei anderen Kreditarten sieht: erst digitale Datenerhebung, dann modelbasierte Entscheidung, danach dokumenten- und compliance-getriebene Abschlussprozesse.
Für Anleger ist der Zusammenhang zwischen Produkt und Kreditbuch zentral. Laut vorliegendem Material gilt Auto Crédito als wichtiger Baustein im Kreditportfolio, weil Autokredite typischerweise eine mittlere Laufzeit besitzen und die Risikostruktur nachvollziehbarer ist als bei manchen ungesicherten Konsumentenkrediten. Außerdem eignen sich solche Kredite für Diversifizierung und liefern über mehrere Jahre Zinserträge. Gleichzeitig wirken sie als Türöffner für Cross-Selling, weil Autokäufer in kurzer Zeit besonders empfänglich für Versicherungs- und Zusatzangebote sind. Wer die BSBR-Aktie verfolgt, findet diese Logik regelmäßig in Quartalskennzahlen wieder, etwa zur Qualität des Kreditportfolios und zum Stand der Fahrzeugfinanzierung.
In der Zukunft dürfte der Wettbewerb weniger über „ob digital“ entschieden werden, sondern über wie gut und wie sicher. Technisch heißt das: Modelle müssen in Echtzeit mit neuen Daten umgehen, dabei aber erklärbar genug bleiben, um regulatorische Anforderungen und interne Auditierbarkeit zu unterstützen. Market-seitig werden Händlernetzwerke weiter versuchen, den Abschlussprozess in den Verkaufsfluss zu integrieren, während Banken die Kosten der Risikoprüfung drücken und gleichzeitig die Transparenzanforderungen erfüllen. Für Entwickler im Enterprise-Umfeld bedeutet das konkret: Schnittstellen zwischen App, Händler-Frontend, Dokumentengenerierung und Risk-Scoring bleiben ein zentraler Architekturbaustein – und werden zum Differenzierungsfaktor, wenn Zinsen und Regulierung den Spielraum enger machen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Santander Auto Crédito: Digitaler Kreditprozess für Neuwagen in Brasilien" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Santander Auto Crédito: Digitaler Kreditprozess für Neuwagen in Brasilien" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Santander Auto Crédito: Digitaler Kreditprozess für Neuwagen in Brasilien« bei Google Deutschland suchen, bei Bing oder Google News!