


SINGAPUR / LONDON (IT BOLTWISE) – Die UOB Mighty App verzahnt Bankzugang, kontaktlose Zahlungen per Smartphone und lokale Dining-Deals in einer einzigen Oberfläche. Damit greift die Bank vor allem in Singapur und weiteren Märkten Südostasiens gezielt Super-App-Ansätze an. Technisch setzt UOB dabei auf digitale Kartenhinterlegung, Sicherheitsmechanismen wie 2FA und auf ein App-Update-Modell, das auch Security-Patches verteilt. Für Nutzer bedeutet das: Banking läuft im Alltag nebenbei – für UOB ist es ein direkter Hebel auf Kartenumsätze und Cross-Selling.
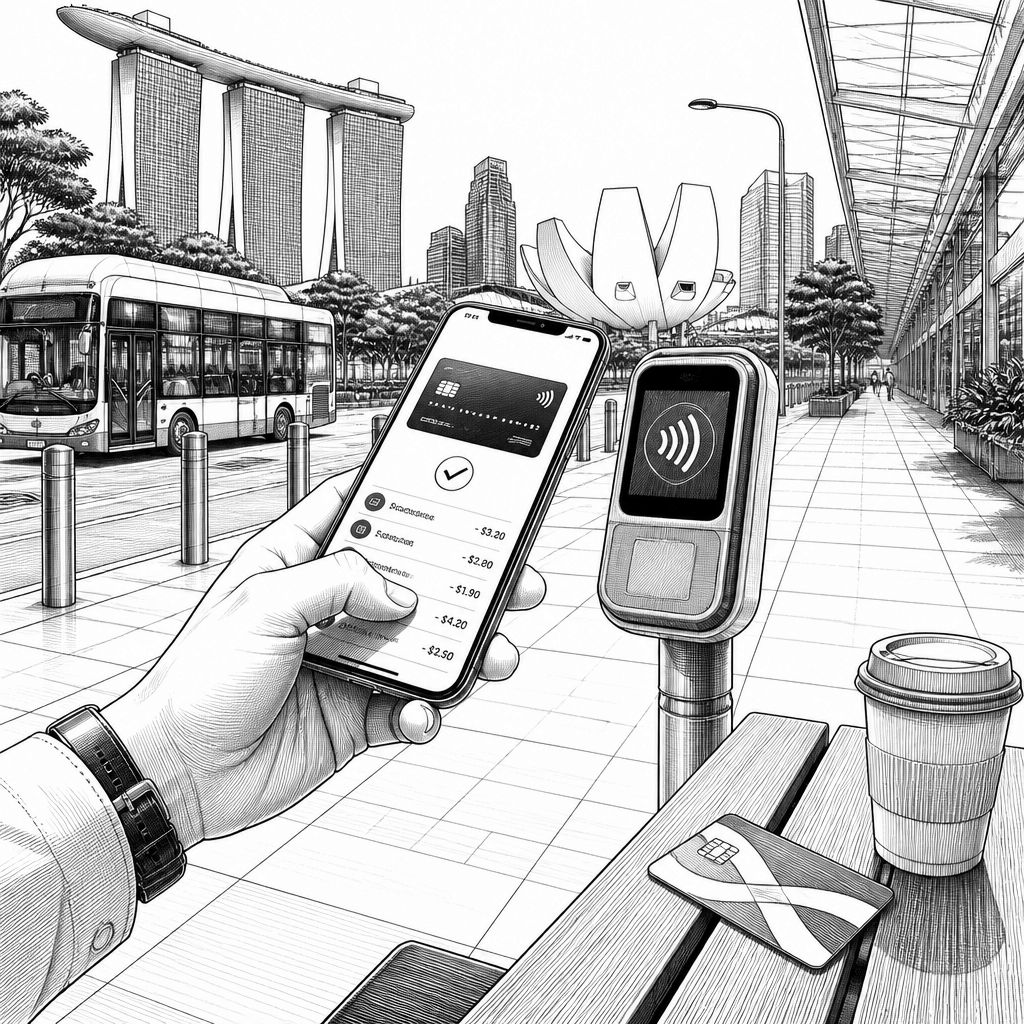
UOB treibt mit der Mighty App ein Modell voran, das in Südostasien bereits stark nachgefragt wird: Banking soll sich nicht wie ein separates Finanztool anfühlen, sondern wie ein natürlicher Bestandteil des Alltags. In Singapur scrollen Nutzer damit Kontenstände, verwalten Karten und zahlen an Terminals über das Smartphone – während parallel Dining-Deals und andere Lifestyle-Angebote in derselben App-Oberfläche auftauchen. Die Bank beschreibt das als ein digitales Ökosystem, das Bankkontakte in die Hosentasche verlagert, statt Kunden zwischen Apps, Webseiten und Bezahlwegen hin- und herzuschicken.
Im Kern ist Mighty die zentrale Mobile-Banking-Anwendung der United Overseas Bank Ltd für Privatkunden in mehreren Ländern der Region, darunter Singapur, Malaysia, Thailand und Indonesien. Laut den App- und Produktbeschreibungen können Kunden Konten abrufen, Überweisungen ausführen, Kreditkarten verwalten und Banktermine organisieren. Besonders auffällig ist die Positionierung als Plattform für Banking, Dining und Bezahlung. Praktisch heißt das: UOB bündelt Transaktionsfunktionen mit einem kuratierten Layer für Angebote, der in manchen Marktvarianten sogar Reservierungen und Zahlungen direkt aus dem Deal-Kontext heraus unterstützt.
Beim Bezahlen sticht „Mighty Pay“ heraus: Nutzer hinterlegen Kredit- oder Debitkarten digital in der App und zahlen dann kontaktlos an unterstützten Terminals, ohne die physische Karte aus der Geldbörse zu ziehen. Ergänzend wird in einigen Märkten auch QR-basiertes Bezahlen unterstützt, das an teilnehmenden Händlern genutzt werden kann. Genau hier entsteht der Wettbewerbsdruck: Globale Wallet-Lösungen großer Technikkonzerne setzen auf plattformübergreifende Nutzerfreundlichkeit, während UOB die Bezahllogik eng an die eigene Konten- und Karteninfrastruktur koppelt. Der Unterschied ist nicht nur funktional, sondern auch organisatorisch: Händlerintegration und Kartensystem bleiben bei UOB im eigenen Architektur- und Compliance-Rahmen.
Aus technischer Sicht ist die App als iOS- und Android-Anwendung entwickelt, um ein möglichst breites Endgerätespektrum abzudecken. Die Updates werden kontinuierlich nach App-Store-Rhythmus ausgerollt, inklusive Fehlerbehebungen, neuer Funktionen und typischerweise auch Security-Patches. Für die Nutzersteuerung spielt dabei die Berechtigungslogik eine Rolle: Auf Android wird beispielsweise die Nutzung von NFC für kontaktloses Bezahlen und Kamera-Funktionen für QR-Use-Cases erwartet. Auf der Design-Ebene setzt UOB auf eine klare, farbige UI mit „Tiles“ für die wichtigsten Aktionen, damit Kontostände und Zahlungsfunktionen auch in kurzen Nutzungssituationen schnell erfassbar sind.
Der Markt schlägt allerdings nicht nur eine technische Richtung ein, sondern eine Orchestrierungsidee: Nutzer wollen wenige Touchpoints, Banken wollen die Kontrolle über Customer Journeys behalten. In Singapur sind daher auch starke Alternativen relevant, etwa mobile Banking-Apps von DBS und OCBC, die ebenfalls Bezahl- und Komfortfunktionen integrieren. Treiben Super-Apps wie Grab die Erwartung, dass Zahlung, Angebot und Service in einer App schnell zusammenfinden müssen. Branchennahe Digitalbanking-Analysen zeigen, dass sich Geschäftsmodelle zunehmend in Richtung digital getriebener End-to-End-Erlebnisse verschieben, wodurch klassische Banken ihre digitalen Kanäle nicht nur als „Feature-Sammlung“, sondern als produktionsreife Plattform denken müssen.
Für UOB ist Mighty zugleich ein wirtschaftlicher Hebel. Direkte Erlöse entstehen vor allem über kartenbezogene Einnahmen, etwa Kartengebühren, Interchange-Logik bei Zahlungen sowie Zinsmargen auf Kontosalden und Kreditlinien. Wenn Nutzer häufiger bezahlen, weil der Weg über App-Flow und integrierte Kartenverwaltung reibungsloser wirkt, steigt das Transaktionsvolumen – und damit die Grundlage für Gebühren- und Umsatztreiber, die in den UOB-Finanzkennzahlen typischerweise nicht einzelnen Apps, aber dem Karten- und Zahlungsverkehr insgesamt zugeordnet sind. Die App unterstützt außerdem Cross-Selling: In der Oberfläche können Angebote zu zusätzlichen Produkten sichtbar werden, abgestimmt auf Nutzungsmuster.
Neben Wachstum steht Sicherheit im Mittelpunkt, weil Banken in Singapur unter Aufsicht der Monetary Authority of Singapore (MAS) agieren und für elektronische Zahlungen strenge Vorgaben erfüllen müssen. Mighty adressiert das über Verschlüsselung, gerätegebundene Registrierung und zusätzliche Authentifizierungsschritte, bevor kritische Transaktionen ausgelöst werden. Auf der Nutzerseite ist das sichtbar als Kombination aus One-Time-Passcodes und biometrischen oder ähnlichen Login-Verfahren im Zusammenspiel. Regulatorisch und datenschutzseitig ist zudem entscheidend, wie Marketing- und Lifestyle-Inhalte konfiguriert werden können: UOB bietet in den Einstellungen Optionen, um die Sichtbarkeit solcher Inhalte zu steuern, reduziert damit Reibung und versucht zugleich, Personalisierung ohne Vertrauensverlust umzusetzen.
In den App-Stores zeigt sich schließlich das typische Bild: insgesamt stabile Wertungen, mit wiederkehrenden Themen wie Performance bei Peak-Zeiten oder Detailentscheidungen in der Navigation. Solches Feedback wirkt für UOB doppelt: Erstens verbessert es die Stabilität und damit die Conversion von Banking-Funktionen in reale Zahlungsaktionen. Zweitens beeinflusst es die Wahrnehmung als verlässlicher digitaler Kanal, was im Wettbewerb gegen DBS, OCBC und Super-Apps direkt spürbar werden kann. Aus Sicht der nächsten Ausbaustufe ist plausibel, dass UOB Mighty weiter in Richtung datengestützter Services ergänzt, etwa durch personalisierte Spar- oder Budgetfunktionen – aber nur, wenn Governance, Datenschutz und Betriebssicherheit in dieser erweiterten Customer-Journey Schritt halten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "UOB Mighty App: Mobile Banking, NFC-Zahlungen und Lifestyle-Deals in Singapur" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "UOB Mighty App: Mobile Banking, NFC-Zahlungen und Lifestyle-Deals in Singapur" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »UOB Mighty App: Mobile Banking, NFC-Zahlungen und Lifestyle-Deals in Singapur« bei Google Deutschland suchen, bei Bing oder Google News!