


WAKAYAMA / LONDON (IT BOLTWISE) – Kiyo Bank bringt den „Business Support Service“ für Firmenkunden als digitale Hilfe in den Alltag kleiner und mittlerer Unternehmen. Das Angebot bündelt Zahlungsverkehr, Abrechnungsfunktionen und Planungswerkzeuge, damit Buchhaltung und Liquiditätssteuerung schneller zusammenlaufen. Besonders relevant ist die Kopplung an bestehende Geschäftssysteme über Schnittstellen. Gleichzeitig setzt die Bank auf Mehrfaktor-Authentifizierung und ergänzt den Service um technische Unterstützung, um Ausfälle im laufenden Betrieb zu begrenzen.
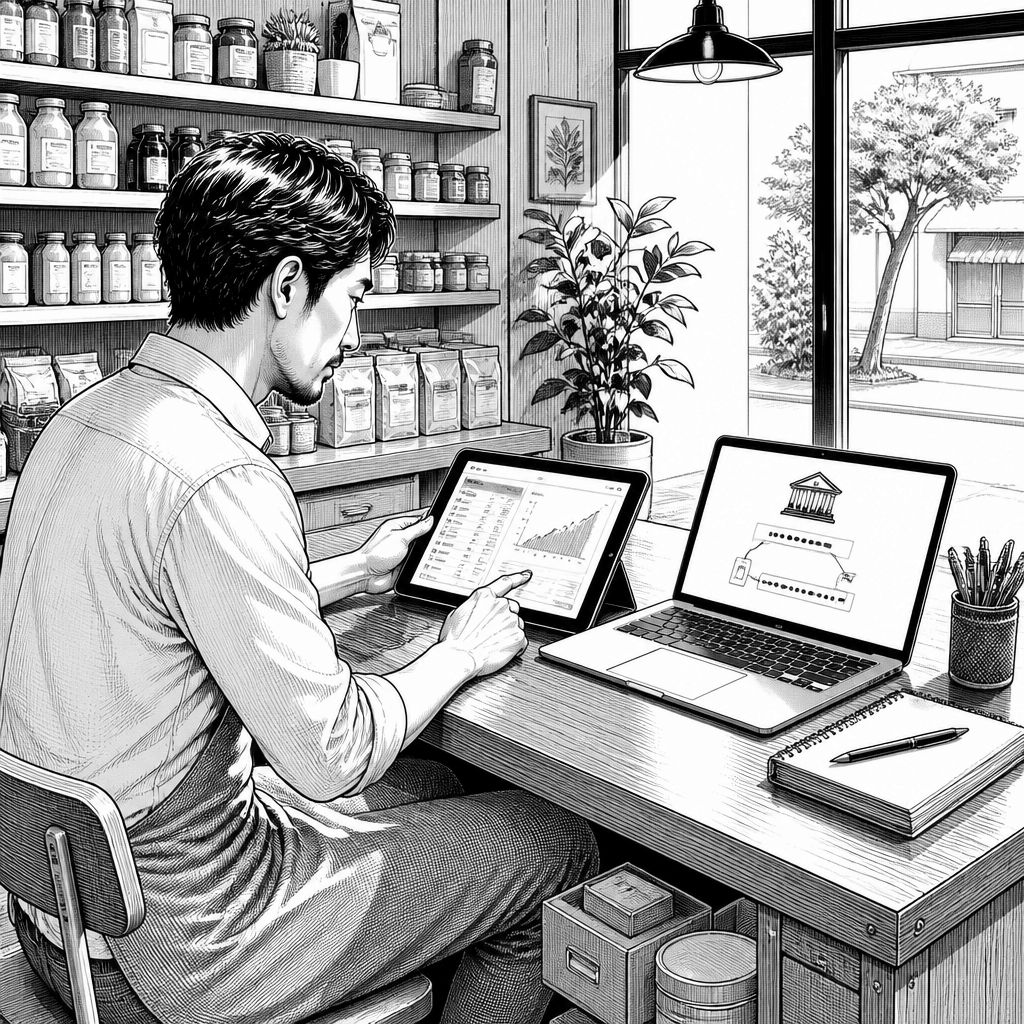
In der japanischen Präfektur Wakayama wird „Banking“ für kleine Betriebe zunehmend zu einer Bedienoberfläche: Berührt ein Händler spät am Abend sein Tablet, sollen offene Rechnungen, eingegangene Überweisungen und die erwartete Kontodeckung für die nächsten Tage sofort sichtbar sein. Genau hier setzt der „Kiyo Business Support Service“ an, der sich an KMU richtet, die ihr Geschäftskonto bei Kiyo Bank Ltd führen und ihren Betriebsalltag digital organisieren wollen. Statt nur Transaktionen zu verbuchen, positioniert sich die Bank als zweites Nervensystem für Cashflow-Transparenz und Planung im Tagesgeschäft.
Technisch wird das Modell als Ergänzung zur bestehenden Kernbankarchitektur beschrieben: Firmenkunden sollen über Weboberflächen und Apps auf Kontodaten zugreifen können, während die zentrale Buchhaltung die Transaktionen im Hauptsystem verarbeitet. Damit ähnelt die Architektur dem Muster vieler moderner Banken: Datenhaltung und Ledger laufen stabil im Kern, während Middleware-Schichten und UI-Komponenten die Bedienung vereinfachen. Für KMU ist dabei nicht nur die Darstellung entscheidend, sondern auch die schnellere Abwicklung wiederkehrender Zahlungsprozesse wie Überweisungen, Einzüge und Gehaltszahlungen. Zusätzlich nennt die Produktbeschreibung Auswertungen vergangener Umsätze, um Saisonmuster besser zu erkennen.
Der Mehrwert entsteht jedoch erst im Zusammenspiel mit der bestehenden Softwarelandschaft des Kunden. Kiyo Business Support Service soll mit anderen Geschäftssystemen verknüpft werden können, etwa lokaler Buchhaltungssoftware oder Kassensystemen in kleineren Läden. So verschmelzen Bankdaten mit operativen Geschäftsdaten zu einem konsistenteren Bild über Cashflows. Praktisch bedeutet das: Firmen müssen geeignete Schnittstellen einrichten, damit Daten sauber importiert und Statusänderungen zuverlässig zurückgespielt werden können. Laut Angaben bietet die Bank dabei technische Unterstützung über Hotline und lokale Berater an, was gerade bei heterogenen Installationen den Rollout beschleunigen kann.
Beim Zugang setzt die Bank auf mehrere Kommunikationswege: Online-Banking-Portale sowie – je nach Bedarf – dedizierte Firmenkunden-Apps für Desktop und mobile Endgeräte. Für die Authentifizierung kommt typischerweise ein Mehrfaktorverfahren zum Einsatz, das Kombinationen aus Zugangsdaten und zusätzlichen Sicherheitscodes nutzt, die über separate Kanäle bereitgestellt werden. Für Unternehmen ist das relevant, weil sich damit das Risiko reduziert, dass gestohlene Kontodaten allein ausreichen, um Zahlungen umzuleiten. Gleichzeitig steigt der technische Aufwand im Betrieb, etwa durch Logging, Session-Handling und die saubere Verknüpfung von Auth-Faktoren mit konkreten Buchungs- oder Freigabeaktionen.
Am Markt ordnet sich Kiyo in einen klaren Trend ein: Japans Regionalbanken kämpfen nicht nur gegen andere Institute, sondern zunehmend auch gegen große Häuser und Fintechs, die Zahlungs- und Cash-Management-Lösungen anbieten. Ein Business Support Service ist in diesem Umfeld weniger „nice to have“, sondern eine Antwort auf die Erwartung vieler Unternehmenskunden, dass die Hausbank über klassische Überweisung hinausgeht. Branchenbeobachter gehen davon aus, dass solche Digitalprodukte hohe Anfangsinvestitionen erfordern, langfristig aber Kosten pro Transaktion senken und zusätzliche Gebührenströme ermöglichen können. Kiyo bewegt sich damit auf dem Pfad, den größere Institute oft zuerst gegangen sind.
Für die Monetarisierung nennt die Bank ein Paketmodell mit monatlichen Gebühren, deren Höhe sich nach Anzahl und Umfang der Funktionen richtet. Kleinere Unternehmen können demnach ein Basisangebot wählen, das vor allem Kernfunktionen des Zahlungsverkehrs und einfache Auswertungen abdeckt, während größere Betriebe stärker integrierte Module nutzen können. Verfügbarkeit ist in erster Linie auf das Geschäftsgebiet von Kiyo Bank Ltd ausgerichtet, insbesondere Wakayama und angrenzende Regionen im Westen Japans. Ein direkter Zugang für deutsche Unternehmen ist nicht vorgesehen; wer das Angebot nutzen will, müsste ein Konto bei der Bank in Japan eröffnen und regulatorische Anforderungen erfüllen. Für Anleger in Europa ist das Produkt damit eher ein Indikator für die operative Digitalkompetenz als ein sofort nutzbares Tool.
Aus Investorensicht wird der Service vor allem als Baustein im Firmenkundengeschäft interessant: Produkte, die wiederkehrende Gebühren generieren und Kundenbindung erhöhen, können die Ertragsstabilität einer Regionalbank stärken. Gleichzeitig liefern sie keinen Garant für kurzfristig spektakuläres Wachstum, weil Rollouts, Schnittstellenprojekte und Change-Management Zeit brauchen. Ein weiterer Blick gilt den Risiken: Wie bei jedem digitalen Dienst stellen Ausfälle, Sicherheitslücken oder Integrationsfehler ein dauerhaftes Risiko dar. Laut allgemein verfügbaren Branchenansätzen setzen Banken deshalb typischerweise auf redundante Systeme und regelmäßige Sicherheitsupdates; ganz ausschließen lassen sich Störungen allerdings nicht. In der Praxis müssen Ersatzprozesse, Support-Erreichbarkeit und ein sauberes Incident-Handling die Betriebskontinuität sichern.
Für die Zukunft ist die Richtung ziemlich eindeutig: Digitalisierte Freigaben und Planungsfunktionen werden stärker zu einem „Workflow“-Problem statt nur zu einer „Daten“-Frage. Unternehmen werden mittelfristig weniger einzelne Zahlungsbuttons erwarten, sondern End-to-End-Unterstützung für Buchhaltung, Liquiditätssteuerung und vorbereitete Lohnläufe. Aus technischer Sicht dürfte die Wettbewerbsfähigkeit davon abhängen, wie gut Banken APIs, Datenqualität und Sicherheitsmechanismen in die bestehenden IT-Prozesse integrieren. Wenn Kiyo Business Support Service in den kommenden Jahren weiter ausrollt, ist damit zu rechnen, dass Schnittstellen, Nutzeroberflächen und Auswertungsmodule iterativ verbessert werden. Für KMU eröffnet das die Chance, Bargeld- und Zahlungszyklen näher an Echtzeit heranzuführen – und für die Bank die Möglichkeit, langfristig strukturierte Mehrwerte statt einmaliger Serviceumsätze zu verkaufen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Kiyo Business Support Service: digitales Cash- und Zahlungsmanagement für KMU" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Kiyo Business Support Service: digitales Cash- und Zahlungsmanagement für KMU" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Kiyo Business Support Service: digitales Cash- und Zahlungsmanagement für KMU« bei Google Deutschland suchen, bei Bing oder Google News!