


BERLIN / LONDON (IT BOLTWISE) – Eine Rentnerin steht vor der Frage, wie sie ihr Eigenheim in verlässliche Liquidität verwandelt, ohne Sicherheit zu verlieren. Im Fokus stehen Umkehrhypothek und klassischer Eigenheimkredit – zwei Modelle mit völlig unterschiedlichen Zahlungs- und Erbmechanismen. Der Beitrag ordnet Chancen, Kosten und typische Fallstricke ein. Außerdem zeigt er, worauf bei Beratung, rechtlichen Rahmenbedingungen und Datennutzung besonders zu achten ist.
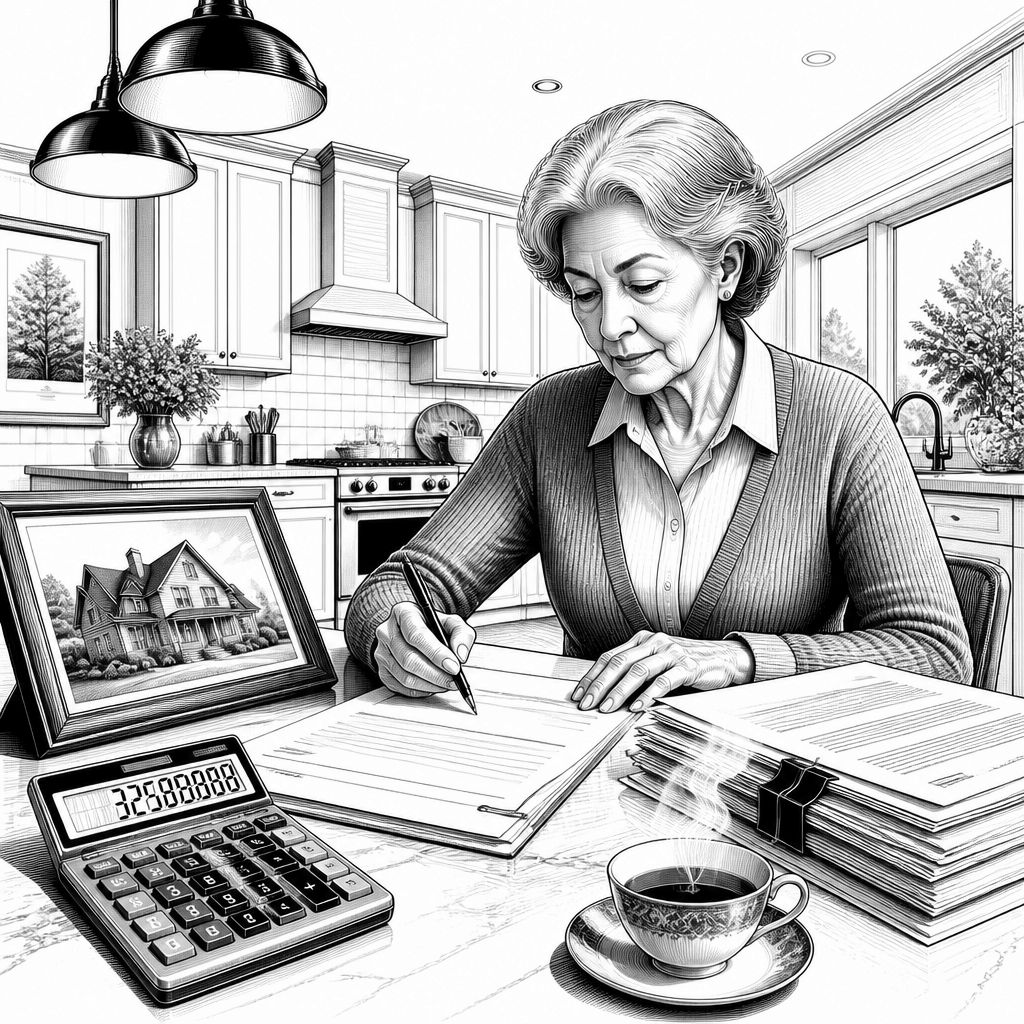
Mit 70 allein zu sein heißt für viele mehr als Einsamkeit: Es entsteht ein dauerhafter Planungsdruck. Denn häufig ist das Haus der größte Vermögensposten, während die laufenden Rentenzahlungen nur einen Teil der Lebenshaltung decken. In dieser Lage wird eine einfache Frage schnell existenziell: Wie lässt sich gebundenes Eigenkapital so aktivieren, dass der Alltag finanziell tragfähig bleibt? Genau hier prallen zwei Logiken aufeinander. Entweder man verflüssigt das Vermögen über eine Umkehrhypothek, oder man nimmt einen klassischen Eigenheimkredit auf. Beide Wege wirken technisch ähnlich, weil sie Immobilien als Sicherheit nutzen, sind aber wirtschaftlich und rechtlich grundverschieden.
Der Kern des Dilemmas liegt in der Struktur des Vermögens. Immobilien sind Illiquid: Man kann nicht einfach „einen Teil“ davon ausgeben, ohne einen Verkauf, eine Belastung oder eine Umstellung der Finanzierung auszulösen. In Deutschland sinkt zudem der reale Wert von Ersparnissen oft durch Inflation, und bei lange niedrigen Zinsen haben viele Haushalte ihre Rücklagen unterschätzt. Für Seniorinnen und Senioren verschiebt sich die Priorität dadurch stark Richtung Planbarkeit: Welche Zahlung kommt monatlich zuverlässig an? Welche Kosten laufen parallel weiter? Und wie wirkt sich das auf die Zeitachse aus, also darauf, ob bis zum Lebensende gehandelt, verzichtet oder weiter vermietet wird. Diese zeitliche Perspektive ist entscheidend, weil sie die Kostenrechnung „diskontiert“.
Die Umkehrhypothek, international oft als Reverse Mortgage bezeichnet, arbeitet mit einem einfachen Prinzip: Der Eigentümer bleibt im Regelfall weiter Eigentümer, erhält aber Zahlungen aus einem gegen das Haus abgesicherten Kredit. Statt dass der Kreditnehmer den Kredit in Raten zurückzahlt, steigen die Verbindlichkeiten über die Zeit, häufig monatlich oder in vereinbarten Intervallen. Aus technischer Sicht gleicht das einer Finanzierungslogik, die Cashflows in die Zukunft „verschiebt“. Als Marktvergleich lohnt sich der Blick auf US-Lösungen wie die Home Equity Conversion Mortgage (HECM), die als Referenzprodukt in der Diskussion immer wieder auftaucht. Dort werden die Zahlungen mit Alter und Immobilienwert verknüpft, was das Modell insbesondere für Menschen mit kürzerer Restlebensdauer attraktiv macht, aber das Erbe reduzieren kann.
Dem Vorteil der sofortigen Liquiditätszufuhr stehen klare Risiken gegenüber. Erstens können die effektiven Kosten hoch sein: Zinsmargen, Bearbeitungs- und Verwaltungsgebühren sowie die laufende Bewertung der Immobilie schlagen in der Gesamtbetrachtung stärker zu als bei vielen klassischen Hypotheken. Zweitens hängt die Auszahlung in der Praxis von Beleihungswerten, Gebührenstrukturen und vertraglichen Anpassungsmechanismen ab. Drittens ist das Erbe als Nebenbedingung zu verstehen: Je länger die Laufzeit dauert oder je stärker Zinsen auflaufen, desto kleiner wird der Restbetrag nach Kredittilgung. Genau deshalb sollten Rentnerinnen nicht nur „Monatsraten“ vergleichen, sondern den kompletten Effekt über Jahre – inklusive Szenarien, was passiert, wenn der Lebensverlauf länger als erwartet ist.
Beim klassischen Eigenheimkredit ist die Cashflow-Logik umgekehrt: Das Eigenkapital dient als Sicherheit, und der Kredit wird in der Regel planmäßig zurückgezahlt. Wirtschaftlich bedeutet das häufig höhere monatliche Belastungen, die jedoch mit günstigeren Zinsniveaus und klareren Tilgungsfahrplänen einhergehen können. Dafür bleibt die Erbmasse grundsätzlich besser kalkulierbar, weil die Verbindlichkeit während der Laufzeit aktiv abgebaut wird. In der Praxis ähnelt die Herangehensweise der bekannten Finanzierung von Wohneigentum, nur dass sie in der Lebensphase „umgedreht“ genutzt wird: Der Kredit wird nicht zur Anschaffung aufgenommen, sondern um Liquidität zu beschaffen. Wer mit 70 aber nicht davon ausgeht, lange zu leben, kann durch diese Verpflichtung dennoch in Druck geraten – etwa wenn unerwartete Ausgaben oder Pflegekosten die Haushaltsrechnung belasten.
Ein weiterer Punkt ist der Vergleich der Vertragsmechanik, also der Frage: Wie reagieren die Modelle auf „Lebensereignisse“ wie Umzug, vorzeitige Rückzahlung oder Verkauf? Bei einem klassischen Kredit lassen sich bei vielen Produkten vorzeitige Rückkäufe oder Tilgungsänderungen vertraglich regeln, wodurch Schulden sich reduzieren und Überraschungen begrenzt werden können. Bei einer Umkehrhypothek dagegen ist die Logik stark an den Status „weiter im Haus bleiben“ gekoppelt; erst beim Auszug oder Tod wird typischerweise die Immobilie verwertet, um die Verbindlichkeit zu bedienen. Für die Betroffenen heißt das: Nicht nur das Produkt, sondern die Entscheidungspunkte müssen analysiert werden. Hier unterscheiden sich auch die Erwartungen: Wer ein „Erbe“ als Ziel betrachtet, bewertet das Modell anders als jemand, der vor allem Stabilität im Alltag sucht.
Marktseitig kommt noch ein Wettbewerbsfaktor hinzu: In Deutschland sind Reverse-Mortgage-Modelle weniger mainstream als klassische Bankhypotheken, weshalb Beratung häufig heterogen ausfällt. Gleichzeitig treten spezialisierte Anbieter und Finanzvertriebe auf, die mit Serviceversprechen für Senioren werben. Besonders relevant ist dabei eine nüchterne Prüfung, wie Zinsentwicklung, Gebühren und Immobilienbewertung in den Vertrag eingebaut sind. Branchenanalysen weisen zudem darauf hin, dass sich aus ähnlichen Produktbezeichnungen schnell unterschiedliche Vertragsdetails ergeben können, etwa bei Anpassungsklauseln, Bewertungsintervallen oder Auszahlungshäufigkeiten. Für die Risikoanalyse sollten Interessierte daher nicht nur den Anbieter vergleichen, sondern die mathematische Gesamtrechnung: effektiver Jahreszins, Nebenkosten und die Restschuld-Perspektive bis zu realistischen Endpunkten.
Für den nächsten Schritt sind zwei Felder entscheidend: rechtliche Einordnung und Datenschutz. Rechtlich bewegen sich viele Entscheidungen im Spannungsfeld zwischen Kreditrecht, Verbraucherinformation und Immobilientransaktionen; je nach Ausgestaltung können unterschiedliche Genehmigungs- und Informationspflichten greifen. Auf der Datenschutzseite ist besonders relevant, welche Gesundheits- und Lebensverlaufsinformationen für die Plausibilisierung von Laufzeiten oder Risikoprofilen verwendet werden. Hier sollten Seniorinnen darauf achten, dass Anfragen transparent sind, Daten minimiert werden und eine sichere Verarbeitung stattfindet. Der künftige Ausblick: Sobald KI-gestützte Kreditwürdigkeits- und Wertermittlungssysteme stärker in die Praxis gelangen, wird die Qualität der Daten noch wichtiger. Wer heute einen Vertrag abschließt, sollte deshalb nicht nur über „Zinsen“ sprechen, sondern auch über Modellannahmen, Auditierbarkeit und nachvollziehbare Berechnungswege.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Umkehrhypothek vs. Eigenheimkredit: So macht man das Haus im Alter zur Liquidität" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Umkehrhypothek vs. Eigenheimkredit: So macht man das Haus im Alter zur Liquidität" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Umkehrhypothek vs. Eigenheimkredit: So macht man das Haus im Alter zur Liquidität« bei Google Deutschland suchen, bei Bing oder Google News!