


CHARLOTTE / LONDON (IT BOLTWISE) – Laut Berichten schaltet die Bank of America nach anfänglicher Skepsis bei OpenAI um und stellt in jüngster Zeit eine Kreditlinie über 520 Millionen US-Dollar bereit. Der Schritt markiert eine deutliche Kurskorrektur im Umgang mit KI-Startups, die teils hohe Investitionsbudgets binden. Für den IPO-Fall bedeutet das: BofA will an der Kapitalmarkt-Dynamik früher beteiligt sein. Gleichzeitig rückt das Thema Risikosteuerung in den Vordergrund, weil KI-Geschäftsmodelle historisch oft stärker schwanken als klassische Finanzierungsfälle.
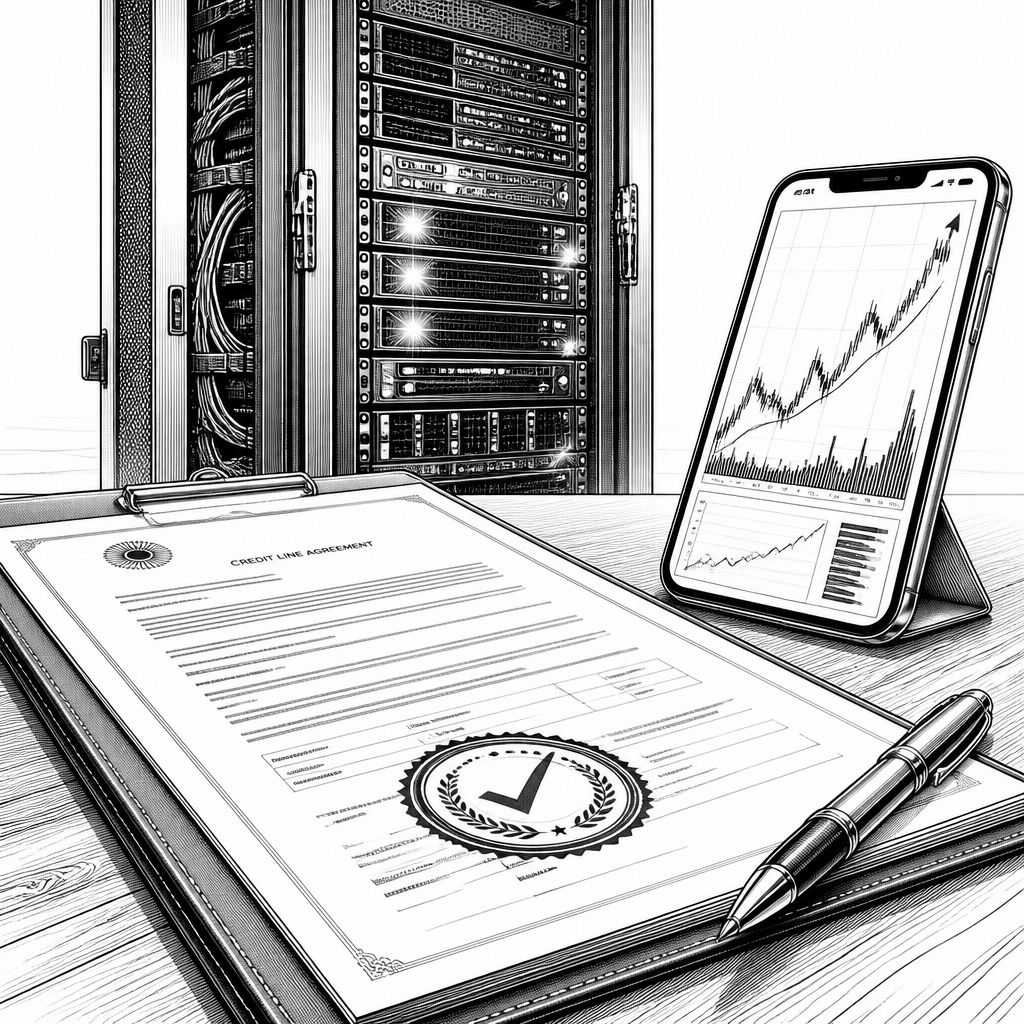
Bank of America hat eine Position aufgegeben, die man im Markt lange als „zu riskant“ für Künstliche Intelligenz wahrnahm: Wie berichtet, stellte die zweitgrößte US-Bank OpenAI in den jüngsten Wochen eine Kreditlinie über 520 Millionen US-Dollar bereit. Der Deal ist nicht nur ein weiteres Finanzierungsinstrument, sondern ein Signal für den Wandel im Bank-Portfolio: Weg von reiner Zurückhaltung gegenüber KI-Startups, hin zu aktiver Beteiligung an einer Kapitalmarkt-Erzählung, die auf einen möglichen Börsenauftritt zielt. Für den CEO Brian Moynihan steht das exemplarisch für den Versuch, Risiko und Timing neu auszubalancieren.
Vergleicht man die Situation mit dem, was die Bank offenbar noch im vergangenen Jahr intern befürchtete, wird die Logik verständlicher: KI-Unternehmen mit hohem Rechenaufwand und entsprechend kapitalintensiven Betriebskosten brauchen häufig lange, bis sich Umsatzkurven stabilisieren. Diese „Cash-Burn“-Dynamik macht Kreditrisiken schwerer kalkulierbar als bei etablierten Software- oder Infrastrukturgeschäftsmodellen. Dass BofA dennoch eine Kreditlinie gewährt, deutet darauf hin, dass sich entweder die Finanzierungsstruktur verbessert hat oder die Risikoannahmen reifer geworden sind – etwa durch bessere Verfügbarkeit von Zahlungsprofilen, Sicherheitenstrukturen oder eine klarere Unternehmensplanung.
Technisch betrachtet ist der Kern solcher Finanzierungen fast immer an die KI-Infrastruktur gekoppelt, selbst wenn die Bank im Kerndokument nur Konditionen und Covenants verhandelt. Rechenzentren, GPU-Kapazitäten, Netzwerk- und Speicherarchitektur sowie das MLOps-Betriebskonzept bestimmen, wie teuer Training und Inferenz dauerhaft sind. Die Kreditlinie kann so indirekt zu der Frage beitragen, ob ein Anbieter seine Modell-Performance konsistent hält, ohne in unkontrollierte Kapitallücken zu geraten. Für Banken wird damit ein „Tech-Risikobild“ relevanter: Modell-Roadmaps, Latenz- und Kostenkennzahlen, Ausfall- und Engpassrisiken sowie Abhängigkeiten von Cloud- oder Hardware-Ökosystemen.
Im Vergleich zu On-Prem-Ansätzen verschiebt sich dabei das Risikoprofil: Cloud-native KI-Entwicklung skaliert zwar schneller, macht aber Ausgaben stärker variabel und häufig stärker an externe Preis- und Kapazitätszyklen gebunden. Genau diese Volatilität ist für eine Bank schwerer zu bepreisen als feste CAPEX-Profile. Historisch haben Banken daher eher bei etablierten Plattformen oder bei klaren Umsatz- und Margenmodellen Kredite ausgegeben. Dass BofA nun eine größere Linie bereitstellt, zeigt, dass sich Marktmechaniken verschoben haben: Investoren bewerten Wachstum und Ökosystemeffekte inzwischen stärker, während Banken versuchen, über strukturierte Finanzprodukte den Anteil des „Tech-Unsicherheits“-Risikos zu begrenzen.
Der Marktkontext ist dabei eng an die IPO-Erwartung gekoppelt. Wenn ein KI-Anbieter auf einen Börsengang zusteuert, steigt der Druck für Banken, frühzeitig Kapitalmarkt- und Platzierungsrolle einzunehmen: Wer den Relationship-First-Ansatz beherrscht, kann bei Mandaten für Underwriting, Debt-to-Equity-Transaktionen oder aktienbezogene Finanzierungen besser mitspielen. Wettbewerber wie JPMorgan oder Goldman Sachs werden in solchen Phasen traditionell ebenfalls auf „Coverage“ achten, weil die Auswahl der führenden Häuser die Koordination von Marketing, Analystenabdeckung und Zeichnungsstrategie beeinflusst. Die Kreditlinie kann dann wie ein Brückenelement wirken: Sie stabilisiert Liquidität, während gleichzeitig ein möglicher Kapitalmarkt-Exit näher rückt.
Branchenanalysten ordnen solche Schritte üblicherweise als Mischung aus strategischem Engagement und risikogesteuerter Wette ein. Entscheidend ist weniger, dass eine KI-Firma kurzfristig Gewinne erzielt, sondern ob die Bank strukturell genug Kontrolle über ihre Exposure bekommt. Dazu gehören Covenants, Laufzeiten, Kündigungsrechte, die Behandlung von Verwässerungsrisiken sowie die Frage, wie der Kredit im Szenario eines Börsengangs wirtschaftlich „mitgenommen“ werden kann. Zusätzlich spielen reputationsbezogene Risiken eine Rolle: KI-Startups stehen in der Öffentlichkeit oft schneller im Fokus, etwa bei Daten- und Modellthemen. Damit verknüpft sich auch die Erwartung an solide Compliance-Prozesse und nachvollziehbare Governance.
Regulatorisch und datenschutzrechtlich verschiebt sich für Banken ohnehin der Maßstab. Auch wenn eine Kreditlinie kein Datenverarbeitungsprojekt ist, verlangen moderne Kredit- und Partnerdiligence-Prozesse zunehmend Nachweise zu Datenschutz, Security und Modell-Governance. Relevant sind Fragen nach dem Umgang mit Trainingsdaten, nach Zugriffskontrollen, nach Auditierbarkeit sowie nach Sicherheitsarchitekturen gegen Prompt-Injection, Data-Leakage und unzureichende Zugriffssperren in KI-Workflows. Für Unternehmen wie OpenAI bedeutet das: Je sauberer die Security- und Privacy-Story dokumentiert ist, desto einfacher wird eine Bankgenehmigung. Für BofA wiederum sinkt dadurch das Risiko, in späteren Regulator- oder Klagekontexten als zu nah am „Risikokern“ wahrgenommen zu werden.
Der Ausblick ist klar: Sollte die IPO-Erzählung Realität werden, dürfte sich der Deal als frühes „Optionen“-Signal erweisen, das BofA nicht nur als Kreditgeber, sondern als Kapitalmarktpartner positioniert. Gleichzeitig bleibt die technische Entwicklung ein maßgeblicher Treiber für die nächsten Quartale: Neue Modellgenerationen, Effizienzgewinne bei Training und Inferenz sowie veränderte Kostenstrukturen entscheiden darüber, ob KI-Startups ihr Investitionsprofil in Richtung nachhaltigerer Margen bewegen. Für Entwickler und Unternehmen im Umfeld bedeutet das mittelfristig mehr Verlässlichkeit bei Finanzierungszugängen, während Banken ihre KI-Kompetenz in Credit-Risk-Modellen ausbauen. Kurz: Der Markt testet gerade, ob sich KI-Wachstum künftig so finanzieren lässt, dass Risiko- und Compliance-Anforderungen nicht nur „mitlaufen“, sondern aktiv mitgestaltet werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "BofA gibt OpenAI doch eine Kreditlinie – jetzt richtet sich der Fokus auf den IPO-Moment" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "BofA gibt OpenAI doch eine Kreditlinie – jetzt richtet sich der Fokus auf den IPO-Moment" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »BofA gibt OpenAI doch eine Kreditlinie – jetzt richtet sich der Fokus auf den IPO-Moment« bei Google Deutschland suchen, bei Bing oder Google News!