


LONDON (IT BOLTWISE) – Die Agricultural Bank of China bleibt vor allem deshalb im Fokus, weil ihr Kredit- und Einlagengeschäft historisch eng mit der Finanzierung des Agrar- und ländlichen Raums verknüpft ist. Zugleich modernisiert die Bank ihre Prozesse über digitale Kanäle wie Mobile-Banking, Online-Kreditstrecken und elektronische Kontoführung. Für Investoren heißt das: Ertragsquellen hängen nicht nur von der Zinslandschaft ab, sondern auch von regulatorischer Kreditlenkung und der Qualität des Kreditportfolios. Der Artikel ordnet die technische und marktseitige Logik hinter der Aktie ein – von Daten- und Prozessarchitekturen bis zum Wettbewerb der chinesischen Großbanken.
Die Agricultural Bank of China steht im Kern für ein Geschäftsmodell, das Stabilität aus der Breite des Kredit- und Einlagengeschäfts zieht – und diese Stabilität wird in China zusätzlich durch staatliche Rahmenbedingungen verstärkt. Das Institut gilt als eine der großen staatlich geprägten Banken, die mit einem dichten Filialnetz sowohl urbane Regionen als auch ländliche Gebiete erreicht. Für die Aktie bedeutet das: Die Ertragsseite hängt stark von der Nachfrage nach Krediten im Binnenmarkt ab, während gleichzeitig das landwirtschaftlich orientierte Portfolio die Bank näher an Förderlogiken und politische Ziele bindet. Genau dort liegt die Besonderheit, die Anleger prüfen sollten.
Technisch betrachtet ist die Bank weniger „ein einzelnes Produkt“, sondern ein orchestriertes System aus Kreditvergabe, Einlagenverwaltung, Risikomodellierung und Abwicklung im Zahlungsverkehr. Klassisch erwirtschaftet sie einen Großteil über Zinsmargen zwischen vergebenen Krediten und eingesammelten Kundeneinlagen. Damit wird die Bilanz besonders sensitiv gegenüber Veränderungen in der Zinslandschaft und gegenüber Schwankungen bei der Kreditqualität. Auf der operativen Ebene bedeutet die Kombination aus vielen kleineren und mittelgroßen Kreditnehmern im Agrarsektor, dass Ausfallrisiken statistisch besser gestreut sind, aber nicht verschwinden. Moderne Kreditprozesse und digitale Kontoführung wirken dabei wie Hebel für Effizienz und Datenqualität.
Ein wesentlicher Treiber ist die Spezialisierung auf Agrarfinanzierung und ländliche Entwicklung. In diesem Segment werden Finanzierungen für Saatgut, Maschinen, Betriebsmittel sowie für Infrastrukturprojekte bereitgestellt. Zusätzlich spielt die Bank eine Rolle bei der Finanzierung von Lager- und Transportkapazitäten sowie von Verarbeitungsleistung, wodurch sich Produktivität und Wertschöpfungsketten im ländlichen Raum verbessern können. Historisch ist diese Ausrichtung nicht nur Marketing, sondern Teil der institutionellen Entwicklung der Bank: Landwirtschaft und ländliche Infrastruktur waren über Jahrzehnte zentrale Themen chinesischer Entwicklungsstrategien. Für das Kreditportfolio kann das zu einer anderen Branchenzusammensetzung führen als bei Instituten, die stärker auf Industrie und Dienstleister fokussiert sind.
Parallel zum traditionellen Filialgeschäft investiert die Bank in digitale Angebote, die für die Wettbewerbsfähigkeit entscheidend werden. Genannt werden unter anderem Mobile-Banking, Online-Banking und digitale Kontoführung; damit können Kunden Kontostände einsehen, Überweisungen tätigen und bestimmte Kredit- oder Sparprodukte digital verwalten. Der strategische Punkt dahinter: Digitalisierung reduziert Reibungsverluste in der Vertriebs- und Servicekette und verbessert die Geschwindigkeit, mit der Informationen von Kundenanfragen in Prozesse der Kreditprüfung und der Mittelverwendung fließen. Im Vergleich zu anderen chinesischen Großbanken, etwa mit stärker urban-industriellem Fokus, kann das zu einer anderen Balance zwischen Filialintensität und digitaler Reichweite führen. Diese Balance wirkt sich mittelfristig auf Kostenstruktur und Margen aus.
Am Markt zeigt sich zudem, wie stark chinesische Großbanken in einem regulierten Wettbewerb stehen. Wettbewerber wie Industrial and Commercial Bank of China, China Construction Bank oder Bank of China verfolgen ebenfalls Digitalisierungs- und Plattformstrategien, aber die Mischung aus Kreditprofilen unterscheidet sich. Für Anleger ist das relevant, weil sich Risikoprofile daraus ableiten: Landwirtschaftliche Einkommen, Agrarpreise und staatliche Förderprogramme beeinflussen die Kreditnachfrage und potenzielle Rückzahlungskapazitäten. Gleichzeitig kann die Bank in urbanen Regionen zusätzlich Hypotheken, Konsumentenkredite und Unternehmensfinanzierungen bedienen, was Diversifikation bringt. Branchenanalysten bewerten solche Mischmodelle oft danach, wie gut ein Institut in Stressphasen Kreditqualität, Liquidität und Profitabilität gleichzeitig steuert.
Regulatorisch operiert die Agricultural Bank of China im Rahmen staatlicher Vorgaben, Kapitalanforderungen und Kreditlenkung. Entscheidungen zur Kreditvergabe in bestimmte Sektoren, Regeln zur Eigenkapitalunterlegung oder Vorgaben zur Behandlung notleidender Kredite können direkt auf Bilanzstruktur und Ergebniswirkung durchschlagen. Das ist nicht nur Makro-Thema, sondern wirkt sich in der Praxis auf Kreditrisikomanagement, Bewertungslogiken und Reporting aus. Für internationale Beobachter kommt als Zusatzkomponente die Transparenz hinzu: Je konsistenter die Kennzahlen zu NPLs, Provisionen und Kapitalquoten veröffentlicht werden, desto besser lassen sich Vergleiche mit anderen Banken anstellen. Insofern ist die Aktie nicht nur eine Wette auf Wachstum, sondern auch auf die Stabilität der regulatorischen Umsetzung.
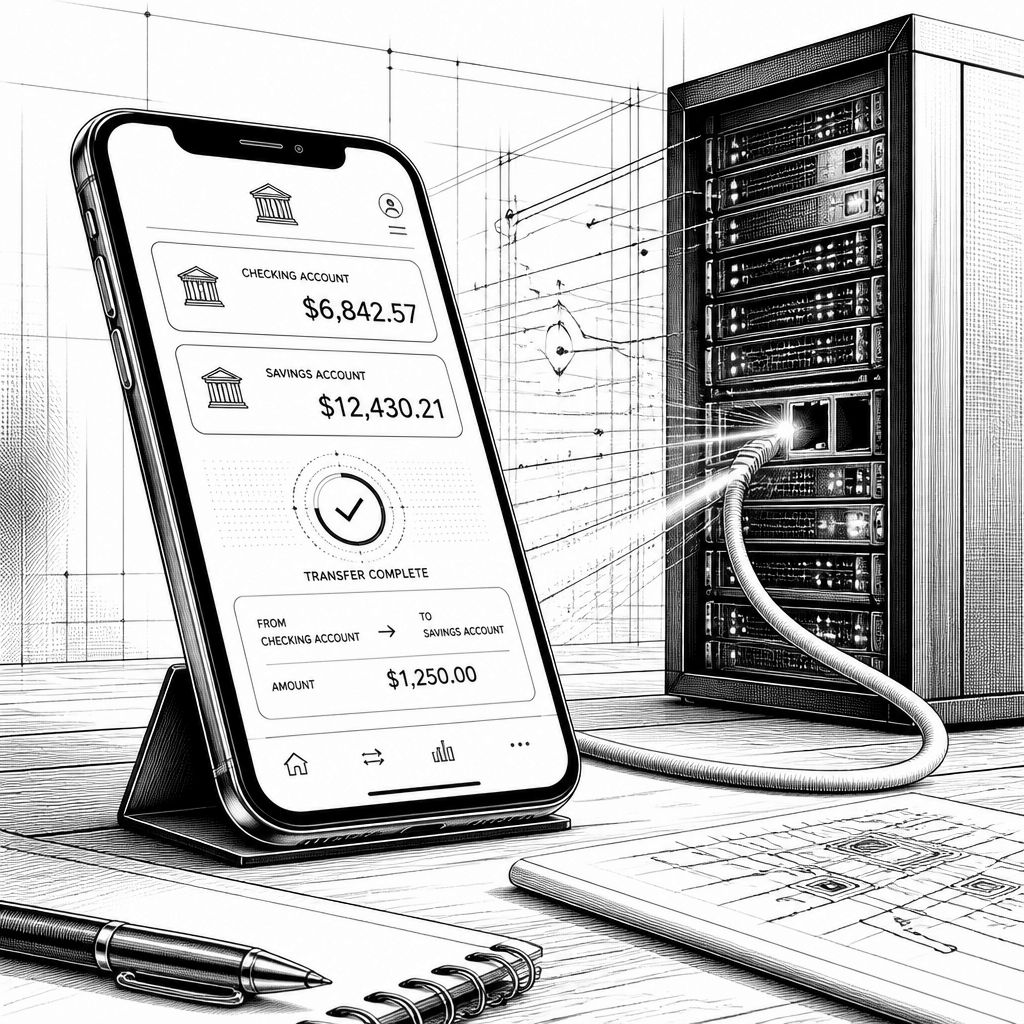
Für internationale Privatanleger, die die Aktie im Portfolio betrachten, wird die langfristige Frage entscheidend: Wie verhält sich die Kombination aus Staatsnähe, Agrarfokus und Digitalisierung über mehrere Konjunkturzyklen? Währungsrisiken spielen dabei ebenso eine Rolle wie regulatorische Änderungen im chinesischen Finanzsektor und Unterschiede in der Berichterstattung. Historisch zeigt der Bankensektor, dass digitale Kanäle zwar Kosten senken und Prozesse beschleunigen können, aber die Risikoseite davon getrennt bewertet werden muss: Eine bessere Datenlage ersetzt keine robuste Kreditprüfung, sie macht sie nur schneller und konsistenter. Konkret liefert das im Text beschriebene Beispiel einer Mobile-Banking-App einen Vorgeschmack auf den funktionalen Alltag: Konten, Zahlungen und Produktverwaltung laufen zunehmend über digitale Interfaces – mit potenziell niedrigerem operativem Aufwand pro Kunde.
Der Ausblick liegt damit weniger in spektakulären Einzelereignissen, sondern in der Frage, wie gut die Bank ihre Daten- und Prozessarchitektur weiter zusammenführt. Wenn digitale Kreditprozesse, Zahlungsverkehr und Konto-Management enger integriert werden, kann das die Vertriebseffizienz erhöhen und die Kostenstruktur beeinflussen. Gleichzeitig bleibt die Ertragsdynamik an die Nachfrage im Binnenmarkt gekoppelt, insbesondere an die Entwicklung ländlicher Einkommen und an die Gestaltung staatlicher Förderprogramme. Wettbewerb entsteht dabei nicht nur durch bessere Apps, sondern durch die Fähigkeit, Kreditrisiken in einem stark regulierten Umfeld fortlaufend zu kalibrieren. Für die nächsten Jahre ist daher mit einer weiteren Verlagerung hin zu effizienteren Plattformprozessen zu rechnen – sofern regulatorische Vorgaben und die Qualität der Kreditportfolios das Wachstum tragen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Agricultural Bank of China: Stabilitätsanker dank Kreditgeschäft und Digitalisierung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Agricultural Bank of China: Stabilitätsanker dank Kreditgeschäft und Digitalisierung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Agricultural Bank of China: Stabilitätsanker dank Kreditgeschäft und Digitalisierung« bei Google Deutschland suchen, bei Bing oder Google News!