


WIESBADEN / LONDON (IT BOLTWISE) – Die Schufa will mehr Transparenz schaffen, ändert aber gleichzeitig ihre Score-Berechnung grundlegend. Recherchen deuten zudem auf eine zusätzliche Sammlung historischer Zahlungsdaten hin, die für Tests neuer Risikorechenverfahren genutzt werden sollen. Für Verbraucher kann das Auswirkungen auf Kredite und Mietverträge haben, während Investoren die mögliche Verschiebung von Risiko- und Finanzierungskalkülen genau verfolgen. Entscheidend wird sein, ob die Nutzung historischer Daten wirklich auf Kontrollzwecke begrenzt bleibt und datenschutzrechtlich sauber dokumentiert ist.
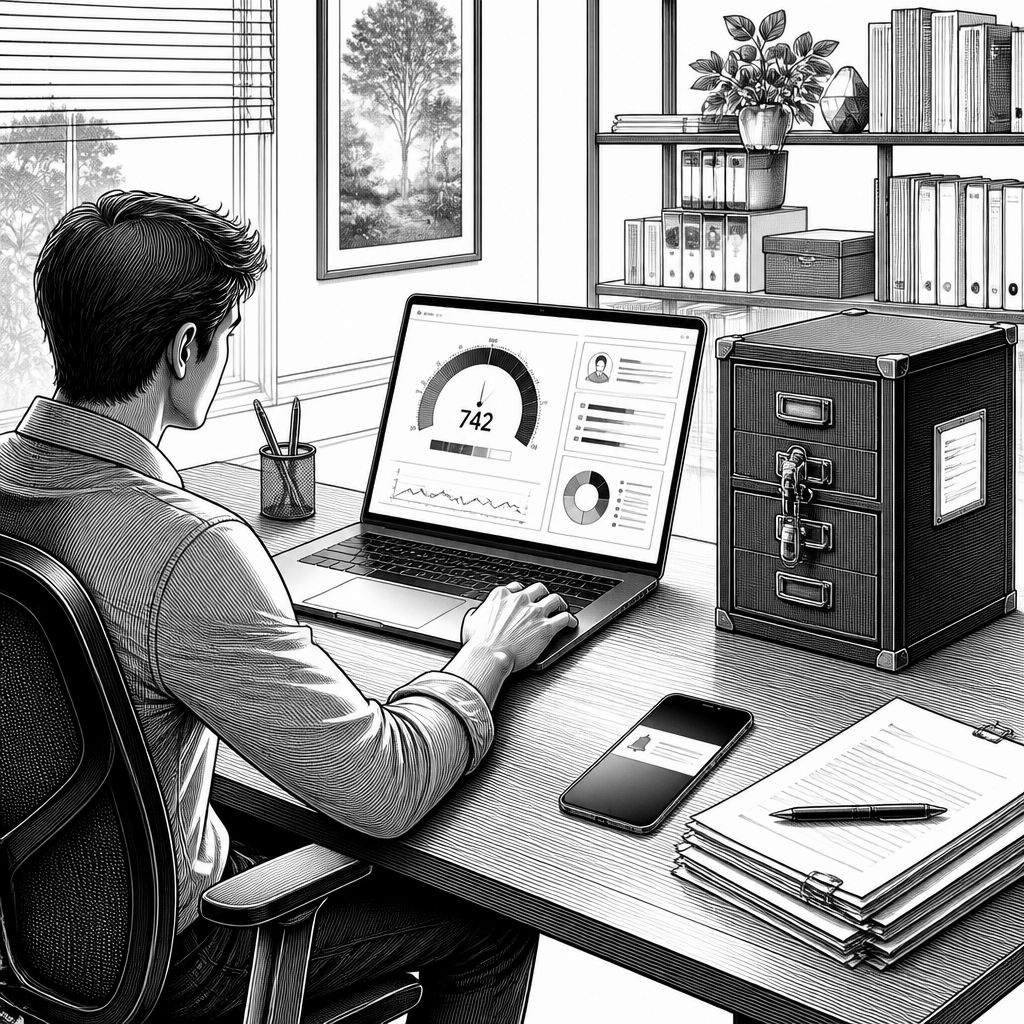
Die Schufa steht erneut im Fokus des deutschen Kredit- und Vermietungsalltags: Mit einer überarbeiteten Score-Methode und der offenbar weitergehenden Speicherung historischer Zahlungsdaten verschiebt sich das Fundament, auf dem viele „Ja“- und „Nein“-Entscheidungen für Finanzierungen basieren. Während die Wirtschaftsauskunftei betont, die Anpassungen dienten Transparenz und verbesserten Risikoberechnungen, rücken Datenschutzfragen in den Vordergrund. Das ist nicht nur ein Verbraucherthema, sondern auch ein Signal an den Finanzmarkt: Wer Risiko-Modelle schneller verfeinert, kann Kreditprozesse effizienter steuern, muss aber gleichzeitig Nachvollziehbarkeit und Rechtskonformität sicherstellen.
Technisch betrachtet geht es um mehr als eine neue Formel für den Score. Seit März soll die Berechnungsmethode für Schufa-Werte grundlegend überarbeitet worden sein; als neue Kriterien werden unter anderem das Alter des ältesten Bankvertrags und der ältesten Kreditkarte sowie Informationen über bestehende Zahlungsstörungen genannt. Solche Merkmale wirken wie Parameter in einem Risikomodell: Je länger eine stabile Kontohistorie besteht, desto stärker kann das Modell Langlebigkeit im Zahlungsverhalten gewichten. Umgekehrt erhöhen signalisierte Störungen die Wahrscheinlichkeit negativer Ausfälle. Für Verbraucher bedeutet das: Der Score ist nicht nur ein Status, sondern ein dynamisches Ergebnis aus Profil, Historie und Ereignissen.
Im Hintergrund steht zudem eine organisatorische und regulatorische Komponente. Laut Recherchen, die NDR und „Süddeutsche Zeitung“ veröffentlicht haben, betreibt die Schufa in Wiesbaden zusätzlich eine Sammlung historischer Daten. Dabei handelt es sich offenbar um Informationen zu vergangenen Zahlungsvorgängen von Millionen Menschen. Die Schufa habe bestätigt, dass neben aktuellen Scores auch historische Zahlungsdaten gespeichert werden. Solche Daten sind wertvoll, weil sie die Grundlage für Tests neuer Risikoberechnungsverfahren liefern können – insbesondere im Kontext der Bankenaufsicht. Genau hier setzt jedoch die Kritik an: Wenn Zugriff und Auswertung über Test- und Kontrollzwecke hinausreichen, könnte die historische Datenbasis mittelbar oder unmittelbar in Kreditentscheidungen einfließen.
Ein zentraler Streitpunkt ist daher die Zweckbindung. Die Schufa verweist darauf, die Verwendung historischer Daten sei rechtlich zulässig. Der Datenschutzexperte Tim Wybitul argumentiert in diesem Zusammenhang, dass personenbezogene Daten zu löschen seien, wenn sie nicht mehr für die Verarbeitung benötigt werden. Das klingt zunächst nach einer klaren Leitplanke, deckt aber eine praktische Grauzone nicht vollständig ab: In der Modellierung können „Tests“ länger andauern, sich mehrfach wiederholen oder in Genehmigungs- und Validierungsphasen übergehen. Aus Sicht der Kritiker – etwa durch Claudio Zeitz-Brandmeyer vom Verbraucherzentrale Bundesverband (VZBV) – entsteht dadurch die Befürchtung, dass Daten, die eigentlich zur Absicherung dienen sollen, doch für Entscheidungen in der Kreditvergabe herangezogen werden könnten.
Für den Markt ist diese Diskussion gleichzeitig eine Frage von Wettbewerb und Architektur. Neben der Schufa arbeiten in Deutschland weitere Auskunfteien wie Creditreform oder Infoscore an ähnlichen Bewertungs- und Scoring-Mechanismen, allerdings mit unterschiedlichen Datenquellen und Verarbeitungslogiken. Wenn eine Auskunftei ihre Modelle auf Basis umfangreicher Historie verbessert, kann das die Treffsicherheit erhöhen und damit Ausfallrisiken messbarer machen. Für Banken und Vermieter bedeutet das potenziell schnellere Entscheidungen und feinere Risikoklassen. Gleichzeitig verschärft sich der Druck, die Modelle erklärbar zu halten, denn je granularer die Daten und je dynamischer die Berechnung, desto höher sind die Anforderungen an Transparenz, Dokumentation und die Möglichkeit zur Prüfung durch Betroffene.
Auch die zeitliche Komponente ist für Investoren relevant. Wenn die Score-Methode „seit März“ grundlegend überarbeitet wurde, entsteht für die Kredit- und Vermietungsbranche eine Übergangsphase: Portfolios werden neu bepreist, Konditionen können sich verschieben, und historische Vergleichsbasis verliert kurzfristig an Aussagekraft. Das wirkt sich auf Kennzahlen aus wie Ausfallquoten, Bewilligungsraten oder durchschnittliche Laufzeiten. In einem solchen Umfeld beobachten Analysten nicht nur die Modelländerung selbst, sondern auch die Einbettung in Governance-Prozesse: Welche Tests wurden durchgeführt, welche Schwellen gelten, und wie wird verhindert, dass Testdaten zur allgemeinen Entscheidungsgrundlage werden? Solche Fragen entscheidet man häufig nicht „einmal“, sondern als operatives Dauerprogramm im MLOps-ähnlichen Sinne.
Für die Zukunft wird entscheidend, wie sauber Schufa und ihre Geschäftspartner Datenschutz- und Sicherheitsanforderungen technisch umsetzen. Ein wichtiger Hebel ist die klare Trennung von Datenbeständen und deren Zugriffsrechten: Testumgebungen sollten nicht dieselben Auswertekanäle nutzen wie produktive Kreditentscheidungen, und Lösch- sowie Aufbewahrungsregeln müssen nachvollziehbar implementiert und auditierbar sein. Daneben spielt die Nutzerperspektive eine Rolle: Verbraucher können sich Scores kostenlos einsehen, was Transparenz verspricht. Gleichzeitig bleiben die Erwartungen hoch, wie konkret daraus eine Handlungsempfehlung abgeleitet werden kann und wie schnell Korrekturen oder Löschungen umgesetzt werden. Regulatorisch wird das vor allem davon abhängen, wie Aufsichts- und Datenschutzanforderungen in der Praxis dokumentiert werden.
Aus unternehmerischer Sicht dürfte die Entwicklung mittelfristig zu zwei gegenläufigen Effekten führen. Einerseits gewinnen datenbasierte Risikomodelle an Präzision, was Finanzierungslinien für Unternehmen grundsätzlich stabilisieren kann, weil Kreditnehmer differenzierter bewertet werden. Andererseits kann die zunehmende Datenintensität das Vertrauen belasten, wenn Betroffene das Gefühl haben, dass sie nicht hinreichend kontrollieren können, welche Historie gegen sie verwendet wird. Ein transparenter Umgang mit Daten und eine klare Regulierung sind deshalb nicht nur „Compliance“, sondern auch ein Standortfaktor. Der Markt wird beobachten, ob die Schufa die historische Datensammlung tatsächlich strikt für Test- und Kontrollzwecke begrenzt – und wie schnell sich daraus ein belastbares, rechtskonformes Standardverfahren ableiten lässt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Schufa speichert historische Zahlungsdaten: Neue Score-Kriterien, Risiko für Verbraucher" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Schufa speichert historische Zahlungsdaten: Neue Score-Kriterien, Risiko für Verbraucher" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Schufa speichert historische Zahlungsdaten: Neue Score-Kriterien, Risiko für Verbraucher« bei Google Deutschland suchen, bei Bing oder Google News!