


NASDAQ / LONDON (IT BOLTWISE) – Hydrofarm meldet für 2023 spürbar weniger Umsatz und erneut einen klaren Nettoverlust. Das Unternehmen reduziert Bestände und passt die Kostenstruktur an, um das bereinigte EBITDA zu entlasten und die Liquidität zu sichern. Anleger schauen nun besonders auf den Produktmix und darauf, ob sich der Umsatzrückgang stabilisieren lässt. Gleichzeitig verschiebt Hydrofarm den Fokus weg von reiner Hardware hin zu Komplettlösungen und margenstärkeren Kategorien.
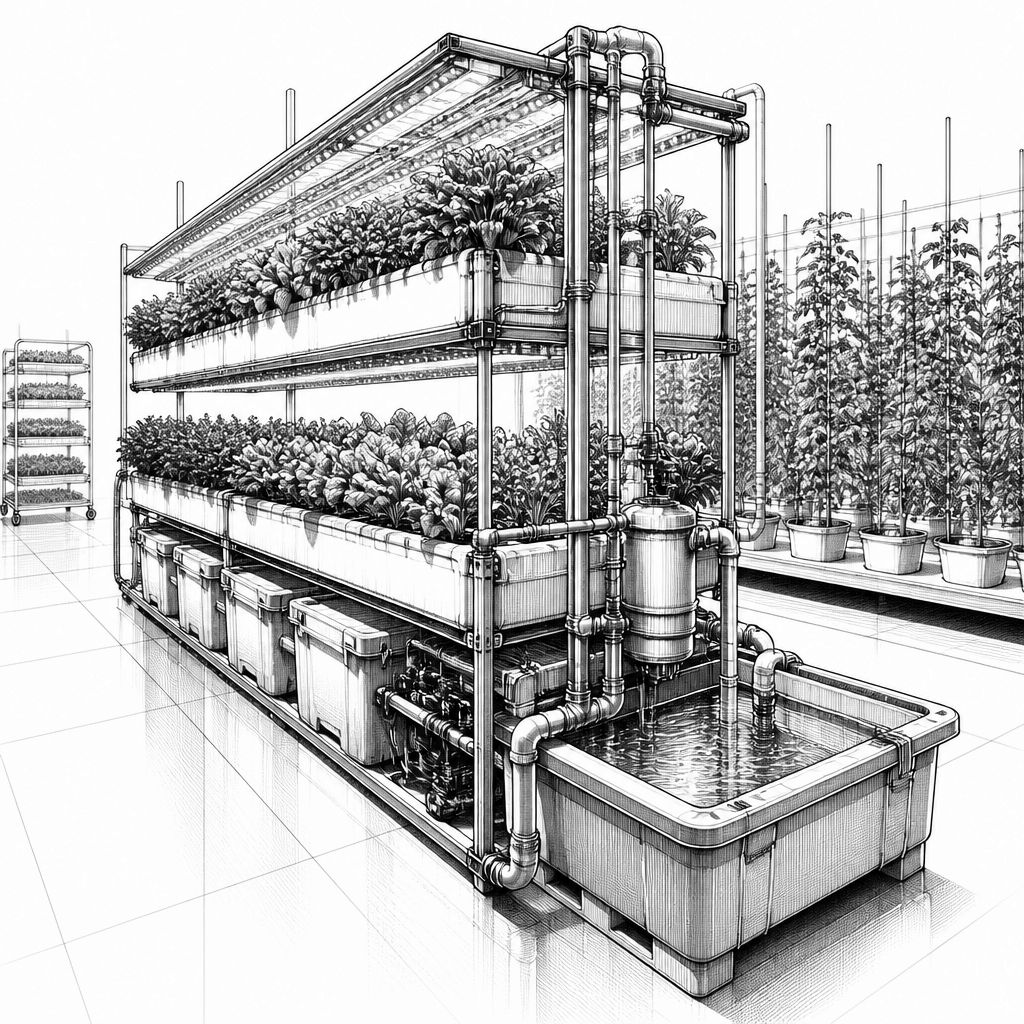
Hydrofarm Holdings Group Inc. steht nach einem herausfordernden 2023 erneut unter Beobachtung: Der Anbieter von Anzucht- und Bewässerungstechnik hat im Jahresvergleich einen deutlichen Nettoumsatzrückgang gemeldet und gleichzeitig die Kosten- sowie Bilanzposition weiter angepasst. Für 2023 nennt das Unternehmen einen Rückgang des Nettoumsatzes um rund 32 Prozent auf etwa 238 Millionen US-Dollar, nachdem 2022 noch knapp 350 Millionen US-Dollar erzielt wurden. Damit verschärft sich die Lage in einem Markt, der seit dem Boom der frühen 2020er Jahre wieder stärker in Richtung Normalisierung geht – mit entsprechend schwächerer Investitionsbereitschaft bei Indoor-Growern.
Technisch und operativ greift Hydrofarm dabei an mehreren Stellen gleichzeitig in die Wertschöpfungskette ein. Im Kern geht es um die Standardkomponenten der Indoor-Gartenbau-Infrastruktur – von Beleuchtung über Klima- und Bewässerungssteuerung bis zu Substraten und Nährlösungen. Wenn das Umsatzvolumen sinkt, wird genau diese Mischung aus Hardwareverkauf und projektgebundenen Komplettleistungen entscheidend: Das Unternehmen hat die Preisstruktur und das Sortiment so angepasst, dass der Bruttogewinn trotz Umsatzdruck prozentual relativ stabil blieb. Parallel dazu reduziert Hydrofarm Lagerbestände, um gebundenes Kapital freizusetzen und das Working Capital zu entlasten.
Auf der Ergebnisebene zeigt sich der Zielkonflikt klassisch für zyklische Industrieprodukte. Hydrofarm berichtet für 2023 einen Nettoverlust im mittleren zweistelligen Millionenbereich; 2022 fiel der Fehlbetrag bereits in ähnlicher Größenordnung an. Positiv ist jedoch die Entwicklung beim bereinigten EBITDA: Laut Unternehmensangaben lag dieses 2023 bei rund minus 10 Millionen US-Dollar, nach einem deutlich höheren Minus im Vorjahr. Als Treiber werden Einsparungen bei operativen Kosten und niedrigere Lagerbestände genannt. Das ist zwar noch kein Turnaround im Ergebnis, aber es deutet darauf hin, dass die Restrukturierung bereits in Kennzahlen übersetzt wird.
Der Blick auf den Markt erklärt, warum das Unternehmen diese Schritte überhaupt braucht. Hydrofarm ist stark mit dem nordamerikanischen Indoor-Gartenbau verknüpft – sowohl mit professionellen Gewächshausbetreibern als auch mit privaten Konsumenten, die Beleuchtung, Bewässerung und Klimasteuerung nutzen. Nach den pandemie- und boomgetriebenen Investitionszyklen in den Jahren 2020 und 2021 hat sich das Umfeld seit 2022 deutlich normalisiert. In der Folge sinkt die Zahl neuer Großprojekte, während bestehende Betreiber mit Überkapazitäten oder Konsolidierungsthemen kämpfen. Dadurch steigt der Wettbewerbsdruck bei Standard-Hardware wie Lampen, Ventilatoren und Bewässerungskomponenten.
In dieser Konkurrenzlandschaft ist die Differenzierung schwierig, aber nicht unmöglich. Unternehmen wie Gavita (bekannt für Beleuchtungslösungen), Fluence (LED-Systeme für kontrollierte Umgebungen) oder auch große Player im Licht-Ökosystem zielen seit Jahren auf effizientere, stärker integrierte Beleuchtungs- und Steuerungskonzepte. Hydrofarm versucht, daraus eine strategische Antwort abzuleiten: Der Wechsel hin zu Komplettlösungen und beratungsintensiven Projekten soll die Abhängigkeit von rein volumengetriebenen Hardwareumsätzen reduzieren. Ergänzend positioniert sich das Unternehmen stärker in margenstärkeren Kategorien wie hochwertigen Nährstoffen, Substraten und kontrollierter Umwelttechnologie. Entscheidend ist, ob der Markt diese Mischung nach dem Investitionszyklus wieder honoriert.
Auch die Bilanzmaßnahmen sind Teil des Tech- und Risiko-Managements – nicht nur eine Finanzübung. Hydrofarm berichtet über eine Reduzierung der Nettoverschuldung, nachdem in den Jahren 2022 und 2023 mehrere Maßnahmen zur Lagerbestandsbereinigung und zur Verringerung des Working Capital umgesetzt wurden. Gleichzeitig wurden Kreditlinien mit US-Finanzinstituten angepasst, um mehr Flexibilität bei der Finanzierung des laufenden Betriebs zu erhalten. Zum Ende des Geschäftsjahres 2023 verfügt das Unternehmen demnach über einen Bargeldbestand im mittleren zweistelligen Millionenbereich. Für die Praxis heißt das: Kurzfristige Verpflichtungen lassen sich bedienen, solange der Restrukturierungseffekt die Cash-Burn-Dynamik nicht nur stabilisiert, sondern idealerweise kontinuierlich verbessert.
Wichtig ist dabei, dass Restrukturierungskosten in zyklischen Phasen oft sichtbar dominieren. Hydrofarm nennt als Schritte die Reduktion von Lagerbeständen, eine Optimierung des Produktportfolios sowie Maßnahmen zur Senkung von Vertriebs- und Verwaltungskosten. Ergänzend wurden die Mitarbeitendenzahl und damit die Personalkosten an das geringere Umsatzvolumen angepasst; konkret nennt das Unternehmen keine detaillierte Kopfzahl im Text, verweist aber darauf, dass insgesamt ein Stellenabbau im einstelligen bis niedrigen zweistelligen Prozentbereich gegenüber dem Expansion-Höchstpunkt erfolgt ist. Zusätzlich arbeitet Hydrofarm an der Harmonisierung von Logistik- und Beschaffungsprozessen, die nach mehreren kleineren Akquisitionen Integrationserfolge braucht.
Strategisch setzt Hydrofarm damit auf die Hebel, die in solchen Umfeldern typischerweise am schnellsten wirken: bessere Prozessintegration, weniger „Reibungsverluste“ und ein klarerer Produktmix. Aus Unternehmensunterlagen werden drei Schwerpunkte sichtbar: erstens die Ausrichtung auf Bereiche mit stabilerer Nachfrage und besseren Margen, etwa Nährlösungen für Hydrokulturen, spezialisierte Substrate und integrierte Steuerungssoftware; zweitens die stärkere Fokussierung auf professionelle Kunden mit größeren Projekten und langfristigen Lieferbeziehungen; drittens die Fortsetzung der operativen Effizienz, um die bereinigte EBITDA-Marge mittelfristig in den positiven Bereich zu bringen. In der Wettbewerbslogik entspricht das dem Versuch, näher an den wertschöpfungsintensiveren Projektanteilen zu bleiben.
Ein besonders konkretes Beispiel ist der Beleuchtungsbereich für Indoor-Grower. Hydrofarm bietet hier modular aufgebaute LED-Leuchten sowie konventionelle Hochdrucklampen an, zugeschnitten auf Pflanzenarten und Wachstumsphasen. Häufig werden diese Lösungen gemeinsam mit Reflektoren, Aufhängungen und Steuergeräten als komplette Pakete verkauft. Obwohl der Umsatzanteil in den vergangenen Jahren rückläufig war – weil viele Großkunden nach dem Boom der frühen 2020er Jahre ihre Investitionsprogramme abgeschlossen haben – bleibt Beleuchtung ein Kernbestandteil des Portfolios. Langfristig wirken Effekte wie effizientere LED-Technologien, steigende Energiekosten und Nachhaltigkeitsanforderungen als Nachfragefaktoren für den Austausch älterer Systeme.
Für die nächsten Quartale wird der Markt weniger die reine Ergebnisrechnung bewerten, sondern die Qualität des Pfads dorthin: Gelingt es Hydrofarm, den Umsatzrückgang zu stoppen oder zumindest zu verlangsamen, und werden die Effekte aus Kostenstruktur und Lagerbeständen so verstetigt, dass Cash-Reserven nicht wieder aufgezehrt werden? Gleichzeitig bleibt das Marktumfeld volatil, weil regulatorische Änderungen und Konsolidierungsprozesse im Cannabis-nahe Umfeld die Nachfrage für Indoor-Equipment beeinflussen. Für Entwickler, Systemintegratoren und Handelspartner bedeutet das: Wer heute Integrations- und Wartungsfähigkeit entlang der gesamten Grow-Infrastruktur mitbringt – von Planung über Installation bis Service – kann potenziell stärker profitieren als nur mit standardisierten Komponenten, gerade wenn der Preisdruck bei Hardware zunimmt.
Unterm Strich zeigt Hydrofarm ein klassisches Bild nach dem Zyklus: Umsatz sinkt, Ergebnis bleibt im Verlustbereich, aber das bereinigte EBITDA nähert sich der Stabilisierung durch operative Hebel. Wettbewerber im Beleuchtungs- und Steuerungssegment setzen parallel weiter auf Effizienz, bessere Integration und projektbezogene Rollouts, sodass Hydrofarm seine Positionierung konsequent weiter ausbauen muss. Wenn das Unternehmen die margenstärkeren Produktlinien tatsächlich stärker gewichtet und die bereinigte EBITDA-Marge mittelfristig dreht, könnte sich die Bewertung an der Börse wieder an die Realität einer weniger kapitalintensiven, besser skalierbaren Kostenstruktur annähern. Bis dahin bleibt die wichtigste Kennziffer für Anleger: ob Break-even-Logik aus der Restrukturierung dauerhaft entsteht – nicht nur in einzelnen Quartalen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hydrofarm nach schwachen Zahlen: Restrukturierung zielt auf bessere Margen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hydrofarm nach schwachen Zahlen: Restrukturierung zielt auf bessere Margen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hydrofarm nach schwachen Zahlen: Restrukturierung zielt auf bessere Margen« bei Google Deutschland suchen, bei Bing oder Google News!