


FRANKFURT AM MAIN / LONDON (IT BOLTWISE) – Monte-Carlo-Simulationen zeigen, welche Renditen für ETF-Portfolios unter realistischen Marktschwankungen wahrscheinlich sind. Statt einer einzigen Prognose entsteht eine Wahrscheinlichkeitsverteilung, die hilft, Portfolios für unterschiedliche Stressphasen zu strukturieren. Gute Diversifikation und regelmäßiges Rebalancing reduzieren vor allem das Risiko, ungünstig zu verkaufen. Damit verschiebt sich der Fokus von maximaler Rendite auf stabilere, risikobereinigte Ergebnisse über lange Zeiträume.
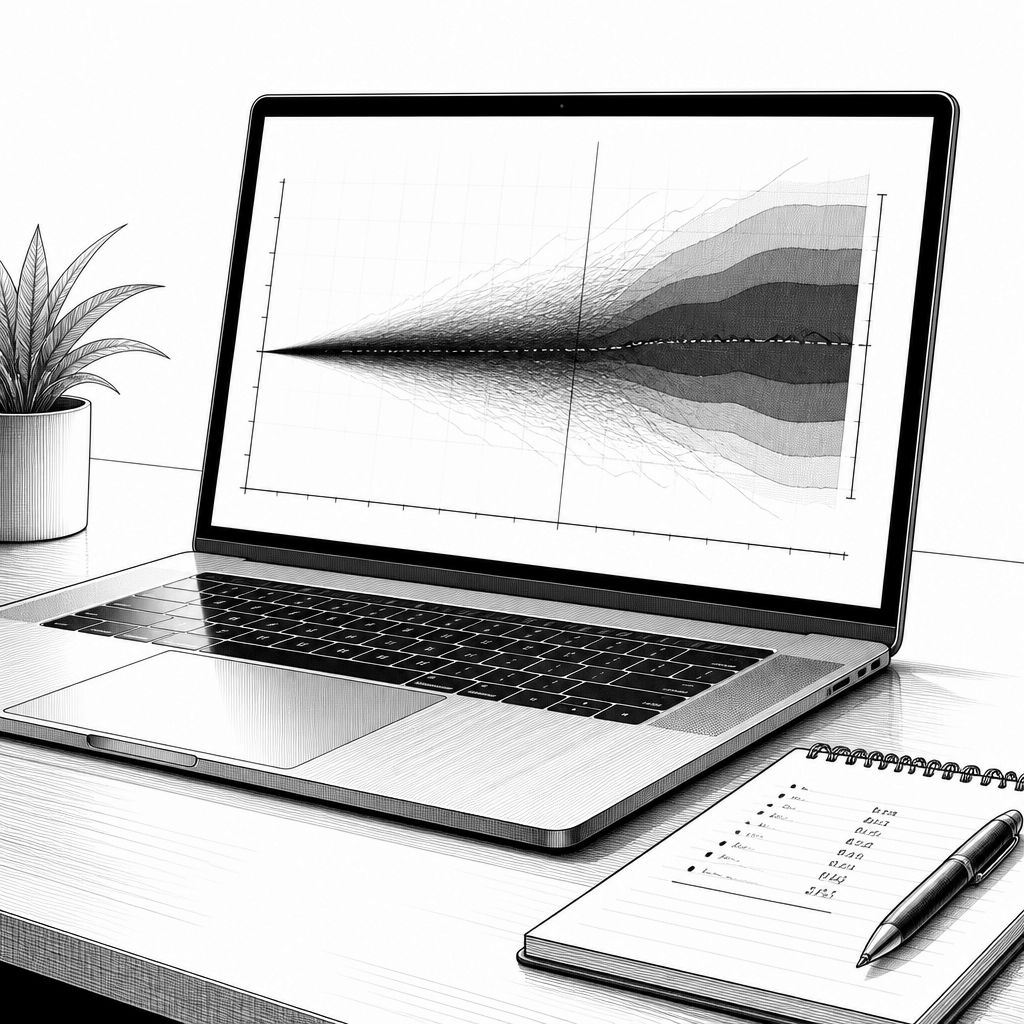
Wer ETF-Portfolios langfristig bewertet, stößt schnell an die Grenzen klassischer „Benchmark-fester“ Prognosen. Genau hier setzt die Monte-Carlo-Simulation an: Sie erzeugt tausende bis zehntausende Marktszenarien, indem sie Zufallsvariablen auf Basis historischer Renditen, Schwankungen und Korrelationen ansetzt. Das zentrale Resultat ist keine Punktvorhersage, sondern eine Wahrscheinlichkeitsverteilung, aus der sich Bereiche für erwartete Renditen, realistische Verlustzonen und seltenere Extremverläufe ableiten lassen. In der Praxis verschiebt das die Diskussion von „Wie viel Rendite schafft das Portfolio?“ zu „Wie verhält es sich bei unterschiedlichen Marktbedingungen?“
Technisch betrachtet arbeitet eine Monte-Carlo-Methodik typischerweise mit einem Modell für die Renditeprozesse der einzelnen Anlageklassen und deren Abhängigkeiten. Aus historischen Daten werden Parameter geschätzt, etwa die erwartete Rendite, die Volatilität und die Korrelationen zwischen Aktien, Anleihen, Rohstoffen oder Immobilien-nahem Exposure. Durch wiederholte Simulationsläufe entsteht dann eine Stichprobe möglicher zukünftiger Pfade. Wichtig ist: Die Qualität des Ergebnisses hängt stark von Annahmen und Inputdaten ab, zum Beispiel davon, ob die Renditeverteilungen in Stressphasen wirklich ähnlich sind wie in den „ruhigen“ Jahren. Für professionelle Teams heißt das: Datenhygiene und Plausibilitätschecks sind genauso relevant wie die eigentliche Rechenroutine.
Auf der Portfolioebene zeigt sich in solchen Simulationen häufig ein Spannungsfeld zwischen Renditemittelwert und Risikoverteilung. Ein rein aktienlastiger Ansatz kann in vielen Simulationen die höchste durchschnittliche Rendite erzielen, aber er produziert auch die breitesten Streuungen und die ausgeprägtesten Drawdowns in ungünstigen Pfaden. Ein gut diversifiziertes Mischportfolio wird in Analysen oft nicht nur wegen geringerer Volatilität interessant, sondern vor allem, weil die risikobereinigten Kennzahlen wie die Sharpe-Ratio besser ausfallen können. Das bedeutet: Nicht das „Maximum“ entscheidet, sondern das Verhältnis von zusätzlichem Renditepotenzial zu den realen Verlustpfaden. Damit wird Diversifikation zu einer Rendite-Risiko-Strategie, nicht zu einem reinen Beruhigungspolster.
Ein weiterer Hebel liegt weniger im anfänglichen „Best-Mix“, sondern im laufenden Betrieb: Rebalancing. In Untersuchungen von Wirtschaftsforschern (u. a. zur Gegenüberstellung statisch optimierter Portfolios versus quartalsweise Rückführung auf Zielgewichte) zeigte sich ein messbarer Renditevorsprung durch regelmäßige Anpassung. Der Mechanismus ist plausibel: Märkte verschieben Gewichte, Gewinner werden automatisch „übergewichtet“, Verlierer schrumpfen. Genau diese Drift kann Risiken in späteren Phasen konzentrieren. Rebalancing baut sie systematisch ab und nutzt gleichzeitig die Disziplin, unterbewertete Bausteine aufzustocken. Entscheidend ist dabei: Der Effekt bleibt auch nach Berücksichtigung von Transaktionskosten in Simulationen oft relevant, weil die strukturelle Risikoentlastung überwiegt.
Damit fällt ein verbreitetes Missverständnis: Diversifikation „kostet“ zwangsläufig Rendite. Viele Simulationsergebnisse widersprechen dem, wenn die Auswahl nicht nur nach Marktrendite, sondern auch nach niedriger Korrelation erfolgt. Besonders auffällig ist, dass riskantere Komponenten über längere Zeiträume hinter konservativeren Alternativen zurückbleiben können, bevor sie wieder aufholen. Ohne stabilisierende Gegenposition im Portfolio besteht dann die Gefahr, dass Anleger in ungünstigen Timing-Momenten verkaufen müssen. Ein diversifiziertes ETF-Portfolio mit regelmäßigem Rebalancing reduziert dieses Realisationsrisiko, weil die Vermögensverteilung durch die Zielgewicht-Mechanik weniger stark „wegdriftet“. Für die Entscheidungspraxis bedeutet das: Die Simulation liefert weniger spektakuläre Geschichten, aber deutlich belastbarere Erwartungen.
Auch der Marktkontext zeigt, warum solche Modelle heute in Investment- und Operations-Teams an Bedeutung gewinnen. Asset-Manager und ETF-Anbieter wie Vanguard, iShares (BlackRock) oder State Street Global Advisors werben seit Jahren für langfristige, systematische Ansätze – während gleichzeitig die Mechanik hinter Risiko, Kosten und Rebalancing in der Beratung oft nur grob erklärt wird. In der aktuellen Phase mit hoher Marktdynamik und wechselnden Zins- sowie Inflationsregimen wird deshalb mehr Wert auf nachvollziehbare Modellannahmen gelegt. Branchenanalysen ordnen Monte-Carlo-Ansätze deshalb zunehmend als „Entscheidungsunterstützung“ ein: Sie sind kein Orakel, aber sie machen die Unsicherheit explizit. Für Enterprise-Lösungen heißt das, dass Modell-Output, Annahmen und Rechenparameter revisionsfähig dokumentiert werden sollten, statt Ergebnisse nur als Zahl zu präsentieren.
Aus regulatorischer und Compliance-Sicht ist zudem wichtig, wie Simulationsergebnisse in Beratung und Marketing verwendet werden. In der EU unterliegen Anlageinformationen typischerweise Anforderungen aus MiFID II sowie Produktoffenlegungen nach PRIIPs (KID). Monte-Carlo-Betrachtungen dürfen daher nicht als garantierte Rendite kommuniziert werden; sie müssen als Szenario- und Wahrscheinlichkeitsanalyse eingeordnet werden. Dazu kommt: Wer Simulationen automatisiert in Portfoliomanagement-Workflows integriert, muss Datenschutz und Zugriffskontrollen sauber umsetzen, besonders wenn Kundendaten in Modellpipelines fließen. Praktisch bedeutet das für Teams: klare Datenflüsse, Logging, Rollenmodelle und ein abgesichertes Versionsmanagement der Modellparameter – damit aus „Modellrechnungen“ keine unprüfbaren Black-Box-Outputs werden.
Der Ausblick für die nächsten Monate ist weniger „neue Gleichung“, sondern bessere Umsetzung. Künftige Modelle dürften noch stärker zwischen Marktregimen unterscheiden, etwa indem sie Stressphasen nicht nur über historische Samples abbilden, sondern auch über gezielte Szenario-Verschärfungen. Daneben wächst die Bedeutung von Modell-Monitoring: Wenn Volatilität und Korrelationen sich dauerhaft ändern, sollten Inputs regelmäßig neu kalibriert werden. Für Anleger und Anbieter bedeutet das eine klare Implikation: Entscheidend ist das Zusammenspiel aus Portfoliozusammensetzung, Rebalancing-Disziplin und einer nachvollziehbaren Modell-Governance. Wer diese drei Punkte miteinander verbindet, kann in Simulationen nicht zwingend die „beste“ Rendite erreichen, aber meist die robusteste Mischung für lange Zeiträume.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Monte-Carlo-Simulation für ETF-Portfolios: Realistische Rendite statt Wunschprognosen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Monte-Carlo-Simulation für ETF-Portfolios: Realistische Rendite statt Wunschprognosen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Monte-Carlo-Simulation für ETF-Portfolios: Realistische Rendite statt Wunschprognosen« bei Google Deutschland suchen, bei Bing oder Google News!