


LONDON (IT BOLTWISE) – Die Indian-Bank-Aktie bekommt Rückenwind, weil das Unternehmen im Geschäftsjahr 2023-24 seinen Nettogewinn spürbar steigert. Treiber sind ein wachsender Zinsüberschuss und ein aktives Kreditbuch, während sich gleichzeitig die NPA-Quote verbessert. Für Anleger wird damit besonders relevant, wie stabil die Zinsmarge bleibt und wie robust die Kapitalbasis über regulatorische Mindestwerte hinaus agiert. Der Blick auf den Wettbewerb zeigt zudem, dass sich das klassische Staatsbank-Portfolio weiter digitalisiert.
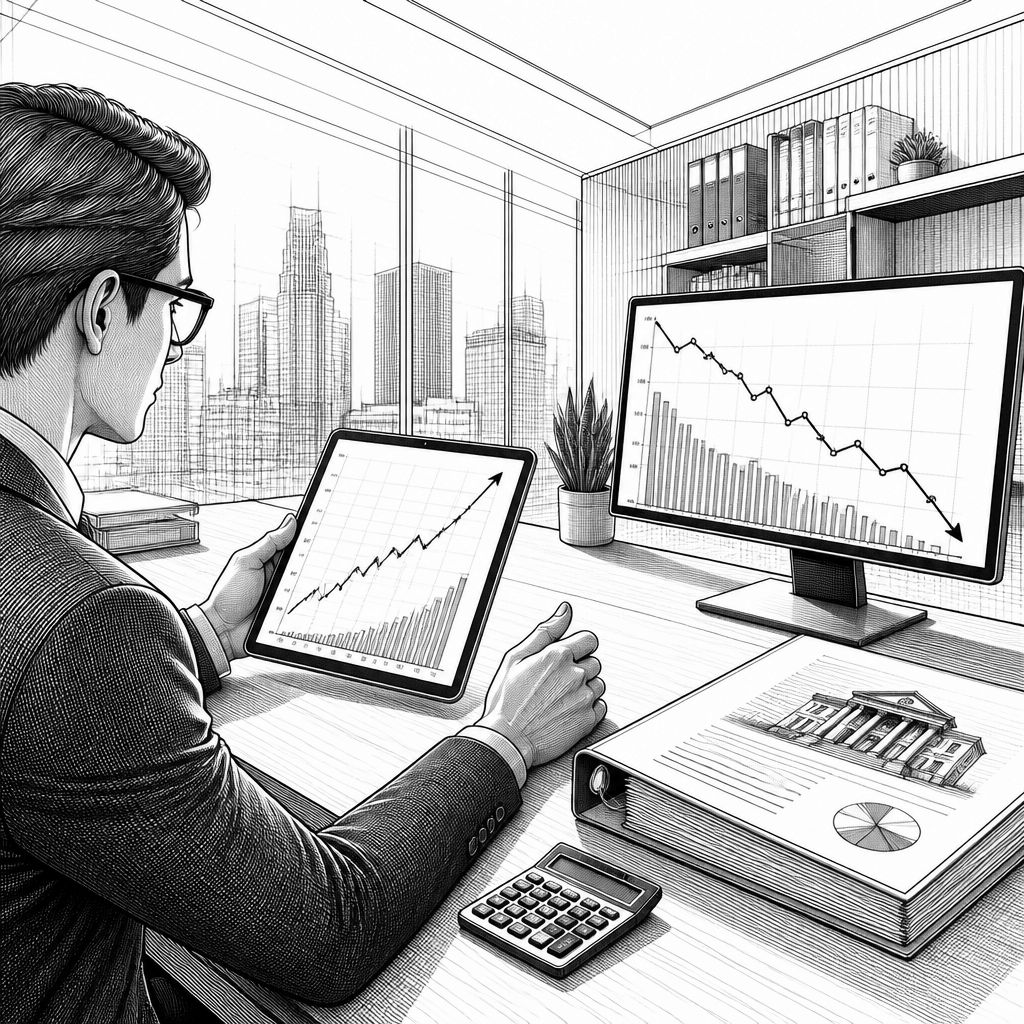
Die Aktie der indischen Staatsbank Indian Bank steht nach dem Geschäftsjahr 2023-24 im Fokus vieler Investoren, weil sich Ergebnisdynamik und Kreditqualität gleichzeitig verbessern. Im Kern beschreibt der Jahresbericht eine klare Verschiebung: Mehr Zinsüberschuss und ein wachsendes Kreditbuch stützen den Nettogewinn, während die Bank notleidende Engagements weiter reduziert. Genau diese Kombination ist für das Bewertungsmodell entscheidend, weil sie zwei gegensätzliche Risiken adressiert: Margendruck im Zinsgeschäft und potenzielle Kreditausfälle im Bestand. Auch wenn der Kurs kurzfristig auf Makrodaten reagiert, liefern die Kennzahlen für die mittlere Frist die Substanz.
Technisch betrachtet wirkt das Zusammenspiel aus Bilanzsteuerung und Risikomanagement wie ein „Double Engine“-Ansatz: Die Bank erweitert nicht nur das Kreditvolumen, sondern steuert gleichzeitig Refinanzierungskosten und Kostenstruktur. Laut Investor-Relations-Informationen stieg der konsolidierte Nettogewinn im Vergleich zu 2022-23, unter anderem durch Wachstum des Zinsüberschusses und eine Verbesserung der Kosten-Ertrags-Relation. Dazu passt, dass die Erträge im Kreditgeschäft breiter verteilt waren und die durchschnittliche Auslastung der vergebenen Kredite zunahm. Auf der Aufwandseite blieb der Verwaltungsaufwand moderat; die Cost-Income-Ratio verbesserte sich damit spürbar, was die Qualität des Gewinnanstiegs erhöht.
Für die Kreditseite ist die NPA-Entwicklung der zentrale Prüfstein. Die Bank nennt eine weitere Reduktion des Anteils notleidender Kredite; sowohl die Brutto-NPA-Quote als auch die Netto-NPA-Quote lagen deutlich unter den Niveaus früherer Jahre. Verantwortlich ist dabei nicht nur ein „Stopp“ neuer Problemkredite, sondern auch aktives Bereinigen problematischer Engagements sowie zusätzliche Wertberichtigungen. Das Monitoring des Kreditportfolios unterstützt diese Linie, weil es frühe Warnsignale aus Mahnprozessen und Zahlungsprofilen aufgreift. In der Praxis bedeutet das: Die Bank kann Wachstumschancen im Retail- und Firmenkundengeschäft verfolgen, ohne das Risikoprofil zu verwässern.
Damit eng verknüpft ist die Kapitalausstattung, also die Fähigkeit, weiter zu investieren und gleichzeitig Puffer für Verluste vorzuhalten. Indian Bank berichtet für 2023-24, dass die Gesamtkapitalquote und die Kernkapitalquote über den regulatorischen Mindestanforderungen lagen. Bewertungslogik dahinter: Solange die Kapitalquoten nicht knapp werden, bleibt der Spielraum für zusätzliche risikogewichtete Aktiva – und damit für weiteres Kreditwachstum. Im Jahresvergleich verbesserte sich die Kapitalbasis zudem durch Gewinnthesaurierung und gezieltes Management risikogewichteter Aktiva. Für Anleger ist das relevant, weil es die Nachhaltigkeit des Wachstums stärker untermauert als reine Ertragszahlen.
Ein zweiter Hebel ist die Zinsmarge, die im Bankensektor typischerweise als Frühindikator für Margendruck gilt. Indian Bank konnte ihre Nettozinsmarge gegenüber 2022-23 verbessern, laut Darstellung gestützt durch eine vorteilhafte Zinsstruktur im indischen Markt und eine Optimierung der Einlagenkosten. Die Einlagenbasis gilt dabei als stabil, unter anderem durch laufende Konten sowie Spar- und Festgelder von Privatkunden, ergänzt durch Einlagen von Unternehmen und Institutionen. Besonders wichtig ist in diesem Kontext das CASA-Verhältnis (Current Account Savings Account), weil kostengünstige Einlagenanteile die Marge stabilisieren. Gleichzeitig verfolgt die Bank ein risikoarmes Wachstum, das Krediteinlagenrelationen unterstützt.
Im Wettbewerbsumfeld agiert Indian Bank nicht im luftleeren Raum. Rivalen wie State Bank of India, Punjab National Bank oder Bank of Baroda werden vom Markt parallel gelesen, weil ihre Margen- und NPA-Entwicklung stark die Erwartungen an das gesamte Staatsbank-Segment prägt. Der Unterschied in der Praxis entsteht häufig nicht in einzelnen Quartalen, sondern in der langfristigen Umsetzung: Breites Filialnetz, digitale Kanäle und Produkte für Retail sowie Firmenkunden sind bei vielen Instituten Standard. Indian Bank hebt jedoch die Wirkung von Technologieinvestitionen hervor, insbesondere zur Effizienzsteigerung in Prozessen und zur Verbesserung der Kundenerfahrung im Zahlungsverkehr, bei Kreditabschlüssen und im Wertpapiergeschäft.
Für Anleger ist zusätzlich relevant, wie sich die Portfolioschwerpunkte auf die Ergebnisse auswirken. Die Kreditvergabe wird als breit diversifiziert beschrieben, mit Wachstum im Retail-Segment, bei gewerblichen Krediten sowie im Bereich kleiner und mittlerer Unternehmen. Parallel erweitert die Bank Linien über staatliche Förderprogramme, die speziell Kleinst-, Klein- und Mittelunternehmen adressieren. Das kann kurzfristig das Volumen erhöhen und langfristig die Kundenbindung stabilisieren, sofern die Risikoprämien und Sicherheitenmodelle sauber an die Fördermechanik angepasst sind. In einem Umfeld, in dem regulatorische Leitplanken des RBI und Basel-nahe Kapitallogik ohnehin den Rahmen setzen, wird genau diese Kombination aus Wachstum und Risikodisziplin zum Marktthema.
Aus dem Gesamtbild ergibt sich für die nächsten Quartale ein klarer Erwartungskorridor: Wachsendes Kreditvolumen wirkt positiv auf Erträge, die verbesserte NPA-Quote reduziert die Verlustwahrscheinlichkeit, und die Kapitalausstattung schafft Handlungsspielraum. Gleichzeitig sollten Investoren die Entwicklung der Zinslandschaft und die Einlagenkosten im Blick behalten, denn dort entscheidet sich, wie robust die Zinsmarge bleibt. Auf der Compliance- und Regulierungsseite gilt: Banken müssen ihre Kreditrisiken kontinuierlich überwachen, Rückstellungen und Wertberichtigungen anpassen und die Kapitalquoten dauerhaft über Mindestanforderungen halten. Für Unternehmen und Entwickler ist das indirekt auch eine Chance, weil digitalisierte Kredit- und Onboarding-Prozesse zunehmend mit Blick auf Sicherheit, Datenqualität und Auditierbarkeit umgesetzt werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Indian Bank: Ergebnisanstieg 2023-24 stärkt Kreditqualität und Zinsmarge" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Indian Bank: Ergebnisanstieg 2023-24 stärkt Kreditqualität und Zinsmarge" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Indian Bank: Ergebnisanstieg 2023-24 stärkt Kreditqualität und Zinsmarge« bei Google Deutschland suchen, bei Bing oder Google News!