


LONDON (IT BOLTWISE) – Donald Trump beschreibt die sogenannten Trump-Accounts als Weg zu Vermögen im sechsstelligen Bereich für Kinder. Laut den Programmdaten hängt das Ergebnis jedoch stark davon ab, ob Eltern oder andere Geldgeber über Jahre hinweg regelmäßig einzahlen. Rechenmodelle zeigen: Ohne maximale Beiträge bleiben die Beträge deutlich unter „hunderttausenden“. Für Familien mit wenig Spielraum stellt sich damit vor allem die Frage, ob das Versprechen praktisch erreichbar ist.
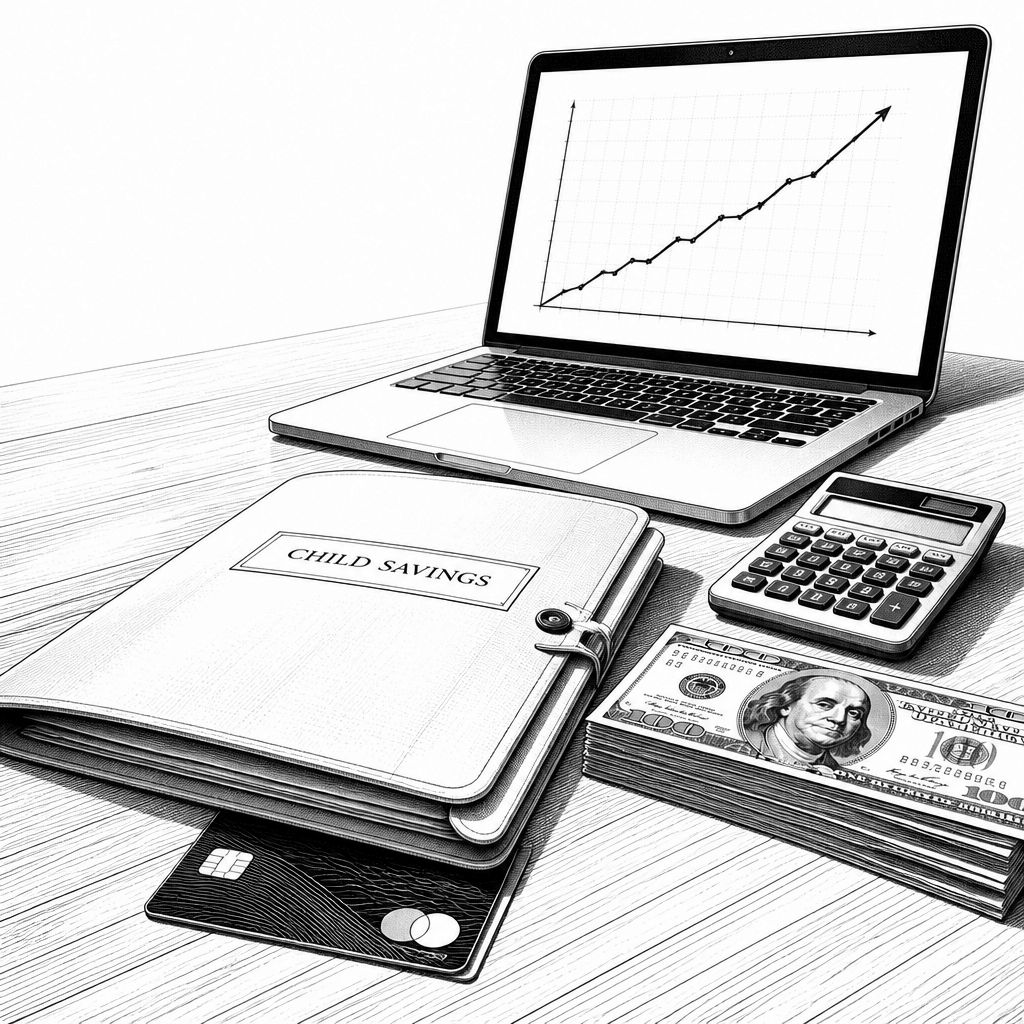
Donald Trumps Versprechen rund um die sogenannten „Trump-Accounts“ klingt im Kern wie ein Automatismus: Der Staat legt pro Kind Startgeld in Höhe von 1.000 US-Dollar auf ein spezielles Anlagekonto, das später – so die politische Erzählung – zu „hunderttausenden“ US-Dollar anwachsen könnte, sobald Kinder 18 Jahre alt sind. Entscheidend ist dabei aber nicht nur die Höhe des Seed Money, sondern vor allem die Annahme, dass Eltern oder andere Geber über Jahre hinweg erhebliche Zusatzbeträge leisten. Genau an dieser Stelle entsteht eine Spannungszone zwischen Schlagwort und Mathematik: Die Rechnung funktioniert zwar unter großzügigen Parameter-Sets, sie kippt aber schnell, wenn man realistische Beitragsspielräume einkalkuliert.
Technisch betrachtet handelt es sich bei den Trump-Accounts um ein Kindersparmodell, das steuerlich bis zur Volljährigkeit aufgeschoben wächst und danach wie eine klassische „Individual Retirement Account“ behandelt wird. Das Konto darf grundsätzlich erst ab dem 18. Lebensjahr genutzt werden; vor diesem Zeitpunkt ist eine Entnahme nicht vorgesehen. Danach sind Abhebungen für bestimmte „qualified expenses“ möglich – etwa für Studiengebühren oder den ersten Wohnungskauf, allerdings mit einer Obergrenze von 10.000 US-Dollar für den Erstkauf. Für frühere Entnahmen gelten dagegen typische IRA-Regeln: Steuern nach dem normalen Einkommensteuersatz und zusätzlich eine 10% Abgabe, wenn keine Ausnahme greift. Für Beiträge gilt dabei ein wichtiger Unterschied: Vorsteuerbeiträge, einschließlich staatlichem Seed Money und Arbeitgeberzahlungen, werden steuerlich wie Einkommensanteile behandelt, während nachsteuerliche Beiträge steuerbefreit bleiben.
Die Mechanik der Anlagestrategie ist ebenfalls klar umrissen: Nach Angaben des Finanzministeriums werden die neu eröffneten Konten zunächst in den State Street SPDR Portfolio S&P 500 ETF investiert. Dieser ETF bildet die Wertentwicklung der 500 größten US-Unternehmen ab und gilt damit als breit gestreute Indexanlage mit eher niedrigen Kosten im Vergleich zu aktiv gemanagten Fonds. Gleichzeitig weist das Programm darauf hin, dass in den kommenden Monaten weitere Indexfonds als Optionen zur Verfügung stehen sollen. Diese Struktur ist für die Wachstumsargumente zentral, weil sie implizit davon ausgeht, dass die Kapitalmärkte über einen langen Zeitraum ähnliche Renditen liefern wie historische Durchschnittswerte – eine Annahme, die in der Praxis schwankt und unter ungünstigen Marktphasen deutlich weniger gut aufgeht.
Genau diese Abhängigkeit macht die konkreten Zahlen am Ende zur Schlüsselfrage. In einem Modell des „Council of Economic Advisers“ wird – ausgehend vom staatlichen Seed Money von 1.000 US-Dollar – unter dem mittleren Szenario bei einer durchschnittlichen jährlichen Rendite von 10,3% ein Kontostand von 303.757 US-Dollar bis zum 18. Lebensjahr genannt, allerdings nur dann, wenn zusätzlich der maximale jährliche Beitrag von 5.000 US-Dollar pro Konto geleistet wird (inflationsbereinigt ab dem nächsten Jahr). Ein High-Case mit 18,5% Rendite landet sogar bei 730.395 US-Dollar. Umgekehrt zeigen die unteren Parameter: Bei 5,4% jährlichem Wachstum werden im gleichen Modell 187.408 US-Dollar prognostiziert. Noch stärker wird der Einfluss fehlender Beiträge sichtbar: Ohne Zusatzzahlungen wächst das Seed Money laut den Projektionen auf lediglich 5.839 US-Dollar bis zum 18. Lebensjahr; selbst bei halbierte Zusatzbeiträge von 2.500 US-Dollar pro Jahr liegt der Endwert im mittleren Szenario bei 154.798 US-Dollar. Das ist eine andere Geschichte als „hunderttausende“, die in der öffentlichen Kommunikation oft als naheliegendes Ergebnis für besonders benachteiligte Kinder dargestellt wird.
Auch politisch wird das Versprechen nicht nur über Renditeannahmen transportiert, sondern über eine Darstellung von „Start ohne Geld“. Donald Trump sagte am 6. Juli: „Think of it, children that are born without money, without any money. Great parents, they can have – everything can be great, but they have no money. They can become very wealthy children at 18“. In der Programmdynamik ist das jedoch nur dann plausibel, wenn aus dieser „ohne Geld“-Ausgangslage über Jahre hinweg zusätzliche Mittel in der Größenordnung von mehreren tausend US-Dollar pro Jahr fließen. Hier melden Finanzexperten Zweifel an, weil in Niedriglohnhaushalten häufig nicht die nötige freie Liquidität für wiederkehrende Maximalbeiträge vorhanden ist. Eine konkrete Gegenposition formulierte der demokratische Abgeordnete Bennie Thompson aus Mississippi am 6. Juli in einem Posting: „It’s safe to say, I would pass on a Trump account.“ Gleichzeitig wird im Programmkonzept zwar betont, dass das Konto ein Familien- und Arbeitgeberinstrument ist, aber die Beitragsobergrenze von insgesamt 5.000 US-Dollar pro Konto bleibt bestehen – und die Frage, ob genau diese Obergrenze bei allen Einkommensgruppen realistisch erreicht wird, entscheidet über die Größenordnung am Ende.
Als zusätzlicher Auslöser für Erwartungen dient die staatliche Anschublogik: Neben den 1.000 US-Dollar Seed Money für Kinder, die zwischen dem 1. Januar 2025 und dem 31. Dezember 2028 geboren werden und eine gültige Social-Security-Nummer besitzen, sieht das Programm eine weitere Förderung vor. Laut den Programmdaten erhalten außerdem 250 US-Dollar zusätzlich nur für einen bestimmten Kreis von Kindern – nämlich die ersten 25 Millionen unter 10 Jahren, die in einem ZIP-Code mit einem Medianeinkommen von 150.000 US-Dollar oder weniger leben. Diese Zusatzfinanzierung geht auf eine Spende in Höhe von 6,25 Milliarden US-Dollar zurück, die für diese Konten eingerichtet wurde. Wichtig ist: Selbst diese zusätzlichen 250 US-Dollar ändern die Grundlogik nicht, weil das Wachstum ohne wiederkehrende Beiträge zwar „ein paar Tausend“ mehr bringen kann, aber nicht automatisch auf sechsstellige Summen bis zur Volljährigkeit springt. Darin liegt die eigentliche Strukturfrage: Das Modell kann Reichtumsfantasien unter bestimmten Annahmen stützen, aber es adressiert Armut primär über Anlagewachstum – nicht über dauerhaft verfügbares Haushaltseinkommen.
Am Ende entscheidet nicht die Existenz eines Kontos, sondern die Kombination aus Beitragsleistung, erwarteter Rendite und Steuerroutine. Das Programm nutzt dafür einen ETF-Start und ein steuerlich aufgeschobenes Anlagewachstumsprofil, während es zugleich auf die Beitragsfähigkeit vieler Haushalte setzt. Für die politische Bewertung heißt das: Wer „hunderttausende“ bis 18 Jahre verspricht, muss praktisch zeigen, dass breite Einkommensgruppen die Maximalbeiträge oder zumindest deutlich spürbare Zusatzbeiträge dauerhaft stemmen können. Wenn nicht, wird aus einem „Rags-to-Riches“-Narrativ eher ein selektives Wachstumsszenario, von dem vor allem Haushalte profitieren, die ohnehin Spielraum für regelmäßiges Sparen haben. Für die Diskussion um Fairness und Wirksamkeit ist damit weniger der Kontostart der kritische Punkt, sondern die Frage, ob die wiederkehrenden Einzahlungshürden in der Breite tatsächlich überwindbar sind.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Trump-Accounts: Wie realistisch sind „hunderttausende“ Dollar bis zum 18. Lebensjahr?" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Trump-Accounts: Wie realistisch sind „hunderttausende“ Dollar bis zum 18. Lebensjahr?" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Trump-Accounts: Wie realistisch sind „hunderttausende“ Dollar bis zum 18. Lebensjahr?« bei Google Deutschland suchen, bei Bing oder Google News!