


HONGKONG / LONDON (IT BOLTWISE) – HKBN steht nach dem jüngsten Zahlenwerk und dem laufenden Übernahmeangebot eines Konsortiums weiter im Fokus der Märkte. Der Angebotspreis von rund 1,68 HKD trifft auf Kurse um etwa 1,50 HKD und bringt damit eine Debatte über die Höhe der Prämie zurück. Gleichzeitig bleibt für Aktionäre entscheidend, wie belastbar Dividende und Cashflow angesichts der Investitionslage sind. Anleger müssen daher kurzfristige Kursausschläge gegen eine mittelfristige Bewertung der Ertragsqualität abwägen.
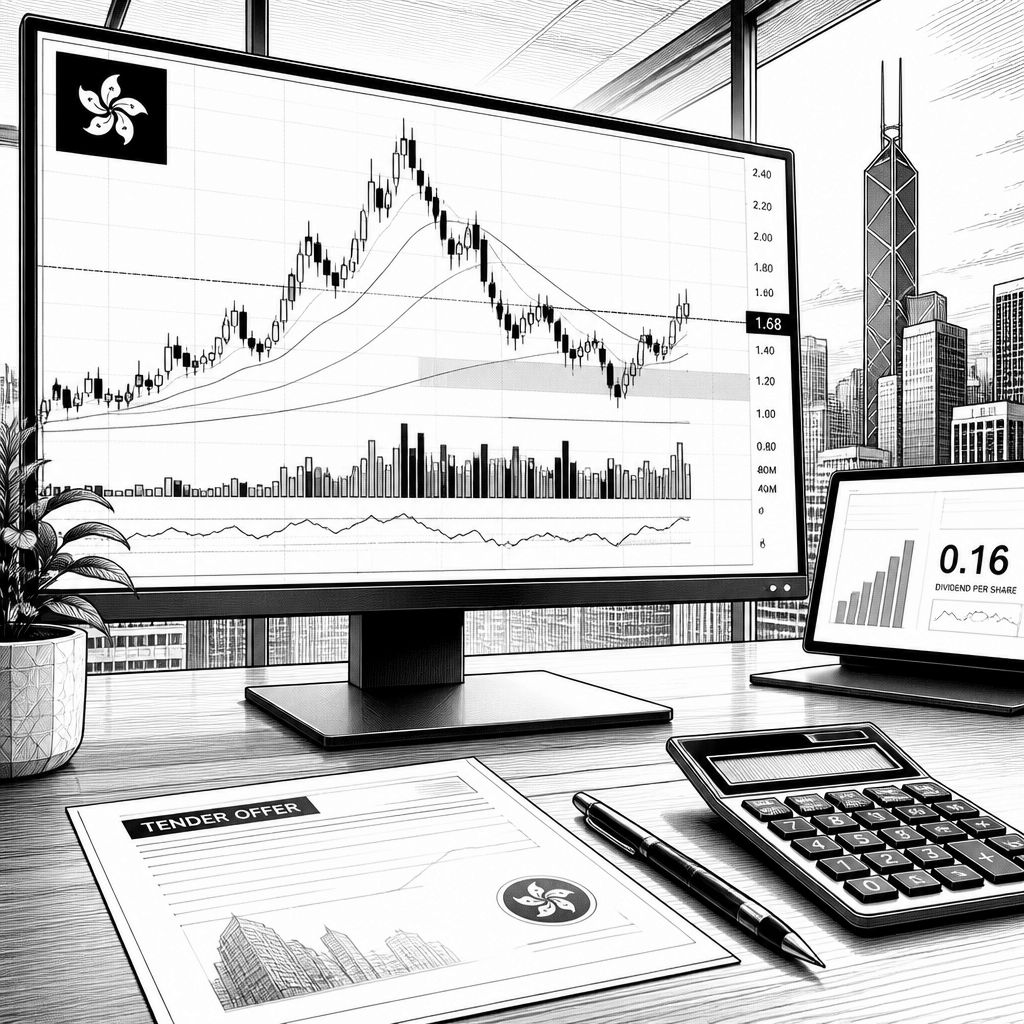
Bei HKBN ist es derzeit weniger das operative Tagesgeschäft als vielmehr die Kombination aus veröffentlichten Geschäftszahlen und einem laufenden Übernahmeprozess, die die Aktie bewegt. Für das Geschäftsjahr 2023/24 nennt der Konzern in den vorliegenden Unterlagen einen Umsatz von rund 11,4 Mrd. HKD, nahezu stabil gegenüber dem Vorjahr. Genau diese Stabilität prallt nun aber auf eine Kaufprämie, weil das Konsortium seit dem Frühjahr 2024 ein öffentliches Übernahmeangebot zu rund 1,68 HKD je Aktie in Aussicht stellt. In dem engen Preisband zwischen Angebot und zuletzt gehandelten Kursen um etwa 1,50 HKD entsteht eine Dynamik, die schnell auch ohne neue Unternehmensmeldungen spürbar Volatilität erzeugt.
Aus Marktsicht ist das Angebotsniveau deshalb so wirksam, weil es einen unmittelbaren Bewertungsanker liefert. Um die Marktkapitalisierung kreisten Anleger im Umfeld des Angebots grob bei 2,0 bis 2,5 Mrd. HKD, womit der Telekomwert klar im Mid-Cap-Segment verortet bleibt. In solchen Marktbereichen wirken sich schon vergleichsweise kleine Erwartungen über Zustimmung, Regulierung oder mögliche Alternative für Eigentümerentscheidungen überproportional auf die Kursbildung aus. Das Konsortium bietet damit nicht nur einen Preis, sondern setzt auch ein Signal, dass die Cashflow-Qualität des Geschäfts strategisch genutzt werden könnte. Gleichzeitig eröffnet die relativ moderate Übernahmeprämie Spielraum für Spekulationen, ob es im Prozess zu Nachbesserungen kommt oder ob es am Ende doch ein anderes Ergebnis geben könnte.
Für bestehende Aktionäre rückt damit die Frage nach dem Verhältnis von Angebotspreis zu Ertragskraft in den Vordergrund. Laut Ausschüttungsangabe entfielen auf das Geschäftsjahr 2023/24 rund 0,30 HKD Dividende je Aktie. Auf das Kursniveau vor dem Angebot bezogen ergab sich dadurch eine Dividendenrendite im hohen einstelligen Prozentbereich, was insbesondere einkommensorientierte Investoren anzieht. Allerdings ist der Bewertungshebel nicht nur eine Zahl, sondern hängt an der Kontinuität der Ertragsbasis: HKBN weist zwar stabile Erlöse aus, das Ergebnis wird zugleich von Faktoren beeinflusst wie Wettbewerbsdruck, Integrationskosten aus früheren Akquisitionen sowie Zinsaufwendungen. Diese Mischung kann die Marktmeinung kurzfristig auseinanderziehen, weil Umsatzstabilität allein noch keine stabile Ergebnisentwicklung garantiert.
Operativ zeigt sich das Unternehmen als klassischer Cashflow-getriebener Netzbetreiber mit Schwerpunkt Festnetz-Breitband und Unternehmenslösungen. Der Konzern berichtet für 2023/24 über einen normalisierten Gewinn nach Steuern im mittleren bis oberen dreistelligen Millionenbereich in HKD. Entscheidend für die Bewertung ist dabei, dass hohe Investitionen in Netze und Services in der Regel einen langen Planungshorizont brauchen und daher die Free-Cashflow-Mechanik stark beeinflussen. Das Management verweist zudem auf eine strategische Verschiebung hin zu margenstärkeren Lösungen für Geschäftskunden, etwa Managed Services und Managed-Services-nahe Angebote. Solche Umstellungen zielen oft darauf, die Ergebnisqualität zu verbessern, weil wiederkehrende Erlöse weniger stark schwanken als reine Konnektivitätsverträge.
Ein weiteres Kernargument für den Markt bleibt die Finanzierungsseite. HKBN nennt zuletzt eine Nettofinanzverschuldung im Bereich mehrerer Milliarden HKD, was in etwa einem Verschuldungsgrad von dem Dreifachen des EBITDA entspricht. Diese Größenordnung liegt im Telekomumfeld, das naturgemäß kapitalintensiv ist, zwar im Rahmen des Üblichen, sie begrenzt aber den Spielraum für aggressive Dividendensteigerungen oder größere Zusatzakquisitionen ohne begleitende Kapitalmaßnahmen. Gleichzeitig betont der Konzern den wiederkehrenden operativen Cashflow, der Investitionen in Netze, Services und Digitalisierung ermöglicht, während die Dividende grundsätzlich gehalten werden soll. Genau hier entsteht für Anleger die „Two-Track“-Logik: Der Übernahmeprozess kann den kurzfristigen Kurs dominieren, während die langfristige Investmentthese an Kennzahlen wie Verschuldung, Cashflow-Fehlerquote im Sinne von Investitionsbedarf und Ausschüttungsfähigkeit hängt.
Der Blick auf das Produktportfolio erklärt, warum das Thema Glasfaser und Unternehmenslösungen so eng mit der Bewertung verbunden ist. HKBN positioniert sich in Hongkong vor allem über Glasfaser- und Breitbandangebote für Haushalte und Unternehmen. Dazu gehören Festnetz-Internetanschlüsse mit hohen Bandbreiten, teils im Gigabit-Bereich, sowie Bündelprodukte, die Festnetztelefonie, Mobilfunk und TV-Dienste kombinieren. Im Geschäftskundensegment zählt vor allem die Datenvernetzung, Cloud-Anbindung und der Ausbau von Managed Services zu den Wachstumstreibern. Auch die Kundengrundlage spielt dabei eine Rolle: Genannt werden mehrere Hunderttausend angeschlossene Haushalte und Geschäftskunden. In Summe unterstützt das die These eines laufenden, wiederkehrenden Erlösmodells, das bei Turnaround- oder Wachstumswellen im Telekomsektor häufig stabilisierend wirkt.
Für die weitere Kursentwicklung hängt viel vom Übernahmeprozess und der anschließenden Eigentümerstrategie ab. Bleibt das Angebot der zentrale Bewertungsanker, dürfte die Aktie tendenziell nahe am gebotenen Preis von rund 1,68 HKD gehandelt werden, wobei regulatorische Auflagen und Aktionärsentscheidungen für kurzfristige Schwankungen sorgen können. Unabhängig vom Transaktionsausgang bleibt jedoch das Profil eines dividendenorientierten, cashflowstarken Telekomunternehmens mit Fokus auf Glasfaser- und Unternehmenslösungen bestehen. Für Anleger bedeutet das: Wer in HKBN engagiert ist, bewertet nicht nur die Offerte, sondern muss vor allem die Frage beantworten, ob die Ertragskraft nach Investitionsspitzen und Integrationsphasen die Ausschüttung dauerhaft stützen kann. Damit wird die Aktie gerade zur Projektionsfläche für zwei Zeithorizonte – den Prozess bis zum Abschluss und die operative Fähigkeit, danach weiterhin planbare Cashflows zu liefern.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "HKBN im Übernahmefokus: Zahlen bestätigen, Angebot treibt die Volatilität" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "HKBN im Übernahmefokus: Zahlen bestätigen, Angebot treibt die Volatilität" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »HKBN im Übernahmefokus: Zahlen bestätigen, Angebot treibt die Volatilität« bei Google Deutschland suchen, bei Bing oder Google News!