


INDIEN / LONDON (IT BOLTWISE) – Grasim zeigt im Geschäftsjahr 2023/2024 spürbaren Rückenwind: Der Umsatz steigt auf rund 1,30 Billionen Indische Rupien (INR), während der Nettogewinn auf geschätzt rund 80 Milliarden INR anzieht. Auffällig ist dabei auch der freie Cashflow, der von rund 45 Milliarden INR auf etwa 50 Milliarden INR klettert. Für Anleger ist damit vor allem die Kombination aus Profitabilitätsverbesserung und besserer Liquiditätslage im Fokus. Gleichzeitig bleibt die Bewertung stark davon abhängig, wie tragfähig die Nachfragesituation in Chemiefasern und der Baukonjunktur im Zement bleibt.
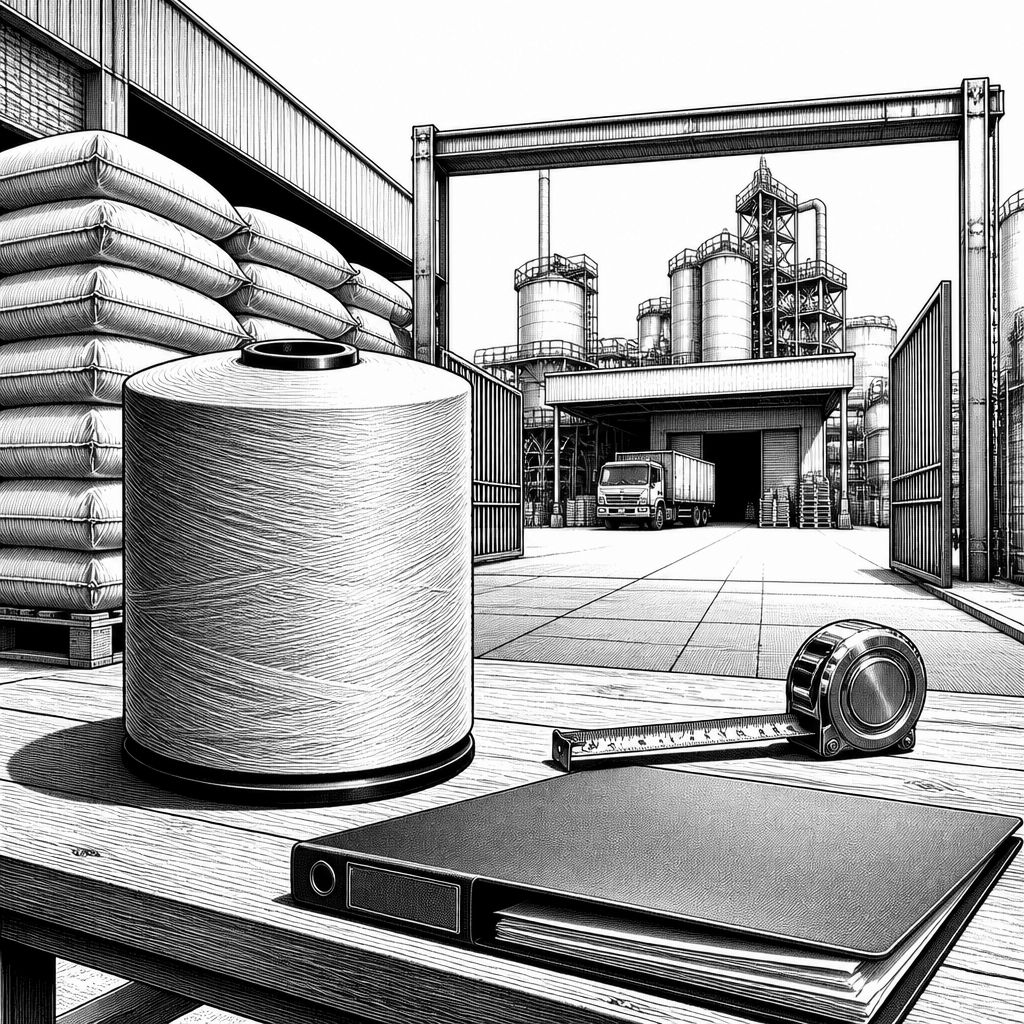
Grasim Industries ist als indischer Industriekonzern in zwei Zyklen gleichzeitig verankert: Auf der einen Seite stehen Chemiefasern, konkret Viskose-Stapelfasern als Zulieferprodukt der Textilindustrie. Auf der anderen Seite prägt das Zement- und Baustoffgeschäft die Ergebnisstruktur, unter anderem über Beteiligungen an Zementproduzenten. Genau diese Doppelrolle erklärt, warum sich die Aktie in der Wahrnehmung vieler Marktteilnehmer weniger am einzelnen Projekt als an der Entwicklung zweier großer Nachfragetreiber festmacht.
Im Geschäftsjahr 2023/2024 berichtet Grasim einen konsolidierten Umsatz von rund 1,30 Billionen INR, nach rund 1,25 Billionen INR im Vorjahr. Das entspricht einem jährlichen Plus von etwa 4 Prozent und zeigt, dass das Unternehmen trotz eines anspruchsvollen Marktumfelds Umsatzvolumen halten und ausbauen konnte. Beim Nettogewinn steigt der Konzern im gleichen Zeitraum auf geschätzt rund 80 Milliarden INR, während für 2022/2023 etwa 75 Milliarden INR ausgewiesen wurden; das entspricht einem Anstieg von grob 6 bis 7 Prozent. Für die Bewertung ist weniger nur das Niveau entscheidend, sondern die Botschaft dahinter: Grasim kann nach Angaben der Finanzunterlagen über die Segmente hinweg die Profitabilität verbessern, selbst wenn die Kostenentwicklung in klassischen Industriebranchen häufig Schwankungen unterliegt.
Neben der Gewinnrechnung rückt in solchen Fällen oft der freie Cashflow in den Vordergrund, weil er die Fähigkeit beschreibt, Mittel nach Investitionen zu generieren. Für 2023/2024 wird ein freier Cashflow im Bereich von rund 50 Milliarden INR genannt, nach rund 45 Milliarden INR im Vorjahr. Das entspricht einem Plus von etwa 11 Prozent und ist für institutionelle Investoren relevant, weil Liquiditätsspielräume typischerweise für weitere Investitionen, Restrukturierungen oder Ausschüttungslogik genutzt werden können. Die Nettogewinnmarge bewegt sich grob bei etwa 6 Prozent, im Vergleich zum Vorjahr nur leicht darunter. Diese Spanne wirkt im ersten Blick nicht dramatisch, ist aber gerade in kapitalintensiven Geschäftsmodellen ein wichtiger Hinweis darauf, dass Skalierung und Kostendisziplin nicht nur in einzelnen Quartalen funktionieren.
An der Börse wird die Entwicklung am 31.03.2024 über Kennzahlen wie Marktkapitalisierung und Gewinnrelation gespiegelt. Grasim notiert an großen indischen Handelsplätzen wie der National Stock Exchange of India (NSE) und der Bombay Stock Exchange (BSE); die Marktkapitalisierung lag laut Angaben zum Stichtag bei rund 1,2 Billionen INR. Ein Jahr zuvor waren es etwa 1,1 Billionen INR, was sich als Bewertungsanstieg von rund 9 Prozent liest. Ergänzend liegt die Aktie in einer 52-Wochen-Spanne von grob 1.500 bis 2.200 INR pro Anteilsschein; das aktuelle Bewertungsniveau befindet sich damit spürbar über den Tiefstständen aus dem Vorjahr. Auf Basis eines Gewinns pro Aktie (EPS) von rund 120 INR für 2023/2024 ergibt sich rechnerisch ein moderat zweistelliges Kurs-Gewinn-Verhältnis (KGV), während der EPS-Wert im Vorjahr bei etwa 110 INR lag. Für Investoren, die auf längerfristige Ertragskraft setzen, ist das Zusammenspiel aus Gewinnwachstum und zumindest nicht stark aufgeblähter Bewertungskennzahl oft ein zentraler Prüfstein.
Für das operative Fundament lohnt die Trennung nach Segmenten. Im Chemiefasersegment tragen Viskose-Stapelfasern den wirtschaftlichen Kern bei, weil sie als Ausgangsmaterial in vielfältigen Textilanwendungen eingesetzt werden. Für 2023/2024 wird im Segment ein Umsatz von geschätzt rund 250 Milliarden INR genannt, nach etwa 230 Milliarden INR im Vorjahr; das entspricht einem Plus von rund 9 Prozent. Als Treiber werden eine solide Nachfrage nach Textilfasern in Asien sowie ausgewählte Exportmärkte beschrieben. Die operative Marge soll im mittleren bis hohen einstelligen Prozentbereich liegen, womit das Segment einen spürbaren Beitrag zur Gesamtprofitabilität liefert. Entscheidend für die Zukunftsfähigkeit sind dabei Investitionen in effizientere Produktionsprozesse und nachhaltigere Fasertypen, um sowohl regulatorischen Anforderungen als auch dem gestiegenen Nachhaltigkeitsbewusstsein vieler Abnehmer zu begegnen und zusätzliche Wertschöpfungsstufen zu ermöglichen.
Das zweite Kernsegment, Zement und Baustoffe, folgt hingegen stärker dem Bau- und Infrastrukturzyklus. Für 2023/2024 wird ein Segmentumsatz von geschätzt rund 500 Milliarden INR ausgewiesen, nach etwa 470 Milliarden INR im Vorjahr; das entspricht einem Wachstum von rund 6 Prozent. In der Einordnung wird die anhaltend hohe Bautätigkeit in Indien als zentraler Hintergrund genannt. Ergebnisbeiträge entstehen dabei durch eine Kombination aus Volumenwachstum und einer verbesserten Kostenstruktur, wobei Preissetzungsmacht in einzelnen Märkten und der Zugang zu Rohstoffen wie Kalkstein die Margenentwicklung stützen können. Gleichzeitig arbeitet Grasim daran, die Energieeffizienz in den Werken zu erhöhen, was mittelfristig positiv auf die Profitabilität wirken soll. Genau dieser Mix erklärt, warum die Aktie nicht nur als „Chemie-Story“ oder „Bau-Story“ funktioniert, sondern als Wette darauf, dass beide Industrieketten in Summe eine stabile Ertragskurve liefern.
Für die weitere Entwicklung bleibt die Aktienperformance eng daran geknüpft, wie sich die Nachfrage in den Chemiefasern sowie das Bauumfeld im Zementgeschäft fortsetzen. Der Blick auf die aktuell genannten Zahlen deutet zumindest auf eine robuste Kombination aus Umsatzwachstum, Gewinnsteigerung und besserem Cashflow hin. Damit besitzt Grasim zum Stichtag 31.03.2024 eine solide Ausgangsbasis, aber die Bewertung dürfte weiterhin sensibel reagieren, falls Margen unter Druck geraten oder Investitionszyklen intensiver ausfallen als geplant. Wer das Geschäftsmodell verstehen will, kommt deshalb nicht an der Segmentbrille vorbei: Viskose-Nachfrage, Produktions- und Energieeffizienz sowie die Baukonjunktur wirken zusammen auf die Kennzahlen, die letztlich über Kursnarrative entscheiden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Grasim: Umsatz- und Gewinnanstieg stützt die Aktie im Chemiefaser- und Zementgeschäft" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Grasim: Umsatz- und Gewinnanstieg stützt die Aktie im Chemiefaser- und Zementgeschäft" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Grasim: Umsatz- und Gewinnanstieg stützt die Aktie im Chemiefaser- und Zementgeschäft« bei Google Deutschland suchen, bei Bing oder Google News!