


LONDON (IT BOLTWISE) – In einer Umfrage entscheiden sich fast drei Viertel der Befragten für 50.000 £ sofort statt für den Münzwurf mit einer 50/50-Chance auf 1 Mio. £. Besonders auffällig ist die Geschlechterverteilung: Frauen bevorzugen die garantierte Summe deutlich stärker als Männer. Die Ergebnisse liefern Hinweise darauf, wie stark psychologische Faktoren wie Verlustaversion und die Erwartung eines sicheren „Jetzt-Geldes“ wirken. Gleichzeitig zeigt das Experiment, warum selbst einfache Investment-Entscheidungen im Alltag selten rational bleiben.
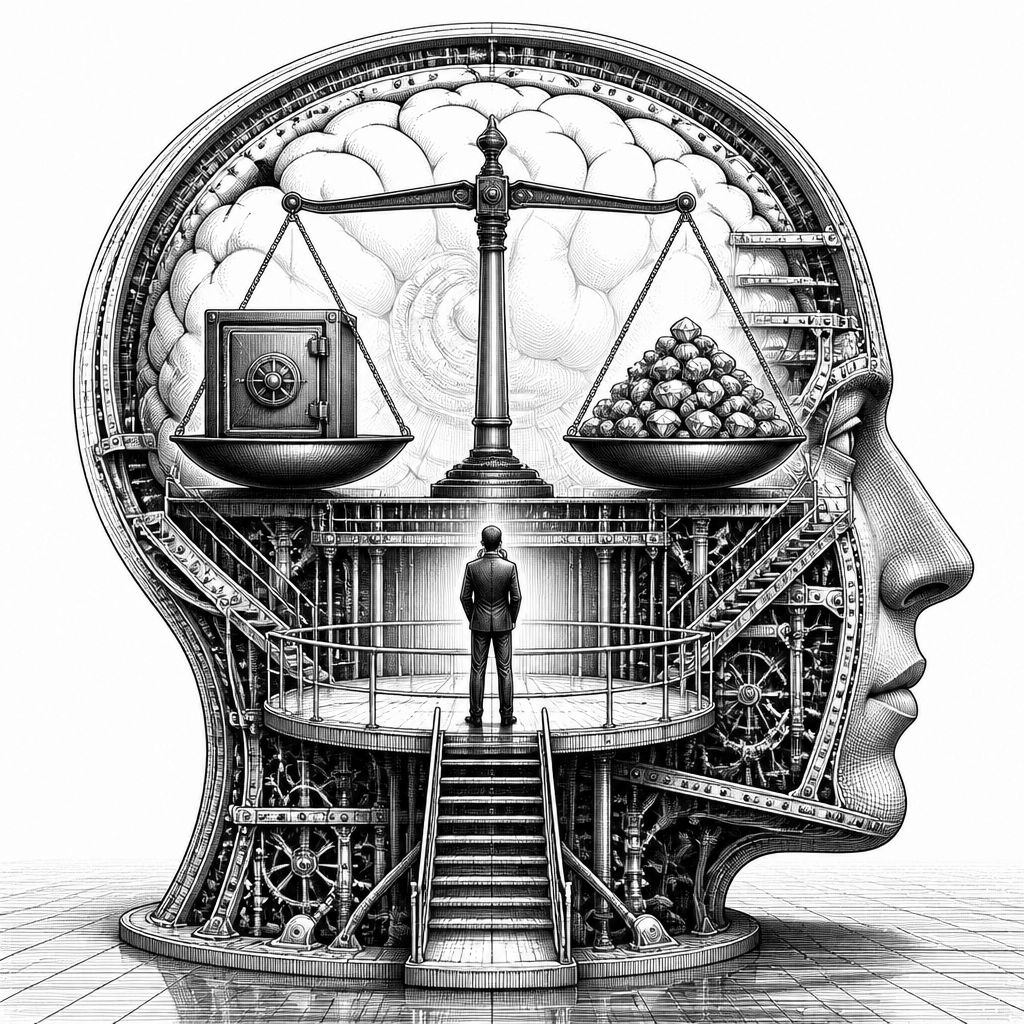
Die Aufgabe wirkt wie ein kurzer Stresstest für das eigene Bauchgefühl: Man bekommt sofort 50.000 £ garantiert oder man wirft eine Münze für eine 50/50-Chance auf 1 Mio. £. In der Umfrage von insgesamt 4.600 Erwachsenen fällt die Wahl überraschend klar aus. 73% entscheiden sich für das garantierte Geld, während 21% den Risiko-Deal wählen. Weitere 6% bleiben unentschlossen – ein Anteil, der zeigt, dass das Thema weniger mathematisch als vielmehr emotional diskutiert wird, obwohl beide Optionen auf den ersten Blick die gleiche „Erwartungslogik“ ansprechen.
Der zweite auffällige Befund betrifft den Faktor Geschlecht. Rund 82% der Frauen sprechen sich für die 50.000 £ aus, bei Männern sind es nur 63%. Damit liegt die Risikobereitschaft im Gedankenexperiment nicht gleichmäßig über alle Gruppen verteilt, sondern deutlich auseinander. Das passt zu einer breiteren Beobachtung aus dem Alltag: Männer investieren statistisch betrachtet häufiger in Aktien und Aktienfonds, während Frauen eher zu sicheren Sparformen greifen – etwa zu Cash-gebundenen Konstrukten. Wichtig ist dabei nicht, welche Gruppe „besser“ liegt, sondern wie sich unterschiedliche Präferenzen in Entscheidungen übersetzen: garantierte Liquidität beruhigt, Unsicherheit kostet Nerven.
Auch das Alter und damit das Budgetprofil verschiebt den Entscheidungshebel. Unter den 18- bis 24-Jährigen entscheiden sich 28% für den Münzwurf, während bei den über 65-Jährigen nur 11% für die 50/50-Chance votieren. Der Grund liegt weniger in einer besonderen „Risiko-Natur“ einzelner Kohorten, sondern in der realen Lebensplanung: Wer weniger Spielraum hat, empfindet Ausfälle unmittelbar als Problem. Zudem wird die garantierte Summe anders „gefühlt“ – 50.000 £ wirken wie ein massiver Sicherheitsanker, weil sie bei vielen als konkretes Lebensereignis erlebbar sind. Gleichzeitig liefert die Altersdifferenz einen Hinweis darauf, dass Risikowahl oft an Timing und Liquiditätsbedarf gekoppelt ist: Wer kurzfristige Verpflichtungen priorisiert, wählt häufiger Gewissheit statt Hoffnung.
Ein weiterer Punkt zeigt, wie sehr die Entscheidung am „Anker“ hängt. Im Text wird vorgeschlagen, die gleiche Umfrage zu wiederholen, aber statt 50.000 £ nun 5 £ zu garantieren oder alternativ eine 100 £-Chance anzubieten. In dieser Art von Variation wäre die Tendenz, die Risikoseite zu wählen, deutlich höher – vor allem, weil kleine Beträge als mentaler „Einsatz“ akzeptiert werden, selbst wenn sie statistisch gesehen keine echte Sicherheit liefern. Das erinnert an ein bekanntes Muster aus dem Konsum: Viele wetten im Kleinen regelmäßig auf Glück, etwa im Stil einer Lotterie, weil der Einsatz psychologisch „verkraftbar“ bleibt. Sobald die Beträge wachsen und damit das potenzielle „Schmerzsignal“ bei Verlust steigen, sinkt die Bereitschaft, den Münzwurf wirklich durchzuziehen.
Wer fragt, warum man bei 50.000 £ nicht einfach „vernünftig“ investiert, bekommt in der Diskussion zwei Erzählstränge präsentiert. Einerseits ist da die Idee, das Geld über Zeit wachsen zu lassen – klassisch über Zinseszins und planmäßiges Sparen. Andererseits kommt der harte Realitätscheck: Dass Geld früher wachsen konnte, bedeutet nicht, dass es in Zukunft exakt so läuft. Im Beispiel wird zudem darauf hingewiesen, dass man für die von heute 50.000 £ auf den Betrag von 1 Mio. £ nur unter bestimmten Annahmen und mit einem sehr langen Anlagehorizont rechnen müsste: Es wird angeführt, dass eine Investition in einen typischen globalen Fonds knapp unter 38 Jahren nötig gewesen wäre, damit sich daraus ein entsprechendes Ergebnis ergibt. In der Praxis scheitern solche Pläne oft nicht am Prinzip, sondern an Umstellungen im Leben, Kosten, Renditeschwankungen und daran, dass niemand den Marktverlauf im Voraus kontrolliert.
Damit sind wir bei der psychologischen Kernmechanik: Verlustwahrnehmung. Laut Sarah Coles von der Investmentgesellschaft AJ Bell wird die Neigung zu sicheren Gewinnen durch das stärkere Empfinden von Verlusten erklärt. Die Aussage lautet im Kern, dass sich die Freude am potenziellen Gewinn von 1 Mio. £ weniger intensiv anfühlt als die Angst, am Ende mit nichts dazustehen, wenn man vorher 50.000 £ sicher gehabt hätte. Dieses Muster lässt sich als Verlustaversion beschreiben: Nicht die Mathematik der Gewinnwahrscheinlichkeit dominiert, sondern das Szenario, in dem man eine bereits „eigene“ Sicherheit wieder verliert. Genau deshalb spielt im Gedankenexperiment die Vorstellung „Ich hätte die 50.000 £ sicher gehabt“ eine so große Rolle. Gleichzeitig wird im Text auch die Schattenseite des Risiko-Deals benannt: Wenn man statt der Gewissheit auf den Münzwurf setzt, wirkt der Verlust umso schwerer, weil er unmittelbar als verpasste Chance auf ein konkretes Lebensziel auftaucht – etwa als entgangener Beitrag für den Kauf eines Hauses.
Für Unternehmen und Entscheider lässt sich daraus ein pragmatischer Lerntransfer ziehen, auch wenn diese konkrete Wette im Alltag selten vorkommt. Modelle und Finanzstrategien funktionieren nicht im luftleeren Raum, sondern konkurrieren mit psychologischen Auslösern wie „Sicher vs. möglich“ und „Wieviel kostet mich die falsche Entscheidung wirklich im Gefühl?“. Wer Spar- oder Investmentprogramme gestaltet, sollte daher nicht nur Rendite-Kennzahlen kommunizieren, sondern auch Verlustsimulationen, Laufzeit-Transparenz und Risikoeinordnung so erklären, dass sie nicht als Drohung wirken. Denn genau dort entsteht in der Umfrage der Effekt: Die garantierte Summe liefert ein sofortiges Gefühl von Kontrolle. Und sobald Kontrolle in der Wahrnehmung auf dem Spiel steht, kippt die Wahl häufig – selbst wenn die rechnerische Erwartung gar nicht so weit auseinanderliegt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Risk-Entscheidungen im Kopf: Warum die meisten 50.000 £ statt 1 Mio. £ wählen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Risk-Entscheidungen im Kopf: Warum die meisten 50.000 £ statt 1 Mio. £ wählen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Risk-Entscheidungen im Kopf: Warum die meisten 50.000 £ statt 1 Mio. £ wählen« bei Google Deutschland suchen, bei Bing oder Google News!