


MALAYSIA / LONDON (IT BOLTWISE) – In Malaysia starten neue QR-Zahlungen über Samsung Wallet und machen grenzüberschreitende Scans in mehreren Ländern nutzbar. Gleichzeitig treiben Initiativen aus Asien, Europa und den USA digitale IDs, kontaktlose ÖPNV-Zahlungen und banknahe Echtzeit-Überweisungen voran. Der Ausbau wird jedoch von technischen Stabilitätsfragen begleitet, wie Störungen im Zahlungsverkehr britischer Banken zeigen. Für Unternehmen verdichtet sich damit ein entscheidendes Muster: Standards werden schnell zum Infrastrukturthema.
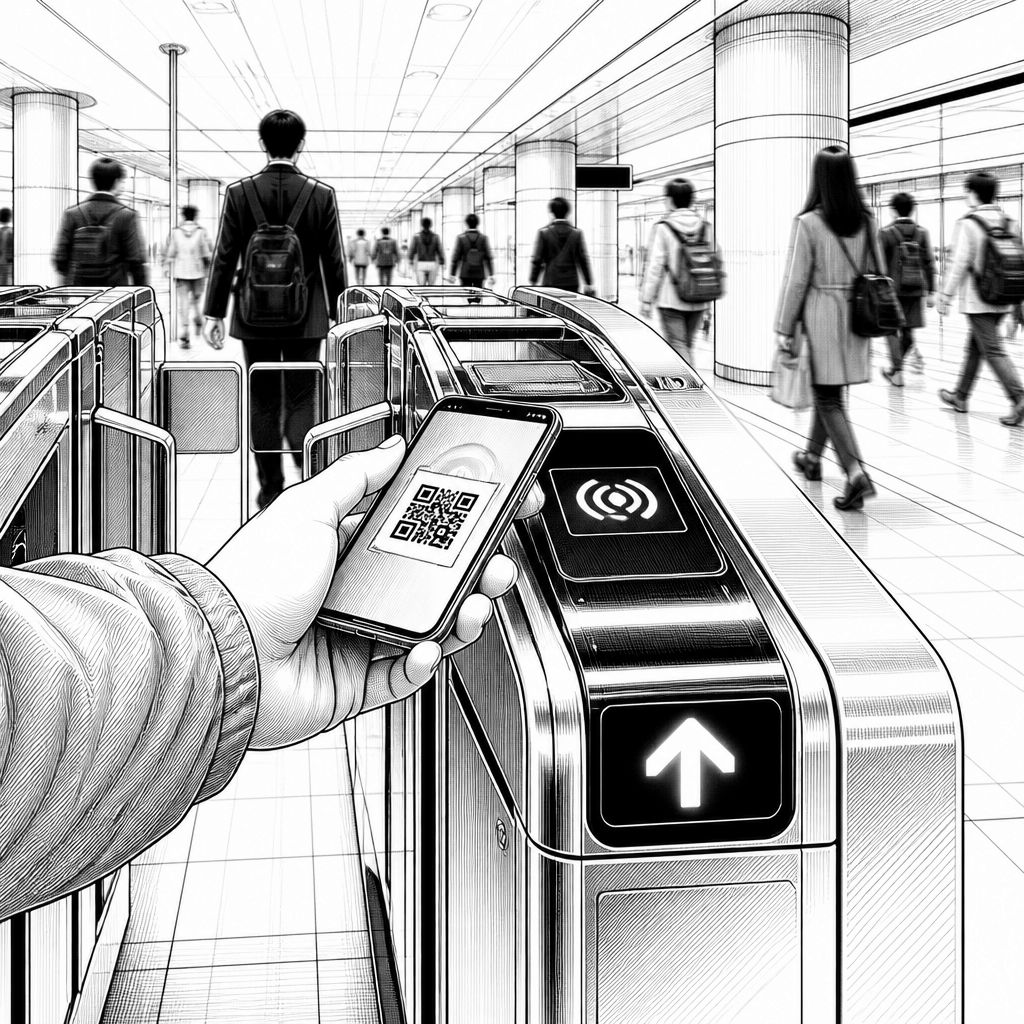
Ende Juli 2026 hat sich im Zahlungsverkehr ein spürbares Momentum über Regionen hinweg aufgebaut: In Asien drehen Banken und Wallet-Anbieter sichtbar an der QR-Integrationsschraube, während in Europa und den USA digitale Identitätsfunktionen, Echtzeit-Zahlungen und zunehmend tokenbasierte Abwicklungen in den Vordergrund rücken. Der gemeinsame Nenner ist die Frage, wie kontaktlose Zahlungen im Alltag zuverlässig funktionieren, wenn Nutzer nicht nur zwischen Apps und Geräten wechseln, sondern auch zwischen Ländern, Händlern und Verkehrssystemen. Besonders auffällig ist dabei, dass QR-Interoperabilität nicht mehr als Pilotprojekt behandelt wird, sondern als Schicht betrachtet wird, die sich mit Wallets, Händler-Frontends und Kernbankanwendungen verknüpfen lässt.
In Südostasien und Südasien wird dieser Ansatz konkret: Am 21. Juli 2026 startete in Malaysia eine Initiative, bei der Maybank-Kunden QR-Zahlungen über Samsung Wallet durchführen können. Die Kopplung läuft dabei über MAE Scan & Pay für berechtigte Galaxy-Geräte und soll in Malaysia, Singapur, Thailand, Indonesien und Kambodscha funktionieren. Um den Rollout zu beschleunigen, gibt es eine Aktionsphase vom 28. Juli bis zum 30. Oktober 2026 mit Aktivierungsprämien und Cashback-Anreizen. Solche Launch-Muster sind mehr als Marketing: Sie erzeugen messbare Transaktionsdaten, mit denen Zahlungsnetzbetreiber technische Parameter (z. B. Abbruchraten bei Scans oder Latenz beim Checkout) schneller stabilisieren können.
Auch Hongkong zeigt, wie QR- und Händlerreichweite zusammenwachsen. Ant International ging dort mit der Hang Seng Bank eine Partnerschaft ein, die Hang Seng Mobile App-Nutzern den Zugang zu mehr als 100 Millionen Händlern in über 55 Ländern über das Alipay+-Netzwerk ermöglichen soll. Parallel dazu wird QRIS als regionaler Standard weiter ausgerollt: Die indonesische Zentralbank führt Gespräche, das Quick Response Code Indonesian Standard-System auf Saudi-Arabien, Indien und Hongkong auszudehnen. Bereits heute bedient QRIS nach den vorliegenden Angaben 62 Millionen Nutzer und 44 Millionen Händler und ist mit mehreren Nachbarmärkten wie Singapur und China verbunden. In Bangladesch baut bKash zudem ein landesweit interoperables „Bangla QR“-Netzwerk mit knapp 800.000 Händlerstandorten auf; ebenso geht die Grameen Bank mit ihrem bargeldlosen GPay-Dienst für Einzahlungen und Ratenzahlungen live. Für Zahlungsanbieter entsteht damit ein realer Wettbewerb um Reichweite und Integrationsfähigkeit: Nicht nur die App zählt, sondern die Anschlussfähigkeit an bestehende Händler- und Bankökosysteme.
Während QR-Standards die digitale Kasse im Handel adressieren, wird kontaktlose Technologie ebenso in den Alltag des öffentlichen Nahverkehrs gedrückt. In Pakistan stellte die Punjab Mass Transit Authority in Lahore für Orange Line und Metro-Bus-Systeme Token- und Chipkartensysteme ab und fordert Fahrgäste auf, stattdessen die T-Cash-Karte, mobile Apps oder kontaktlose Bankkarten zu nutzen. Der Umbau traf allerdings auf Kritik, weil lokale Berichte von zu wenig Vorankündigung sprechen. In Irland treibt die National Transport Authority die Umstellung ebenfalls weiter voran und führte am 26. Juli 2026 den landesweiten Ausbau auf TFI Local Link-Strecken in Limerick und Clare ein. Dort sind Einzelfahrten per Debit- oder Kreditkarten sowie über digitale Geldbörsen wie Apple Pay und Google Pay möglich; Bargeld und bestehende Travel Cards bleiben weiterhin gültig. Das ist technisch relevant, weil sich im ÖPNV nicht nur die Zahlungslogik ändert, sondern auch Anforderungen an Geräte-Interoperabilität, Offline-Fallbacks und Netzübergänge zwischen Funkzonen steigen.
Westliche Märkte koppeln derweil Zahlungen stärker an Identität und regulierte Token. In ausgewählten EU-Staaten führte Google Wallet am 26. Juli 2026 digitale ID- und Altersverifikationstools ein, die auf Zero-Proof-Knowledge-Technologie setzen: Nutzer sollen ihr Alter nachweisen können, ohne unnötig persönliche Daten preiszugeben. Als Verifizierungsdienst-Partner wird dabei die Sparkasse genannt. In Deutschland integriert Decathlon am 20. Juli 2026 im Online-Shop Echtzeit-Bank-zu-Bank-Zahlungen über Wero; geplant ist, die Option auf 110 Filialen auszuweiten. Wero, betrieben von der European Payments Initiative, soll Mitte Juli rund 56 Millionen aktive Nutzer in der EU erreicht haben. In den USA startete zudem X am 27. Juli 2026 „X Money“ für Premium- und Premium+-Abonnenten mit Peer-to-Peer-Überweisungen, einem verzinsten Einlagenkonto und einer Visa-Karte, die mit gängigen digitalen Geldbörsen kompatibel sein soll. Solche Angebote zeigen: Wallets werden zu Zahlungsschnittstellen mit weiteren Rollen – etwa Verifikation, Verwahrung und Kartenzahlung in einem einheitlichen Nutzerfluss.
Auch die Blockchain-basierte Abwicklung nimmt Fahrt auf, vor allem dort, wo regulatorische Klarheit und Abwicklungspraktikabilität zusammenkommen. CACEIS, die Vermögensverwaltungstochter der Crédit Agricole, brachte am 27. Juli 2026 EURXT auf den Markt: einen MiCA-konformen, an den Euro gekoppelten Stablecoin auf dem Ethereum-Netzwerk. In Luxemburg erhielt Banking Circle zudem eine Lizenz, Stablecoin-Abwicklungsdienste für USDC und den eigenen EURI-Token anzubieten; das Unternehmen wickelt laut Angaben jährlich rund 1,5 Billionen Euro ab. Für Zahlungs- und Treasury-Teams ist dabei entscheidend, dass Stablecoins nicht als reine Krypto-Spielerei verstanden werden, sondern als Bewegungsform, die bestehende Prozesse (Mandate, Verwahrung, Liquiditätssteuerung, Compliance-Workflows) direkt beeinflusst. Technisch bedeutet das: Integrationsaufwände entstehen oft weniger in der Token-Übertragung selbst, sondern in der Kopplung an Buchhaltungssysteme, Limits und Betriebsüberwachung.
Am Ende entscheidet aber weniger die Anzahl neuer Produkte als die Stabilität der Infrastruktur. Zentralbanken modernisieren ihre Kernzahlungssysteme, um Verbraucherdienste zu unterstützen: Die Zentralbank von Bosnien und Herzegowina startete am 20. Juli 2026 ein Echtzeit-Zahlungssystem auf Basis der europäischen TIPS-Plattform. Laut Beschreibung ermöglicht es Überweisungen rund um die Uhr, die in Sekunden ankommen; spätere Phasen sollen QR-Codes und Online-Zahlungen ergänzen. Gleichzeitig zeigen Vorfälle, dass Geschwindigkeit im Netz auch Risiko bedeutet: Am 27. Juli 2026 kam es bei mehreren großen britischen Banken – darunter Barclays, Lloyds und HSBC – zu erheblichen Störungen bei Überweisungen und Zahlungen. Die Probleme betrafen das Faster-Payments-Netzwerk und führten zu Hunderten von Meldungen über Serviceunterbrechungen während der Hauptgeschäftszeiten. Für Unternehmen folgt daraus eine nüchterne Priorisierung: Wer QR, Wallet-IDs und Echtzeit-Verrechnung in seine Systeme zieht, braucht robuste Monitoring- und Fallback-Strategien, damit eine kurze Störung nicht in Retouren, manuelle Nacharbeiten oder fehlerhafte Kundenerlebnisse umschlägt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Kontaktlose Zahlungen: QR-Standards und digitale IDs wachsen in Asien und Europa" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Kontaktlose Zahlungen: QR-Standards und digitale IDs wachsen in Asien und Europa" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Kontaktlose Zahlungen: QR-Standards und digitale IDs wachsen in Asien und Europa« bei Google Deutschland suchen, bei Bing oder Google News!