


LONDON (IT BOLTWISE) – Immer mehr junge Erwachsene ziehen zurück ins Elternhaus und verändern damit Budgets in vielen Familien spürbar. Eine Umfrage nennt, dass fast die Hälfte der unterstützenden Eltern die Wirkung als negativ beschreibt. Ein Teil gibt an, dafür sogar an der eigenen Altersvorsorge zu kürzen, um laufende Mehrkosten zu tragen. Für Investoren kann der Effekt indirekt auf Konsum, Wohnen und Wachstumsdynamik durchschlagen.
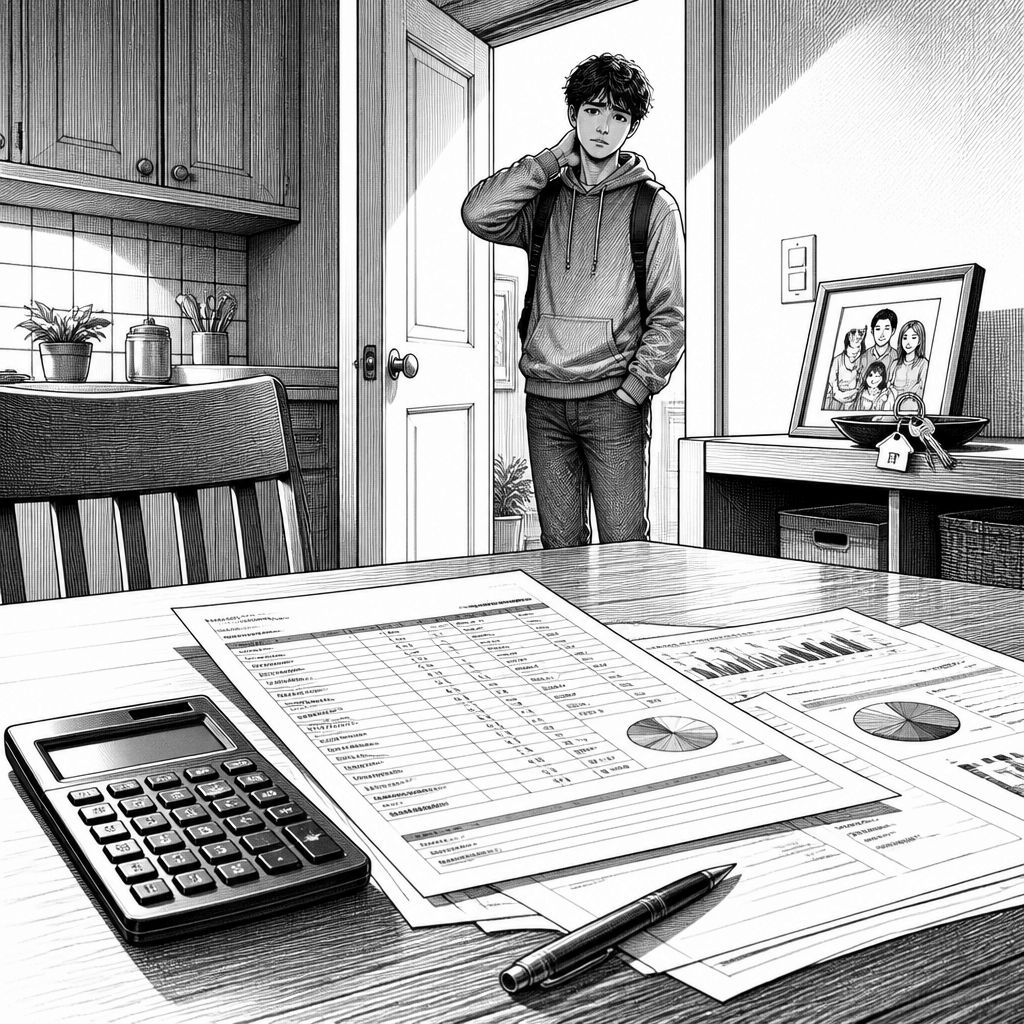
Die Rückkehr erwachsener Kinder in den elterlichen Haushalt ist mehr als ein familiäres Gefühlsthema. Sie wirkt sich direkt auf die finanzielle Stabilität der Generation „50 plus“ aus, weil sich Einkommen und laufende Verpflichtungen plötzlich über Jahre neu verteilen. Besonders deutlich wird das, wenn Eltern nicht nur kurzfristig einspringen, sondern die Unterstützung strukturell bleibt. Genau hier setzt die aktuelle Debatte an: Das Phänomen knüpft an die Logik von Krisenzeiten an, in denen sich Lebensentwürfe verzögern, und es wird zugleich als längerfristiger Wandel der Familienfinanzierung sichtbar.
Für die wirtschaftliche Einordnung liefert eine Umfrage von Thrivent einen handfesten Anker. Demnach berichten fast 50% der Eltern, die erwachsene Kinder finanziell unterstützen, dass die Regelung ihre eigenen Finanzen negativ beeinflusst. Gleichzeitig geben 20% an, sie würden ihre Altersvorsorge reduzieren, um zusätzliche Ausgaben zu bewältigen. Diese Kombination ist entscheidend: Wenn Vorsorgebeiträge sinken oder Vermögensaufbau später stattfindet, verschiebt sich nicht nur die Gegenwartslage, sondern auch die Planungssicherheit im Alter. In der Praxis kann das bedeuten, dass Rücklagen für unvorhergesehene Kosten kleiner werden, während gleichzeitig die monatliche Liquidität für das Familienbudget stärker belastet ist.
Damit geraten auch die wirtschaftlichen Stellhebel ins Blickfeld, die Anleger traditionell über Konsum und Investitionsquoten beobachten. Wenn Eltern Gelder umleiten – etwa aus Konten, die für den Lebensabend vorgesehen sind – fehlt dieses Kapital möglicherweise an anderer Stelle: für Portfolio-Aufbau, für Nachranginvestments oder auch für klassische Investitionen in Innovation und Wachstum. Sinkendes verfügbares Einkommen wirkt zudem häufig zeitversetzt auf das Konsumniveau. Gerade Wohnen ist dabei ein zentraler Übertragungsmechanismus: Wer selbst nicht in die eigene Unabhängigkeit investieren kann, verschiebt Entscheidungen wie Umzug, Vertragsabschluss oder Unternehmensgründung. Für den Wohnungsmarkt kann das kurzfristig Nachfrage dämpfen, während zugleich die Such- und Übergangsphasen länger werden – und genau diese Übergänge sind oft kostentreibend.
Technisch betrachtet findet die Belastung nicht in einem einzigen „Budgettopf“ statt, sondern in mehreren Schichten: Miete und Nebenkosten, Versicherungs- und Energiekosten, außerdem Ausgaben für Mobilität und Alltagsbedarf. Auch die Altersvorsorge ist dabei nicht nur ein abstraktes Sparziel, sondern ein aktiver Bestandteil der Haushaltskalkulation. Wenn Beiträge gekürzt oder Sparpläne verändert werden, steigt häufig die Abhängigkeit von späteren Korrekturen – etwa durch höhere spätere Zuzahlungen oder durch weniger Spielraum bei Rentenbeginn. Zusätzlich kann der psychologische Druck steigen, was Haushalte dazu bringt, Investitionen stärker zu priorisieren, die kurzfristig entlasten, statt langfristig Renditechancen aufzubauen. Für Investoren heißt das: Man sollte nicht nur auf die aktuelle Konsumkurve schauen, sondern auch auf die Mechanismen, die Vermögensaufbau über Jahre beeinflussen.
Die politische Dimension ergibt sich aus der Ursache-Wirkungs-Kette, die im Kern um „Unabhängigkeit durch Arbeit und bezahlbares Wohnen“ kreist. Wenn junge Erwachsene aufgrund fehlender bezahlbarer Wohnmöglichkeiten und zu knapper Jobperspektiven länger von elterlicher Unterstützung abhängig bleiben, entsteht eine Art strukturelle Warteschleife. Diese Warteschleife kann Unternehmertum und Innovation bremsen, weil Risiken höher erscheinen und Startbudgets fehlen. Gleichzeitig wächst die Bürokratielast in Übergangssituationen, etwa bei Förderzugängen, Mietannahmen oder der Organisation von Haushaltswechseln. Aus Sicht von Politik und Regulierung geht es daher weniger um einzelne kurzfristige Programme als um die Frage, wie Systeme gestaltet werden, die Übergänge ins Erwerbs- und Mietleben verlässlicher machen.
Für die Kapitalmärkte lässt sich daraus eine nüchterne Managementaufgabe ableiten. Investoren profitieren, wenn sie die veränderten Familienfinanzen in ihre Szenarien einarbeiten: Welche Branchen spüren zuerst Druck, wenn verfügbares Einkommen sinkt oder langfristige Vorsorge reduziert wird? Wo entstehen trotzdem Wachstumschancen, etwa bei Angeboten, die finanzielle Übergänge erleichtern oder die Wohnkosten senken? Zudem kann die stärkere Abhängigkeit vom Elternhaus die Lebenshaltungskosten einzelner Zielgruppen anders verteilen, wodurch sich Nachfrageprofile verschieben. Plattformen, die Daten aus Unternehmenskennzahlen und Marktbeobachtung bündeln, können hier helfen, indem sie Indikatoren schneller sichtbar machen und so Trends nicht erst dann erkennen lassen, wenn sie bereits in den Ergebnissen angekommen sind.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "„Boomerang“-Kinder belasten Finanzen: Was das für Vorsorge und Märkte heißt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "„Boomerang“-Kinder belasten Finanzen: Was das für Vorsorge und Märkte heißt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »„Boomerang“-Kinder belasten Finanzen: Was das für Vorsorge und Märkte heißt« bei Google Deutschland suchen, bei Bing oder Google News!