


LONDON (IT BOLTWISE) – Elternschaft in den 40ern verändert die Finanzplanung gleich an mehreren Stellen: Die Kinderkosten treffen auf einen kürzeren Weg bis zur Rente. Wer in dieser Lebensphase plant, muss besonders Notfallpuffer, Krankenversicherung und ein belastbares Monatsbudget neu ausbalancieren. Gleichzeitig wird langfristiges Investieren relevanter, um die Altersvorsorge trotz steigender Ausgaben auf Kurs zu halten. Entscheidend bleibt, die Planung so zu gestalten, dass kurzfristige Risiken nicht die langfristige Strategie aushebeln.
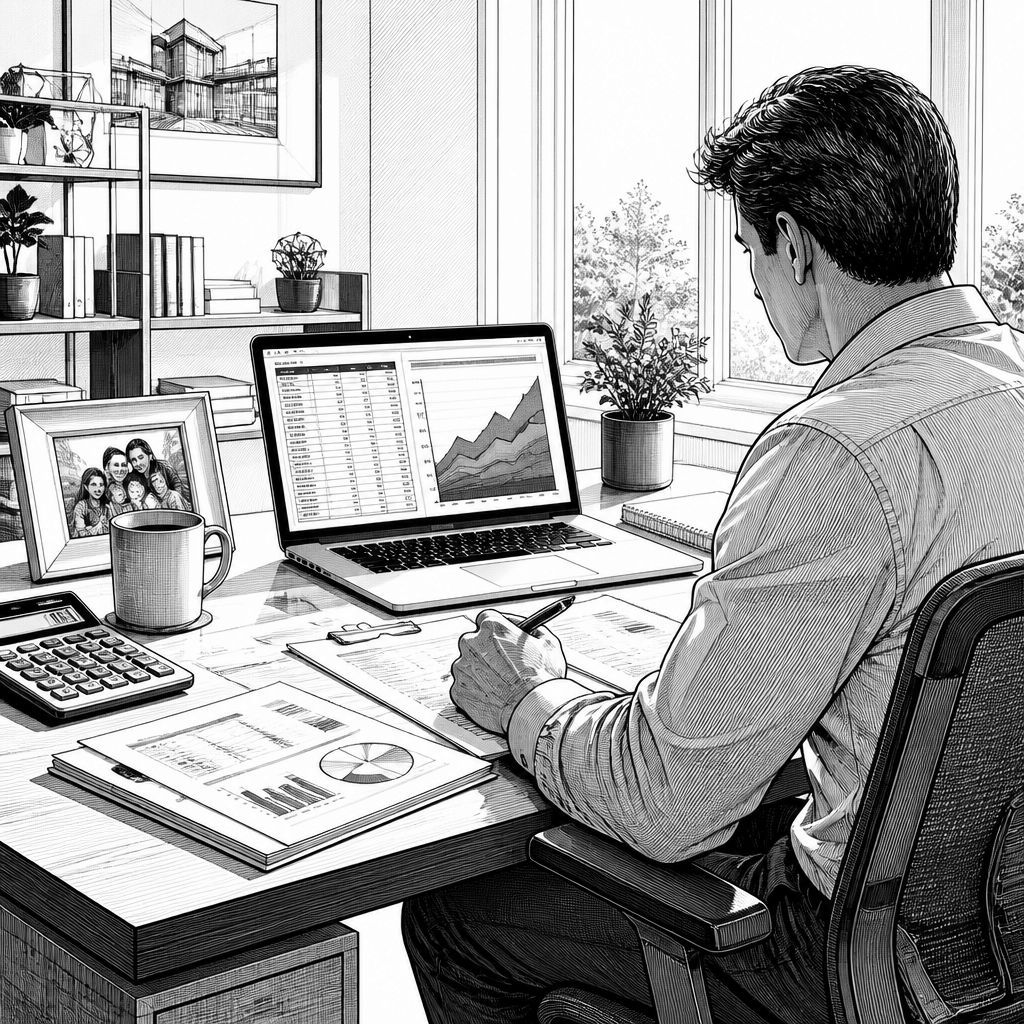
Der Schritt in die Elternschaft im vierten Lebensjahrzehnt wirkt im Alltag oft pragmatisch, in der Finanzplanung dagegen deutlich weniger verhandelbar. Späte Elternschaft bedeutet nicht automatisch höhere Einkommen, aber sie trifft typischerweise auf eine Phase, in der bereits andere Verpflichtungen laufen: laufende Lebenshaltungskosten, mögliche Kredite und die schrittweise Annäherung an das Rentenalter. Daraus entsteht ein engeres Zeitfenster für größere Umstellungen. Genau deshalb sollte die finanzielle Strategie nicht einfach fortgeschrieben werden, sondern als eigenes Projekt mit Prioritäten, Worst-Case-Szenarien und klaren Entscheidungsregeln betrachtet werden.
Der größte Hebel liegt häufig im Budget selbst. Kindererziehung verursacht nicht nur planbare Ausgaben wie Betreuung, Kleidung oder Mobilität, sondern auch Schwankungen, die sich schwerer vorhersagen lassen. Besonders in den 40ern kommt als zusätzliche Dimension hinzu, dass Gesundheitskosten häufiger als Unsicherheitsfaktor auftreten: Terminfrequenzen, Versicherungsleistungen und mögliche Eigenanteile können sich stärker auswirken als bei jüngeren Haushalten. Für die Praxis heißt das: Eltern sollten ihre laufenden Fixkosten mit Blick auf unregelmäßige Ereignisse durchleuchten und dabei bewusst Reserven einplanen. Ein Notfallfonds wird dabei zur Grundsäule, weil er verhindert, dass etwaige Spitzen bei Gesundheits- oder Betreuungskosten kurzfristig in die Altersvorsorge hineinreichen.
Auf der Versicherungsseite zählt vor allem Klarheit über Risiken und Deckungslücken. Eine „umfassende Krankenversicherung“ klingt abstrakt, ist in der Umsetzung aber konkret: Welche Leistungen gelten bei Schwangerschaft, frühen Kinderjahren und späteren Behandlungen? Wie hoch sind Eigenanteile, Selbstbehalte oder Wartezeiten? Und welche Bausteine sind wirklich nötig, statt nur „nice to have“ zu sein? Gerade für Eltern, die gleichzeitig Sparziele verfolgen, ist diese Bestandsaufnahme wichtig, weil sie die realen Kosten der nächsten Jahre in die Finanzkalkulation übersetzt. Wer hier zu vage bleibt, rechnet häufig mit zu niedrigen Beträgen und stellt später fest, dass die Lücke im Monatsbudget nicht mehr „irgendwie“ zu schließen ist.
Parallel dazu wird langfristiges Investieren in dieser Lebensphase besonders relevant. Der Hintergrund ist zeitlich simpel: Bis zur Rente bleibt zwar weiterhin genug Raum, aber weniger Puffer als bei einem Einstieg Anfang 30. Wachstumsorientierte Vermögenswerte können helfen, die Kaufkraft der späteren Lebensphase zu sichern und die Belastung der Elternschaft abzufedern. Wichtig ist dabei weniger die Schlagwortsuche nach „der besten Rendite“, sondern die saubere Zuordnung von Zielen zu Zeithorizonten. Geld für Notfälle gehört nicht in dieselbe Anlagebox wie der Anteil, der erst in vielen Jahren die Rentenlücke schließen soll. Eine durchdachte Strategie koppelt deshalb Liquiditätsbedarf, Risikotoleranz und Anlagehorizont so zusammen, dass kurzfristige Marktschwankungen nicht sofort die Lebensplanung torpedieren.
Für die Umsetzung bietet sich ein strukturierter Prozess an, der aus Controlling statt aus Bauchgefühl besteht. Eltern können ihr Portfolio in Teilbereiche gliedern: einen, der den kurzfristigen Bedarf und eventuelle Sonderausgaben abdeckt; einen, der für mittelfristige Ziele gedacht ist; und einen, der langfristig wächst. Dazu gehört auch das regelmäßige Rebalancing, also das Zurücksetzen auf Zielquoten, wenn sich Marktbewegungen verschieben. Ebenso sinnvoll ist eine Budgetfortschreibung im Takt der Familienrealität: Wenn Betreuung wechselt, sich Arbeitszeiten verändern oder Gesundheitskosten anders ausfallen, sollte das Finanzmodell aktualisiert werden. Genau so wird aus einer Einmal-Entscheidung ein System, das mitwächst.
Auch wer nebenbei unternehmerische Ambitionen verfolgt oder zusätzliche Einkommensquellen aufbaut, sollte die finanzielle Basis zuerst stabilisieren. Selbstständigkeit, Nebenjobs oder Projektarbeit bringen Chancen, aber sie erhöhen oft die Unsicherheit der Cashflows. In einer Lebensphase, in der Elternschaft mehr Flexibilität kostet, kann das riskant sein, wenn kurzfristige Investitionen die Reserve auffressen. Aus dieser Perspektive ist der Aufbau von Shareholder-Werten im übertragenen Sinn – also eine werthaltige, nachhaltige Haushaltsökonomie – nicht nur Metapher, sondern operatives Ziel: Nur eine robuste Struktur macht Spielraum für Wachstum, statt Wachstum erst durch finanzielle Notmaßnahmen zu erkaufen.
Am Ende geht es weniger darum, „in den 40ern“ grundsätzlich anders zu sein, sondern darum, Entscheidungen zu treffen, die zur kürzeren Strecke bis zur Rente passen. Wer proaktiv plant, kann die Komplexität der Kindererziehung besser navigieren: mit einem realistischen Budget, einem belastbaren Sicherheitsnetz und einer langfristig ausgerichteten Anlagestrategie. Entscheidend ist, dass die Planung nicht nur optimistisch wirkt, sondern Belastungstests besteht. Dann kann Elternschaft in dieser Lebensphase nicht zur finanziellen Dauerkrise werden, sondern zu einer kontrollierten Phase mit klaren Zielen – kurzfristig für die Familie, langfristig für die Altersvorsorge.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Finanzplanung für Eltern in den 40ern: Kosten, Rente und sichere Investments" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Finanzplanung für Eltern in den 40ern: Kosten, Rente und sichere Investments" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Finanzplanung für Eltern in den 40ern: Kosten, Rente und sichere Investments« bei Google Deutschland suchen, bei Bing oder Google News!