


LONDON (IT BOLTWISE) – Das Bundesministerium der Finanzen hat neue Kurs-Referenzdaten veröffentlicht, die für die monatliche Umrechnung von Fremdwährungsumsätzen relevant sind. Parallel dazu liegt ein Referentenentwurf vor, der die Kassenpflicht für Betriebe ab 100.000 Euro Gesamtumsatz ab dem 1. Januar 2028 einführen soll. Die bisher papierhafte Belegausgabe soll dabei durch eine elektronische Belegbereitstellung ersetzt werden, während für bestimmte Fahrzeugkategorien zusätzliche Messpflichten ab 2029 geplant sind. Der Entwurf sieht außerdem strengere Sanktionen und einen strafrechtlich verankerten Schutz vor Manipulationen vor.
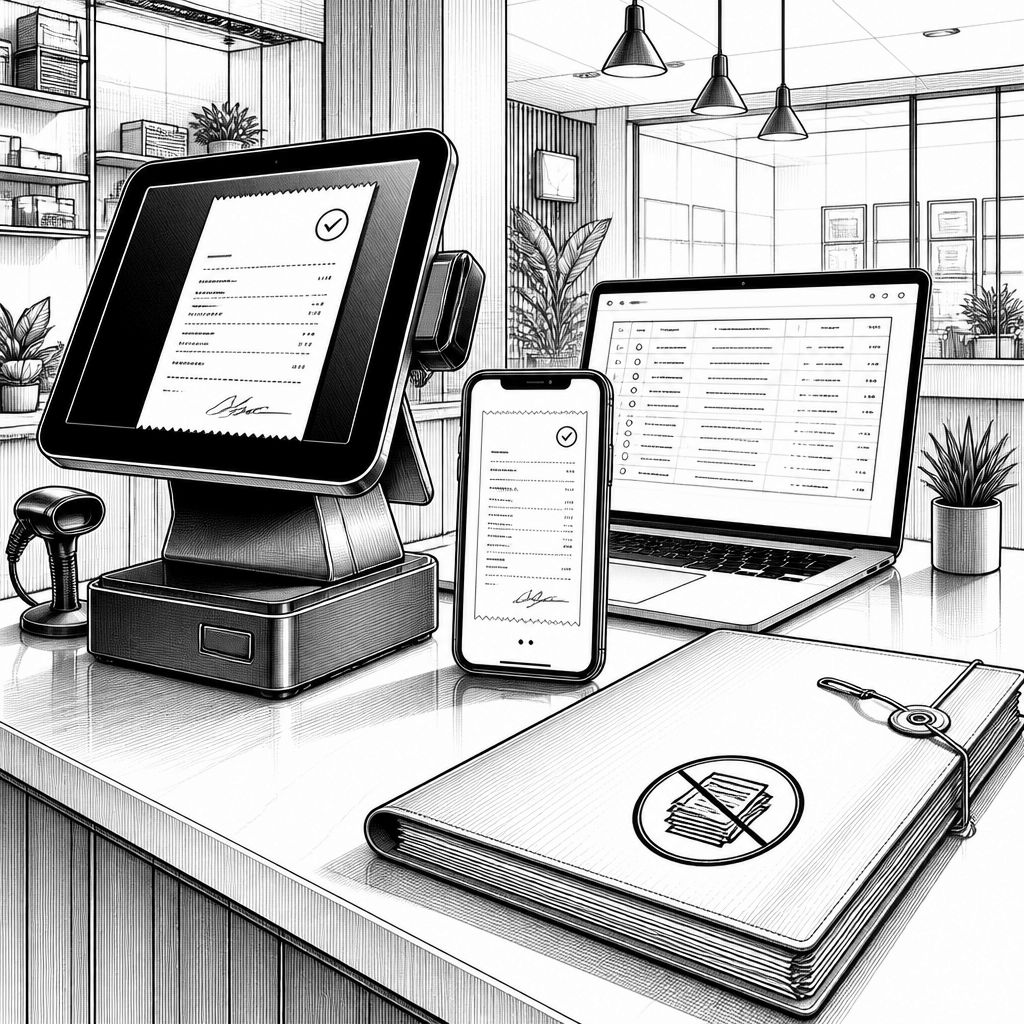
Für viele Betriebe wird die Vorbereitung auf 2028 nicht nur eine Steuerfrage, sondern auch ein Software- und Prozessprojekt. Das Bundesministerium der Finanzen (BMF) hat am 3. August 2026 ein aktualisiertes Schreiben zur monatlichen Fortschreibung der Umsatzsteuer-Umrechnungskurse veröffentlicht. Diese Kurse werden insbesondere dann wichtig, wenn Unternehmen Umsätze in Fremdwährungen tätigen und die Beträge für die Umsatzsteuervoranmeldung in Euro umrechnen müssen. Der Hintergrund: Die Veröffentlichung erfolgt turnusgemäß und soll eine gleichmäßige steuerliche Bewertung von Auslandstransaktionen im jeweiligen laufenden Monat ermöglichen.
Dass die Kursfestlegung in einem Umfeld mit schnellen Marktbewegungen passiert, zeigt der Blick auf den Devisen- und Kryptomarkt. So nannte die Europäische Zentralbank am 10. August 2026 einen Euro-Referenzkurs von 1,1555 US-Dollar; zugleich zeigte sich der US-Dollar gegenüber dem Schweizer Franken fester, gestützt durch eine verstärkte Nachfrage nach stabileren Währungen. Auf der Krypto-Seite bewegten sich die Kurse Anfang August in engeren Bandbreiten: Bitcoin wurde am 8. August 2026 mit 64.968,75 US-Dollar notiert, Ethereum stieg auf 1.920,29 US-Dollar, während Litecoin leicht nachgab. Für die Praxis folgt daraus ein klares Muster: Selbst wenn die tatsächliche Steuerlogik im Kern unverändert bleibt, müssen Betriebe ihre Umrechnungs- und Buchungsroutinen so auslegen, dass sie mit regelmäßig aktualisierten Kursständen sauber umgehen.
Genau an dieser Schnittstelle aus Daten, Systemen und Fristen setzt auch der politische Fahrplan an, der im Referentenentwurf zur Kassenpflicht beschrieben wird. Ab dem 1. Januar 2028 soll gemäß § 146b der Abgabenordnung (AO) eine Kassenpflicht für Betriebe greifen, die einen Gesamtumsatz von mehr als 100.000 Euro erzielen. Damit rückt die Beleg- und Kassendokumentation stärker in den Fokus, obwohl viele Unternehmen diese Themen bislang vor allem als organisatorische Pflicht betrachteten. Der Entwurf verbindet die neue Kassenpflicht zudem mit einer weitreichenden Digitalisierung der Belegprozesse: Die bisher papierhafte Belegausgabepflicht soll zum 1. Januar 2028 abgeschafft und durch eine Verpflichtung zur elektronischen Belegbereitstellung ersetzt werden. Praktisch heißt das: ERP- und Kassensysteme, Schnittstellen zur Buchhaltung sowie die Ablage- und Bereitstellungslogik müssen so zusammenspielen, dass Belege nachvollziehbar, maschinenlesbar und zeitlich korrekt bereitgestellt werden können.
Weiter verdichtet wird der Umbau durch zusätzliche technische Pflichten in bestimmten Branchen. Für bestimmte Fahrzeugkategorien soll ab dem 1. Januar 2029 eine Pflicht zur Installation von Wegstreckenzählern eingeführt werden. Gleichzeitig adressiert der Entwurf das Risiko von Manipulationen nicht nur organisatorisch, sondern auch strafrechtlich: Der Einsatz entsprechender Software soll gemäß § 374a AO als Straftatbestand gewertet werden können, der mit einer Freiheitsstrafe von bis zu fünf Jahren geahndet werden kann. Das ist für Unternehmen besonders relevant, weil es die Grenzen zwischen „korrekter Systempflege“, „Funktionserweiterung“ und potenziell missbräuchlicher Anpassung härter absteckt. Ergänzend nennt der Entwurf einen Katalog finanzieller Sanktionen: Beim Verlagerungsgeld werden Spannen von 2.500 Euro bis 100.000 Euro genannt (§ 146 Abs. 2c AO), bei Verzögerungen Bußgelder von 2.500 Euro bis 250.000 Euro und für allgemeine Verstöße bis zu 25.000 Euro.
Auch die begleitende Rechtsprechung zeigt, wie streng die Finanzbehörden die Fristenlogik durchziehen. Der Bundesfinanzhof (BFH) entschied im Verfahren IV R 29/23, dass ein Verspätungszuschlag für die Gewinnfeststellungserklärung obligatorisch ist, selbst wenn die daraus resultierende Steuerlast gering ausfällt. Konkret nennt der Beschluss einen Verspätungszuschlag von 0,0625 Prozent monatlich, mindestens jedoch 25 Euro pro Monat. Als Beispiel wird eine GbR aus dem Jahr 2020 herangezogen: Trotz Fristende am 31. August 2022 wurde die Erklärung erst am 18. Dezember 2022 abgegeben, was zu einem Verspätungszuschlag von 966 Euro führte. Für die IT-Praxis bedeutet das: Je später Prozesse „on time“ werden, desto eher eskaliert der finanzielle Effekt durch automatische Zuschlagsmechaniken.
Wenn man die Meldung als Gesamtbild betrachtet, ergibt sich ein eindeutiger Handlungsdruck für die Unternehmens-IT. Wer in der Umstellung auf elektronische Belege landet, muss nicht nur die Ausgabeform ändern, sondern die komplette Kette vom Kassenvorgang über Datenerfassung, Signatur- und Bereitstellungslogik bis hin zur revisionssicheren Ablage neu bewerten. Dazu kommt die Notwendigkeit, Umsatzsteuer-Umrechnungskurse verlässlich in die relevanten Buchungs- und Voranmeldungsprozesse einzuspeisen, damit Fremdwährungsbeträge konsistent bleiben. Parallel sollten Betriebe ihre Tax-Operations-Prozesse so verdrahten, dass Fristen, Fallunterscheidungen und Voranmeldungsdaten nicht „aus Versehen“ ins Hintertreffen geraten. Damit reduziert sich zwar nicht die Komplexität der steuerlichen Regelwerke, aber die Zahl der Fehlerfälle sinkt messbar – und genau darauf zielt die Kombination aus Digitalisierung, klaren Pflichtgrenzen und spürbaren Sanktionen ab.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Kassenpflicht ab 2028: BMF plant digitale Belege, neue Pflichten und Sanktionen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Kassenpflicht ab 2028: BMF plant digitale Belege, neue Pflichten und Sanktionen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Kassenpflicht ab 2028: BMF plant digitale Belege, neue Pflichten und Sanktionen« bei Google Deutschland suchen, bei Bing oder Google News!