


LONDON (IT BOLTWISE) – Die adidas-Aktie rutscht im XETRA-Handel erneut in den schwächeren Bereich des DAX und gibt zeitweise 2,57 % auf 163,05 Euro nach. Hintergrund ist keine neue unternehmensspezifische Meldung, sondern eine Entwicklung, die nach der Quartalszahlenvorlage Ende Juli Fahrt aufgenommen hat. Trotz Rekordumsatz bleibt die operative Marge verwundbar, weil höhere Marketingausgaben die Ergebnisqualität drücken. Analysten reagieren mit Kurszielkürzungen und unterschiedlich bewerteter Einschätzung der weiteren Potenziale.
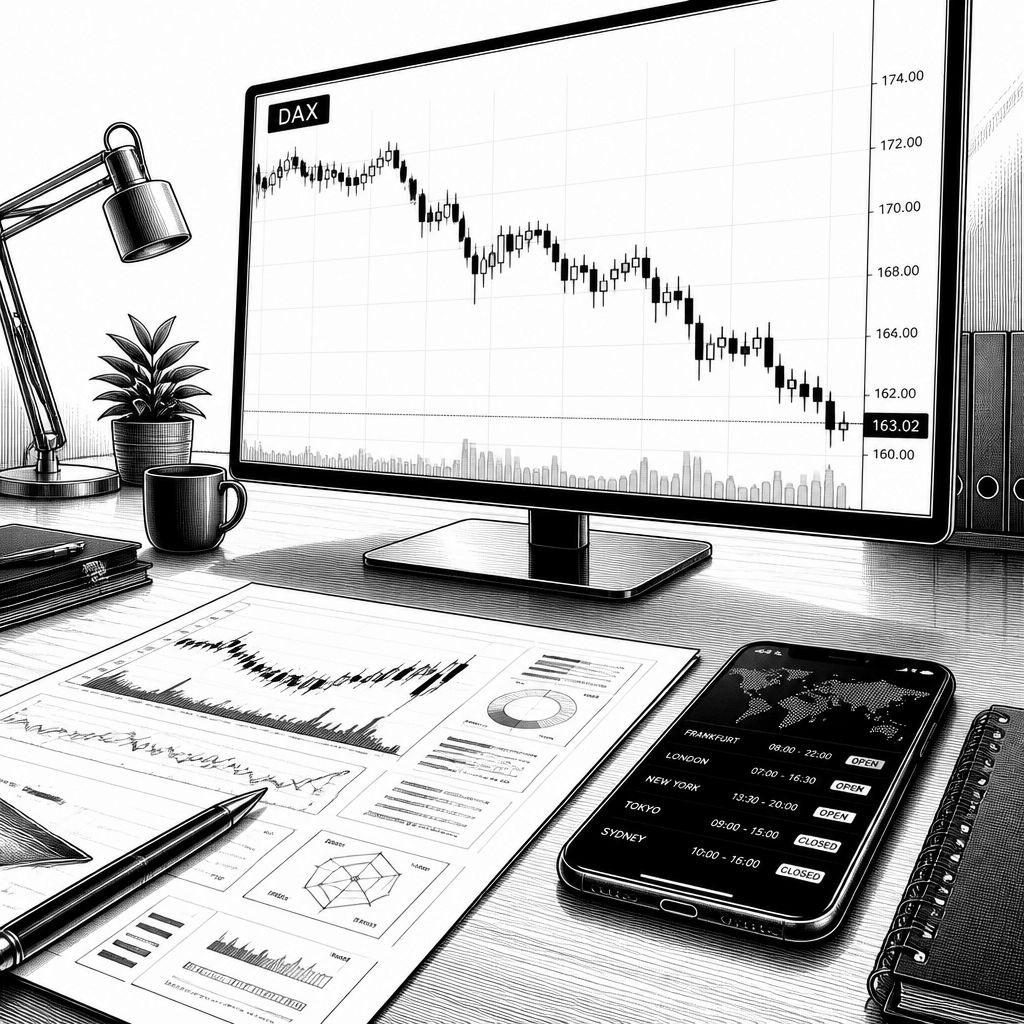
Die adidas-Aktie gerät am Dienstag im XETRA-Handel erneut unter Druck und gehört zeitweise zu den schwächeren DAX-Werten. Konkret verliert der Titel im Verlauf 2,57 % auf 163,05 Euro; das Tagestief liegt bei 162,55 Euro. Auffällig ist dabei: Laut der vorliegenden Darstellung stand dem Kursrückgang keine frische, klar benennbare unternehmensspezifische Nachricht gegenüber. Damit wirkt der Abschlag eher wie eine Fortsetzung der Neubewertung, die bereits anlässlich der Zahlen zum zweiten Quartal angestoßen wurde.
Entscheidend ist die Schere zwischen Umsatzdynamik und Ergebnisqualität. adidas meldete für das zweite Quartal 2026 einen währungsbereinigten Umsatzanstieg um 14 %, in Euro entspricht das einem Plus von 13 % auf 6,74 Milliarden Euro – zugleich der höchste Quartalsumsatz in der Unternehmensgeschichte. Doch die operative Marge sank von 9,2 % im Vorjahresquartal auf 8,5 %. Operativ kletterte das Betriebsergebnis zwar, aber eben nicht in dem Maße, wie es die starke Umsatzlinie vermuten lassen würde: Das Betriebsergebnis stieg um 5 % auf 574 Millionen Euro, während rund 212 Millionen Euro zusätzliche Marketinginvestitionen, insbesondere für WM-Kampagnen, den Kostenblock spürbar erhöhten.
Dieser Mechanismus ist für Investoren häufig der Kernpunkt, weil er die Erwartung an künftige Margen treibt oder bremst. Für das erste Halbjahr 2026 weist adidas währungsbereinigt ein Umsatzplus von 14 % aus, in absoluten Zahlen sind es 13,3 Milliarden Euro. Beim Betriebsergebnis zeigt sich ebenfalls eine Verbesserung um 11 % auf 1,28 Milliarden Euro; daraus ergibt sich eine operative Marge von 9,6 %. Auf den Gesamtjahresblick hat das Unternehmen trotz der Marge-Diskussion reagiert: adidas hob die Umsatzprognose für 2026 auf ein Plus von 9 bis 10 % an und hält am Betriebsergebnisziel von rund 2,3 Milliarden Euro fest. In diesem Rahmen sind mögliche US-Zollerstattungen in Höhe von 250 bis 300 Millionen US-Dollar allerdings nicht eingerechnet.
Genau an dieser Stelle setzen auch die Analystenreaktionen an, die den Kurs im Tagesverlauf weiter belasten. Die UBS strich die Kaufempfehlung für adidas und senkte das Kursziel von 219 auf 173 Euro. Als Begründung wird in der vorliegenden Aufbereitung genannt, dass die Umsatzentwicklung zwar als stabil eingeschätzt werde, die Marge jedoch als verwundbar gelte. Auch andere Häuser bleiben nach der Zahlenvorlage zunächst vorsichtig: Goldman Sachs ließ die Einstufung am 3. August auf Hold, reduzierte aber das Kursziel von 185 auf 180 Euro. Berenberg sah nach der Quartalsmeldung ebenfalls nur Hold-Potenzial und nannte ein Kursziel von 190 Euro. Dagegen bleibt RBC Capital optimistischer: Die kanadische Bank reduzierte das Kursziel am 31. Juli von 210 auf 200 Euro, behielt jedoch die Outperform-Einschätzung bei.
Spannend ist dabei, wie sich diese Einordnung trotz unterschiedlicher Kursziele in der Breite des Marktes widerspiegelt. Im breiteren Konsens aus neun Analysten überwiegen zwar weiterhin positive Tendenzen mit sechs Buy- und drei Hold-Einschätzungen; Verkaufsempfehlungen werden in der Darstellung nicht genannt. Das mittlere Kursziel liegt bei 204,12 Euro, also spürbar über dem aktuellen Kursniveau von rund 163 Euro. Diese Diskrepanz erklärt, warum die Aktie kurzfristig dennoch nachgeben kann: Selbst wenn das Langfristbild grundsätzlich nicht kippt, kann eine sensible Margenkomponente bei enttäuschender Ergebnisqualität die kurzfristige Risikoprämie erhöhen – und das wirkt sich häufig stärker auf den Kurs aus als eine rein erwartungsorientierte Umsatzstory.
Für Unternehmen und Marktteilnehmer ergibt sich daraus ein konkreter Lernpunkt in der Kapitalmarktkommunikation: Rekordumsätze sind zwar ein starkes Signal für Nachfrage und Reichweite, aber sie schaffen keine automatische Sicherheit für die Gewinnentwicklung. Bei adidas verschiebt sich das Bild sichtbar durch die temporär erhöhten Marketinginvestitionen, die im zweiten Quartal in den Zahlen als klarer Treiber für den Margenrückgang erkennbar sind. Für das weitere Jahr 2026 wird damit nicht nur die Frage wichtig, wie stark der Absatz läuft, sondern auch wie schnell sich die Kostenstruktur wieder glättet und welche Marketingintensität langfristig notwendig bleibt, um Marken- und Produktzyklen zu stabilisieren. Als nächste harte Zäsur nennt die Darstellung den 29. Oktober 2026 für die Geschäftszahlen zum dritten Quartal.
Bis dahin dürfte die Aktie vor allem von zwei Faktoren getrieben werden: dem Verlauf der operativen Margen und der Glaubwürdigkeit der Prognosepfade. Wenn die Umsatzdynamik weiterhin hoch bleibt, aber die Marge erneut durch kampagnengetriebene Ausgaben unter Druck gerät, können weitere Analystenmodelle vorsichtig nachjustieren – selbst bei grundlegend positivem Gesamturteil. Umgekehrt würde eine Stabilisierung der Marge, etwa durch effizientere Kampagnen oder eine bessere Kostenallokation, die Bewertungsbasis deutlich stärken. Unterm Strich zeigt die aktuelle Bewegung im DAX weniger eine plötzliche Einzelnachricht als vielmehr die anhaltende Neubewertung: adidas liefert Umsatzwachstum, aber der Markt verlangt sichtbar mehr Klarheit darüber, wie robust die Ergebnisqualität im Jahresverlauf bleibt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Adidas-Aktie unter Druck: Rekordumsatz, aber Marge schwächelt erneut" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Adidas-Aktie unter Druck: Rekordumsatz, aber Marge schwächelt erneut" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Adidas-Aktie unter Druck: Rekordumsatz, aber Marge schwächelt erneut« bei Google Deutschland suchen, bei Bing oder Google News!