


LONDON (IT BOLTWISE) – Crescent Capital BDC senkt zum 1. April 2026 seine Basisgebühren von 1,25 auf 1,00 Prozent und die Erfolgsgebühren von 17,5 auf 15,0 Prozent. Die Maßnahme soll mehr vom Ertrag bei den Aktionären landen lassen, doch der Markt reagierte zunächst negativ. Die Aktie notiert rund 36 Prozent unter dem Nettoinventarwert von 17,82 Dollar. Parallel hält das Management an der Dividendenpolitik fest, während Problemkredite das Portfolio weiter bremsen.
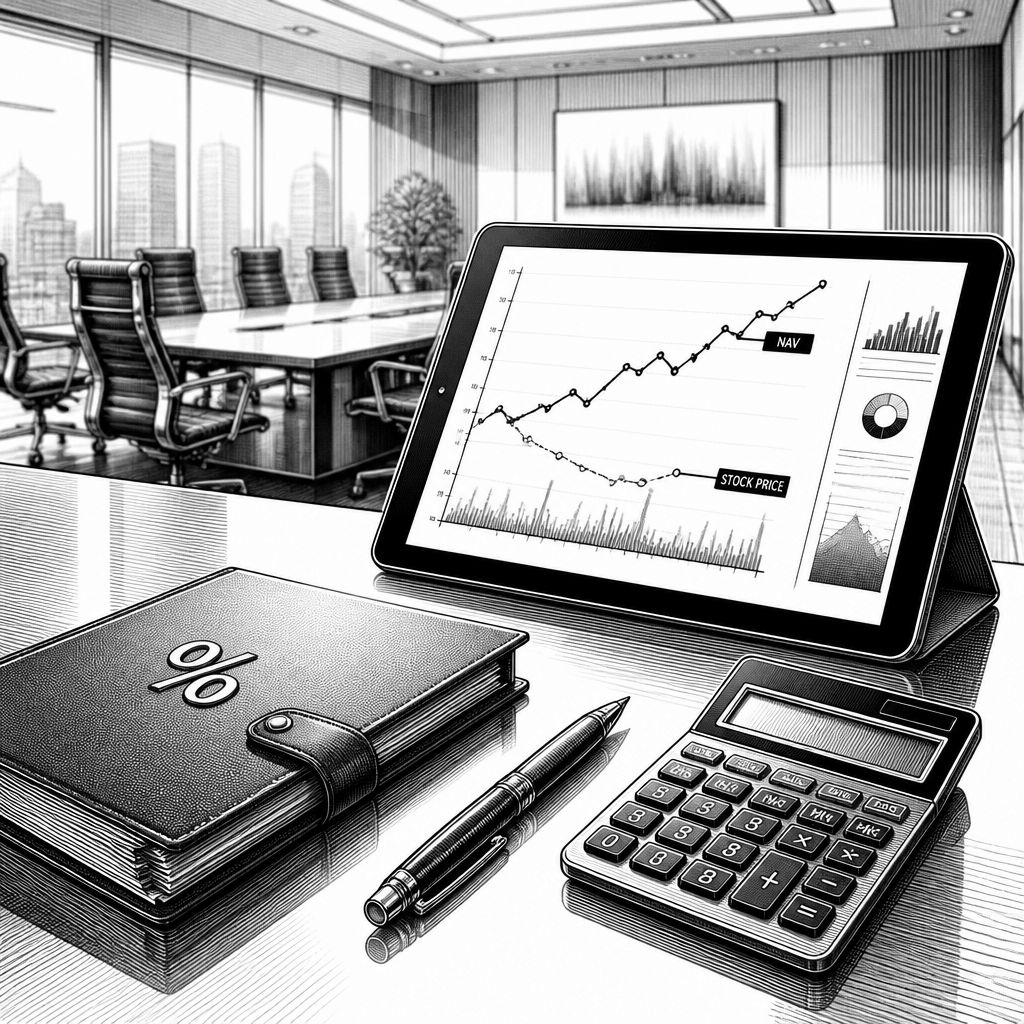
Die Gebührenseite bei Crescent Capital BDC wird zum 1. April 2026 konkreter als viele Anleger es zuletzt erwartet hatten: Die Business Development Company reduziert sowohl die laufende Basisgebühr als auch die erfolgsabhängige Komponente. Aus 1,25 Prozent des Bruttovolumens werden 1,00 Prozent, bei den Erfolgsgebühren fällt der Satz von 17,5 auf 15,0 Prozent. Damit verschiebt das Unternehmen die Kostenstruktur spürbar in Richtung der Aktionäre, denn bei BDCs hängt die Nettoausbeute häufig stark davon ab, wie Managementanreize und Ausgabenniveau zusammenwirken.
Dass die Börse dennoch nicht umgehend „mitgeht“, zeigt sich an der Kurs-NAV-Schere. Laut Bericht fiel die Aktie auf 11,42 Dollar und handelt damit rund 36 Prozent unter dem ausgewiesenen Nettoinventarwert von 17,82 Dollar je Anteil. Solche Abschläge sind bei BDC-Strukturen zwar nicht ungewöhnlich, aber hier wird es über mehrere Quartale zäh: Der Text verweist auf die achte NAV-Rückgangsphase in Folge, die auch im zweiten Quartal 2026 anhielt. Genau in dieser Phase wird eine Gebührensenkung für Anleger weniger als Sofortsignal verstanden, sondern eher als Voraussetzung – deren Wirkung sich erst zeigt, wenn das operative Ergebnis das Portfolio stabilisiert.
Technisch betrachtet wirkt sich die aktuelle Ertragslage direkt auf die Bewertungsbasis aus. Das Nettoergebnis aus Investitionstätigkeit lag bei 0,36 Dollar je Aktie und damit leicht unter der Analystenschätzung von 0,37 Dollar; im Vorquartal waren es 0,42 Dollar. Der Umsatz blieb mit 36,32 Millionen Dollar rund 2,7 Prozent unter der Prognose von 37,33 Millionen Dollar. Gleichzeitig besserte sich der Nettoverlust pro Aktie auf minus 0,09 Dollar, nachdem im ersten Quartal noch minus 0,42 Dollar ausgewiesen wurden – ein Unterschied, der zwar in die richtige Richtung deutet, aber nicht automatisch ausreicht, um den NAV-Abwärtstrend sofort zu stoppen.
Der Nettoinventarwert sank im Quartalsvergleich von 18,27 auf 17,82 Dollar, vor allem wegen realisierter Verluste von 0,48 Dollar pro Aktie aus Portfolioausgängen. Diese Abgänge konnten weder durch das laufende Nettoergebnis noch durch leichte Aufwertungen im Bestand vollständig kompensiert werden. Beim Blick auf die Ausschüttungsseite setzt der Vorstand trotzdem auf Kontinuität: Für das dritte Quartal ist eine reguläre Dividende von 0,34 Dollar je Aktie beschlossen, zahlbar am 15. Oktober 2026. Dazu kommen die zweite von drei Sonderdividenden in Höhe von jeweils 0,03 Dollar, die am 15. September 2026 fließen soll. Genau diese Mischung aus Disziplin bei den Ausschüttungen und gleichzeitiger Kostensenkung ist für viele BDC-Investoren ein wichtiges Signal – allerdings nur dann nachhaltig, wenn die Kreditqualität Schritt für Schritt stabilisiert wird.
Dass das Portfolio weiterhin unter Druck steht, wird im Text über die Problemkreditseite operationalisiert. Firmenchef Jason Breaux benennt dabei „First Eagle“-Altlasten als spezifische Belastung. Notleidende Kredite verbesserten sich zwar auf 2,5 Prozent des Portfolios zum Fair Value, nach 3,6 Prozent im Vorquartal, aber die Bereinigung bleibt laut Management ein mehrquartaliger Prozess. Präsident Henry Chung argumentiert zudem, dass sich Workout-Situationen selten innerhalb eines Quartals vollständig lösen lassen – ein geduldiger Ansatz solle die Werterhaltung eher sichern als der Versuch, schnell zu einem Exit zu kommen. Hier wird deutlich, warum die Gebührensenkung allein nicht ausreicht: Wenn Verluste aus Ausgängen weiter auftreten, muss die Bilanz im Zeitverlauf die Bewertungsdrift abfangen.
Ein weiterer Hebel ist die Verschuldung. Sie liegt mit einem Verhältnis von 1,42 über der eigenen Zielspanne, während das Management eine Rückkehr in den Zielbereich im zweiten Halbjahr 2026 erwartet. Als Stütze nennt das Unternehmen bereits erkennbare Portfolio-Realisierungen. Bis dahin sollen neue Investitionen voraussichtlich kleiner ausfallen als der bisherige Durchschnitt, um die Diversifikation zu stärken, ohne die Verschuldung zusätzlich zu erhöhen. In der Praxis ist das ein Balanceakt zwischen Wachstum (mehr Investments bedeuten mehr potenziellen Zinsertrag) und Risiko-Kapitalbindung (mehr Leverage kann Bewertung und Ausschüttungsfähigkeit schneller unter Druck setzen), und gerade diese Spannung erklärt oft, warum ein Gebührenvorteil erst verzögert in eine NAV-Erholung übersetzt wird.
Für die nächsten Quartale dürfte deshalb weniger die reine Höhe der künftigen Gebühren im Fokus stehen, sondern die Frage, wie schnell die Altkredite aus dem First-Eagle-Komplex abgearbeitet werden. Der Text bringt den Kern auf den Punkt: Ob die deutliche Diskrepanz zwischen Aktienkurs und Nettoinventarwert geschlossen werden kann, hängt vor allem daran, wie rasch sich diese Altpositionen realistisch bereinigen lassen. Positiv stimmt, dass die niedrigeren Gebühren dem Unternehmen mehr Spielraum bei der Dividendendeckung verschaffen können. Negativ bleibt aber, dass die aktuelle Kursstellung die Erwartung widerspiegelt, dass die operative Normalisierung länger dauert als ein einzelnes Quartal. Für Anleger bedeutet das: Nicht nur die Ausschüttungstermine sind entscheidend, sondern die Kombination aus Kreditentwicklung, Realisierungsquote und Verschuldungspfad – und damit letztlich, ob die Kostenreduktion in der Bewertung ankommt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Crescent Capital BDC senkt Gebühren: Aktie bleibt trotz Dividendenpolitik schwach" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Crescent Capital BDC senkt Gebühren: Aktie bleibt trotz Dividendenpolitik schwach" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Crescent Capital BDC senkt Gebühren: Aktie bleibt trotz Dividendenpolitik schwach« bei Google Deutschland suchen, bei Bing oder Google News!