


LONDON (IT BOLTWISE) – Chinas 30-Jahres-Anleiherenditen brechen ein, während westliche Langfristzinsen durch anhaltende Inflation und hohe Staatsausgaben nach oben driften. Der Unterschied wird in der Quelle nicht als Zufall schwacher Nachfrage beschrieben, sondern als Folge einer Politik, die den Kredithebel weiterhin steuert. Für Anleger verschiebt sich damit die Frage von der Story hin zu messbaren Daten über Zins- und Knappheitssignale. Entscheidend bleibt, ob Kapital langfristig wieder als Opportunitätskosten interpretiert wird.
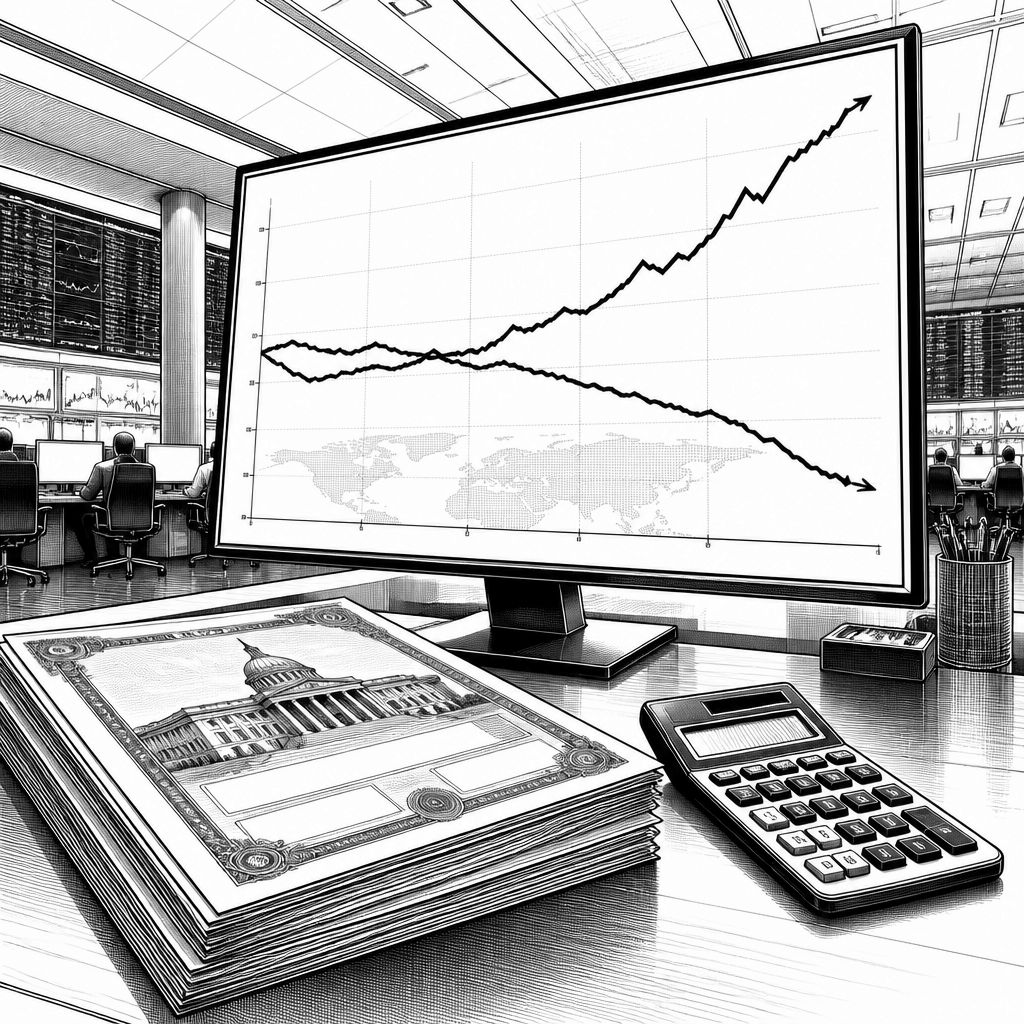
Die Zinskurven lesen sich gerade wie ein Streitprotokoll zwischen zwei Wirtschaftspolitiken: Während im Westen die Langfristzinsen steigen, fallen sie in China im Segment der 30-jährigen Anleihen. Der markanteste Punkt liegt dabei nicht nur in der Richtung, sondern in der Deutung, die die Quelle nahelegt: Es handle sich um ein mechanisches Ergebnis der Kreditpolitik. Anders gesagt: Wenn ein Staat Einfluss auf die Kreditvergabe behält, kann das die Erwartungshaltung im langen Ende stärker prägen, als es reine Nachfrageeffekte erklären würden.
Technisch betrachtet ist die 30-jährige Rendite im Kern eine Verdichtung mehrerer Faktoren. Sie bildet nicht nur die erwartete Inflation und die Realrendite über einen sehr langen Zeithorizont ab, sondern auch Risikoprämien, Liquiditätsbedingungen sowie die Frage, wie gut der Markt die künftige Finanzierungslage einschätzt. Genau hier setzt die Argumentation an: In den USA und in Europa hätten Anleger wegen anhaltender Inflation und fiskalischer Überschüsse beziehungsweise Ausgabenprogramme einen stärkeren Druck nach oben eingepreist. In China wiederum, so die zugrunde liegende Logik, werde das System weniger über eine schuldenfinanzierte Ausgabenflut „gefüttert“, sondern der geld- und kreditpolitische Rahmen bleibe kontrolliert.
Damit verschiebt sich der Fokus von der Makro-Schlagzeile auf das Marktverhalten. Die Quelle beschreibt die Abflachung der Kurve als eine klare Signatur im Vergleich zu politischen Kommuniqués. Für den Kapitalmarkt heißt das: Der lange Zins ist weniger ein Statement als ein Signal für Knappheit oder deren Erwartung. Wenn die Regierung in einem System weiterhin Hebel der Kreditvergabe steuert, können sich kurzfristige und mittelfristige Impulse im langen Ende anders widerspiegeln als in Märkten, in denen Defizite regelmäßig über neue Emissionen und Monetarisierungserwartungen in die Preisbildung hineingetragen werden.
Der Vergleich mit dem Westen zielt dabei auf einen Strukturkonflikt. Laut Quelle geraten europäische Regierungen in den Fokus, weil fiskalische Entscheidungen sich in dauerhaften Ausgabenpositionen verfestigen – von Investitionsprogrammen bis zu Transferzahlungen. Für den Anleihemarkt bedeutet das: Selbst wenn einzelne Maßnahmen politisch plausibel sind, kann die Summe der Finanzierungsthemen die Risikoprämie erhöhen, weil der Markt eine dauerhafte Nettobedarfsentwicklung einpreist. Das wiederum macht es schwer, dass langfristige Renditen niedrig bleiben, wenn die Angebots- und Finanzierungslage sich dauerhaft verschiebt.
Auch für die Investorenperspektive ist die Konsequenz klar formuliert: Wer Staatsrisiko bucht, sollte die Divergenz als Datenmaterial behandeln und nicht als reine Narrative. Denn Zinsen reagieren auf messbare Größen wie Laufzeitprämien, Inflationserwartungen und die Pfadkonsistenz von Geld- und Fiskalpolitik. Wenn internationale Institutionen früher die „Marktdisziplin“ eingefordert haben, aber nun beobachten, wie ihre eigenen Kurven unter dem Gewicht fiskalischer Belastungen steiler werden, dann ist das weniger eine moralische Bewertung als ein Indikator dafür, dass Preisbildung und Politikregime einander wechselseitig verstärken.
Für Entscheider heißt das: Die Frage ist weniger, ob eine Kurve „besser“ oder „schlechter“ ist, sondern wie das Regime dahinter die Zinsstruktur interpretiert. Die Quelle stellt China dabei nicht als perfektes Gegenmodell dar, sondern betont eine prinzipielle Wahl: Kapital soll weiterhin Opportunitätskosten widerspiegeln, statt jedes Defizit automatisch zu monetarisieren. Für Unternehmen, die Finanzierungsentscheidungen planen, ist das relevant, weil sich hieraus unterschiedliche Erwartungskorridore ableiten lassen: Wo der Markt Knappheit eher im Zins signalisiert sieht, verändert sich die Risikobepreisung von Krediten, Währungs- und Refinanzierungsrisiken. Wo dagegen Defiziterwartungen stärker in Richtung Inflation oder Schuldenmonetarisierung driften, steigt die Sensitivität gegenüber Laufzeiten und Covenants.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Chinas Renditen fallen, während Westen Langfristzinsen steigen: Was die Kurven wirklich sagen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Chinas Renditen fallen, während Westen Langfristzinsen steigen: Was die Kurven wirklich sagen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Chinas Renditen fallen, während Westen Langfristzinsen steigen: Was die Kurven wirklich sagen« bei Google Deutschland suchen, bei Bing oder Google News!