


LONDON (IT BOLTWISE) – Die Renditen langlaufender Bundesanleihen steigen deutlich und bringen wieder laufende Erträge für Anleger. Gleichzeitig verteuert sich geliehenes Geld spürbar für den Staat und trifft Hauskäufer direkt über höhere Bauzinsen. Der Anstieg hängt unter anderem mit der geldpolitischen Straffung sowie veränderten Zinserwartungen nach geopolitischen Risiken zusammen. Für Portfolios bedeutet das: Die klassische Stabilität durch Staatsanleihen funktioniert nicht mehr so verlässlich wie früher.
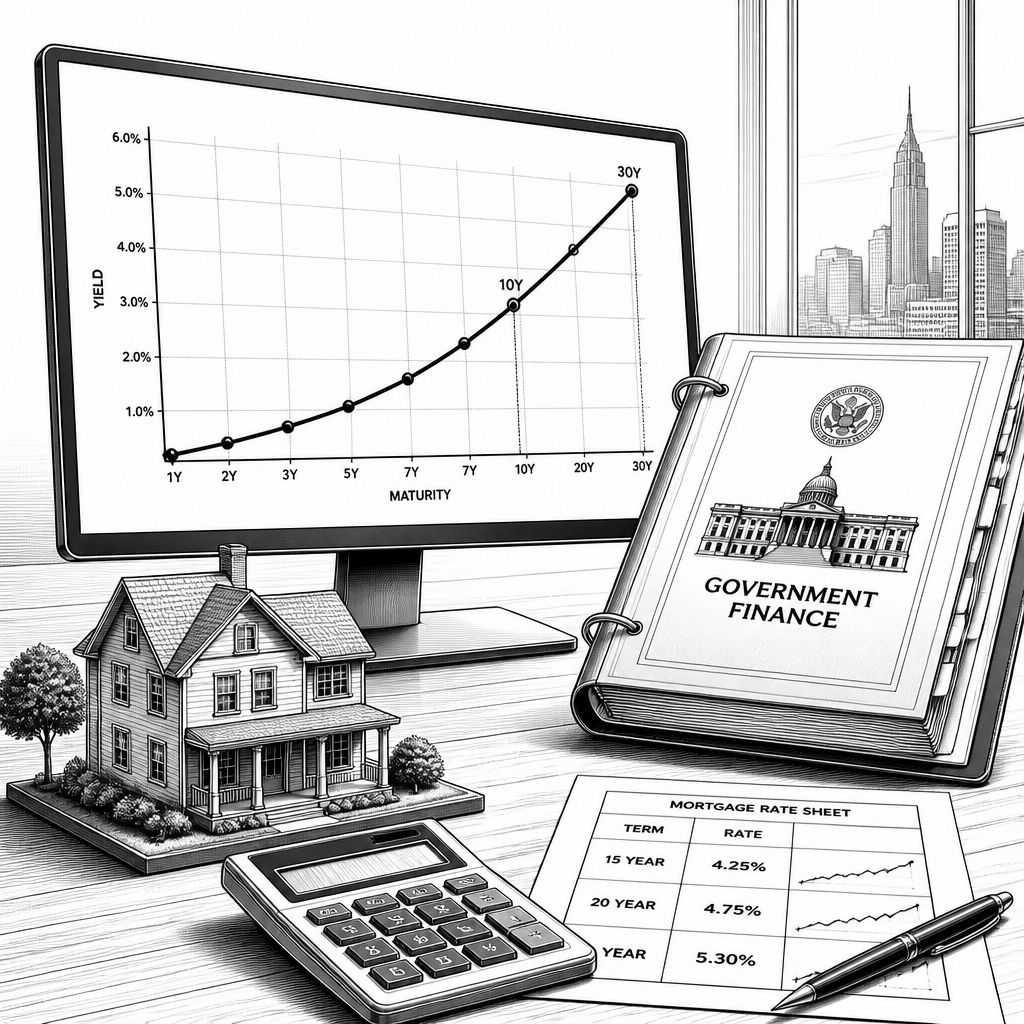
Die neue Zinsrealität in Deutschland lässt sich an einem einfachen Vergleich festmachen: Zehnjährige Bundesanleihen werfen aktuell rund 3,2 Prozent ab, so viel wie seit dem Ende der Euro-Schuldenkrise vor etwa 15 Jahren nicht mehr. Für Anleger ist das eine klare Zinswende, weil sichere Staatsanleihen nach Jahren der Null- und Negativphase wieder einen nennenswerten laufenden Ertrag liefern können. Für Haushalte und den Staat wirkt die gleiche Entwicklung dagegen wie ein Bremsklotz, denn höhere Renditen bedeuten steigende Kosten für Refinanzierungen. Damit verschiebt sich das Kräfteverhältnis im Kapitalmarkt spürbar: Kapital wird wieder „teurer“, und diese neue Preislogik schlägt in mehrere Lebensbereiche durch.
Technisch betrachtet ist der entscheidende Punkt nicht nur die Nominalrendite, sondern auch die Realrendite nach Abzug der Inflationserwartungen. Laut Deutscher Finanzagentur lag der Realzins einer inflationsindexierten Bundesanleihe mit knapp 20 Jahren Restlaufzeit zuletzt bei rund 1,4 Prozent. Das ist für konservative Portfolios relevant, weil Inflationsrisiken dann weniger vollständig über höhere Preise „wegkonsumiert“ werden. Historisch betrachtet erklärt die nun sichtbare Trendumkehr, warum viele Anleger die vergangene Dekade als „extrem günstig refinanziertes Deutschland“ erlebt haben: Noch zeitweise waren sogar negative Zinsen möglich. Die jüngste Entwicklung zeigt nun, dass diese Phase endet, wenn Zentralbanken die Rahmenbedingungen für Liquidität und Kapitalmarktsätze deutlich straffen und Anleihebestände abbauen.
Der Rückenwind für den Renditeanstieg kommt dabei aus mehreren Richtungen. Seit 2022 haben Europäische Zentralbank und Fed ihre Leitzinsen im Kampf gegen die Inflation kräftig angehoben und zugleich ihre groß angelegten Anleihekäufe beendet. Zusätzlich wurden Wertpapierbestände schrittweise reduziert, sodass ein wichtiger Teil der zusätzlichen Nachfrage am Anleihemarkt wegfiel. In der Folge geraten Kurse tendenziell unter Druck und Renditen nach oben. Ab Ende Februar dürfte außerdem die Zuspitzung geopolitischer Risiken über den Ölpreis die Inflationsrisiken wieder stärker in den Fokus gerückt haben; höhere Zinserwartungen sind die direkte Folge. Damit verstärkt sich auch das Marktgefühl, dass die Kombination aus höheren Zinsen und länger anhaltenden Unsicherheiten nicht nur ein kurzfristiges Phänomen bleibt.
Besonders spürbar wird die neue Zinswelt an langen Laufzeiten. Wer sein Kapital über zehn, 20 oder 30 Jahre bindet, trägt das Risiko, dass künftige Inflation oder Marktzinsen höher ausfallen als ursprünglich gedacht. Genau dafür verlangen Anleger eine zusätzliche Entschädigung – die Laufzeitprämie. Das erklärt auch das Muster am langen Ende: Je länger die Laufzeit, desto höher derzeit die Rendite. So werfen 30-jährige Bundesanleihen rund 3,7 Prozent ab, also etwa 0,5 Prozentpunkte mehr als zehnjährige Papiere. Die Bank für Internationalen Zahlungsausgleich sieht in diesem Zusammenspiel aus längerer Restriktionshaltung und wachsenden Sorgen über Staatsfinanzen zwei Treiber für den Renditeanstieg am langen Ende. Für Unternehmen und private Kreditnehmer heißt das: Die Zinssensitivität steigt nicht nur, sie wird auch zeitlich „verlängert“.
Für den Staat ist die Kehrseite besonders konkret, weil sich höhere Renditen unmittelbar in eine höhere Zinsrechnung übersetzen. Nach aktueller Planung will der Bund 2026 unter anderem zehnjährige Anleihen im Wert von 82 Milliarden Euro begeben; weitere 59 Milliarden Euro entfallen auf Papiere mit Laufzeiten von 15, 20 und 30 Jahren. Zusätzlich erhöhen Ausgabenposten wie Verteidigung und Infrastruktur den Refinanzierungsbedarf. Wenn dann die Emissionen auf einem höheren Zinsniveau stattfinden, wird der politische Spielraum enger, weil ein wachsender Anteil des Budgets in Zinszahlungen fließt statt in neue Programme. Aus Anlegersicht klingt das zunächst nach einem Nachteil, ist aber auch ein Marktmechanismus: Wer Kapital bereitstellt, erhält wieder einen sichtbaren Preis – allerdings verteilt sich diese Kostenerhöhung nicht gleichmäßig, sondern trifft zuerst die, die langfristig finanzieren müssen.
Auch Hauskäufer und Immobilienbesitzer spüren den Effekt direkt, denn die Konditionen für längerfristige Immobilienkredite orientieren sich maßgeblich an Renditen zehnjähriger Bundesanleihen. Laut FMH-Index liegen Bauzinsen mit zehnjähriger Bindung im Schnitt bei 4,1 Prozent; Ende 2024 waren es rund 3,3 Prozent. Auf dem Höhepunkt der Niedrigzinsphase 2021 waren zehnjährige Baufinanzierungen dagegen noch deutlich unter einem Prozent zu bekommen. Marktlogisch passt das zusammen: Banken kalkulieren Zinsrisiken und Refinanzierungskosten anhand der Kapitalmarktsätze. Gleichzeitig zeigt sich hier, warum die Zinswende nicht nur ein Anleihe-Thema ist, sondern in die Realwirtschaft hineinwirkt – gerade dort, wo Entscheidungen wie Kauf und Modernisierung langfristige Zahlungsströme erzeugen.
Für Investoren bleibt die Lage dagegen ambivalent: Anleihen können wieder zur Konkurrenz für Aktien werden, weil sie bei guter Bonität wieder attraktiven laufenden Ertrag bieten. Zugleich warnen Anleihenexperten aber davor, dass höhere Renditen den Aufschwung nicht automatisch beenden müssen, solange die positive Stimmung an den Aktienmärkten von steigenden Gewinnen und technologischen Erwartungen getragen wird. Noch wichtiger ist die zweite Ebene: Die klassische Risikostreuung über ein 60/40-Depot verliert in bestimmten Phasen an Schutzwirkung. Über Jahrzehnte galt, dass fallende Aktienkurse durch stabilisierende Staatsanleihen abgefedert werden – also eine negative Korrelation zwischen beiden Anlageklassen. In Inflations- und Zinsschocks können aber Aktien- und Anleihekurse gleichzeitig unter Druck geraten, etwa wie zeitweise im Umfeld der jüngsten geopolitischen Turbulenzen beobachtet. Für Privatanleger bedeutet das, Diversifikation neu zu denken und zusätzlich zu bestehenden Positionen etwa Rohstoffe als Puffer in Betracht zu ziehen.
Damit ist die Kernbotschaft zweigeteilt: Der Zins ist „mit Macht“ zurück – als reale Renditechance für konservative Anleger und als Alternative zu einer langen Phase niedriger Erträge. Gleichzeitig erzeugt dieselbe Rückkehr des Zinses wieder Gegenwind für alle, die auf Finanzierung angewiesen sind: Staaten refinanzieren teurer, Unternehmen müssen kalkulatorisch höhere Hürden überwinden, und private Kreditnehmer zahlen spürbar mehr. In einer Welt, in der Inflations- und Zinsrisiken wieder sichtbarer werden, verschiebt sich auch die Erwartung an Portfolios: Nicht nur Rendite zählt, sondern vor allem die Frage, wie robust ein Mix unter gleichzeitigen Marktstressphasen bleibt. Für Entscheider heißt das praktisch, die Rolle von Anleihen im Depot nicht als automatische „Pufferkomponente“ zu behandeln, sondern die Mechanik von Laufzeitprämie, Realrendite und Korrelation bewusst in die Asset-Allocation einzubauen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Zinsen sind zurück: Hohe Renditen verteuern Staat, Baukredite und Depots" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Zinsen sind zurück: Hohe Renditen verteuern Staat, Baukredite und Depots" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Zinsen sind zurück: Hohe Renditen verteuern Staat, Baukredite und Depots« bei Google Deutschland suchen, bei Bing oder Google News!