


LONDON (IT BOLTWISE) – In den USA kann eine scheinbar fürsorgliche Annuität die Sozialhilfe für einen bedürftigen Angehörigen schnell beenden. Das liegt daran, dass SSI-Vermögen und ein Teil des Einkommens bei der Berechnung streng angerechnet werden. Schon eine Anlage mit Kapitalwert im Bereich 50.000 bis 100.000 US-Dollar kann die Vermögensgrenze deutlich überschreiten. Betroffene sollten daher Alternativen wie ABLE-Konten oder spezielle Trust-Strukturen prüfen und vor Abschluss juristisch abklären lassen.
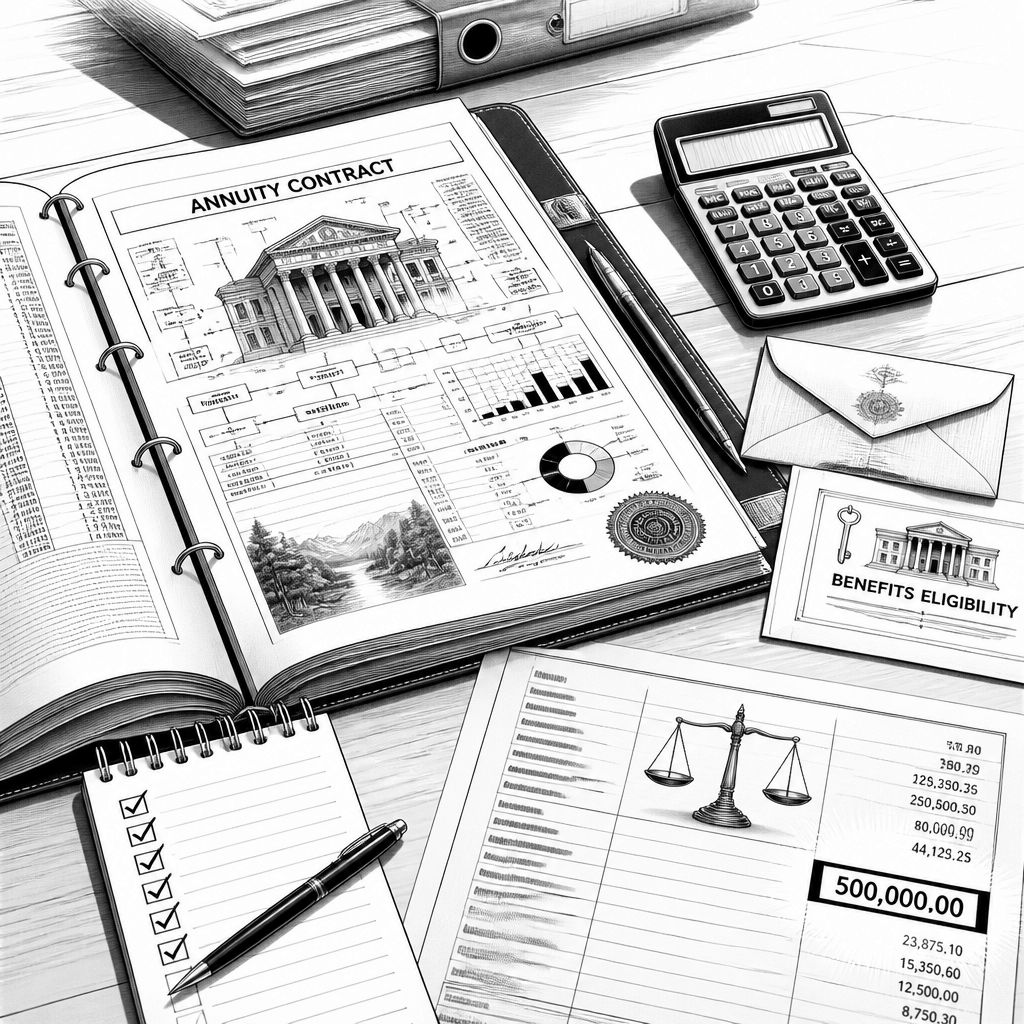
Für viele Familien klingt eine private Annuität wie eine praktische Entlastung: Der Angehörige bekommt eine planbare monatliche Zahlung, und der Staat soll nicht mehr die alleinige Rolle im Sicherheitsnetz übernehmen. Gerade wenn jemand im Alter dauerhaft auf sehr niedrige Einkommen angewiesen ist, wirkt die Idee zunächst plausibel. In der Praxis kann sie aber genau das Gegenteil auslösen – nämlich dass die staatliche Unterstützung nicht langfristig stabil bleibt, sondern durch die Struktur der Annuität teilweise oder vollständig wegfällt. Denn SSI (Supplemental Security Income) ist nicht einfach eine Auszahlung nach Bedarf, sondern an sehr konkrete Bedingungen geknüpft, die sowohl Vermögen als auch laufende Einnahmen betreffen.
Der zentrale Mechanismus steckt im Zusammenspiel aus SSI-Vermögensgrenze und der Frage, ob eine Anlage als leicht verfügbar gilt. Für Einzelpersonen nennt die Quelle eine SSI-Vermögensgrenze von 2.000 US-Dollar. Überschreitet das maßgebliche Vermögen diese Schwelle, endet die Zahlung grundsätzlich sofort – und sie beginnt erst wieder, wenn das Vermögen unter den Grenzwert fällt. Damit wird klar, warum eine Annuität mit Kapitalwerten von 50.000 bis 100.000 US-Dollar besonders problematisch sein kann: Je nach Ausgestaltung läge der relevante Betrag rechnerisch um ein Vielfaches über der Schwelle, selbst wenn die Monatszahlung für den Empfänger am Ende vergleichsweise gering bleibt.
Zusätzlich zur reinen Höhe kommt eine zweite, fast noch teurere Falle hinzu: die Einordnung als „countable resource“. Nicht jedes Geldäquivalent wird automatisch gleich behandelt, aber Annuitäten werden häufig genau dann zum Problem, wenn sie dem Empfänger Spielräume eröffnen. Die Quelle verweist darauf, dass eine Annuität nur unter sehr spezifischen Bedingungen als nicht leicht umwandelbares Vermögen gelten kann – etwa wenn sie als „unsuitable resource“ klassifiziert wird. In vielen realen Familienkonstellationen scheitert das bereits daran, dass gängige Produkte teilweise Rückkaufmöglichkeiten oder flexible Auszahlungen enthalten. Sobald die Annuität in der SSI-Logik als anrechenbares Vermögen beziehungsweise als „countable resource“ behandelt wird, wirkt sie nicht wie eine Schutzummantelung, sondern wie eine unmittelbare Vermögensposition.
Selbst wenn die monatliche Auszahlung aus der Annuität überschaubar ausfällt, kann SSI dadurch dennoch reduziert werden. Die Quelle nennt als Beispiel etwa 300 bis 400 US-Dollar monatlicher Zahlung und erklärt, wie SSI einen Teil des Einkommens anrechnet: Es werden demnach Einnahmen zu 65 Prozent angerechnet, nachdem zuvor ein Freibetrag von 65 US-Dollar monatlich berücksichtigt wurde. Wenn zusätzlich 300 US-Dollar zufließen, führt das im beschriebenen Rechenweg zu einer spürbaren SSI-Reduktion von ungefähr 150 US-Dollar. Entscheidend ist dabei die Doppeldynamik: Neben dem Einkommen zählt in dieser Konstellation oft auch das Vermögen der Annuität wieder zur Vermögensgrenze. Das bedeutet in der Summe nicht nur „weniger SSI“, sondern potenziell ein endgültiges Auslaufen der Leistung.
Für Angehörige bleibt damit die Frage, wie man finanzielle Sicherheit organisiert, ohne die SSI-Regeln zu unterlaufen. Die Quelle nennt mehrere Ansätze, die im Kern darauf zielen, Vermögen in einer Weise zu parken, die nicht als klassisch verfügbares Kapital beim Empfänger erscheint. Ein ABLE-Konto (Achieving a Better Life Experience) kann demnach ermöglichen, bis zu 17.000 US-Dollar jährlich für einen SSI-Empfänger zu hinterlegen, wobei strenge Verwendungsbeschränkungen gelten. Daneben führt die Quelle „Pooled Trust“- bzw. „Supplemental Needs Trust“-Modelle an, die durch gemeinnützige Strukturen verwaltet werden. Diese Varianten verfolgen das Ziel, dass Unterstützung gezielt bestimmte Bedarfe abdeckt, ohne die SSI-Zahlung direkt zu kürzen.
Als häufig „klassische“ Lösung werden außerdem spezialisierte Able Trusts oder Special Needs Trusts beschrieben, die von einem sachkundigen Anwalt strukturiert werden müssen. Der konkrete Kostenrahmen, den die Quelle nennt, liegt zwischen 1.500 und 3.000 US-Dollar für die Einrichtung. Für Familien wirkt dieser Betrag zunächst hoch, aber er lässt sich in Relation zu der eigentlichen Risikolage betrachten: Wenn eine falsch strukturierte Annuität dazu führt, dass SSI-Leistungen wegfallen und die finanzielle Lage dadurch zusätzlich belastet wird, werden aus einmaligen Anwaltskosten schnell deutlich höhere Verluste. Genau deshalb betont die Quelle am Ende den Bedarf an „Elder Law“-Beratung vor Abschluss einer Anlage, statt danach zu reparieren.
Unterm Strich beschreibt der Beitrag ein typisches Desaster-Szenario: Eine gut gemeinte Annuität für einen 65-Jährigen mit rund 700 US-Dollar monatlichem Einkommen kann ohne SSI-konforme Strukturierung den Schutzcharakter gerade dann verlieren, wenn er am dringendsten gebraucht wird. Die zentrale Erkenntnis ist dabei weniger eine pauschale Ablehnung von Annuitäten als vielmehr die konkrete Ausgestaltung: Was als „Ersatz-Sicherheit“ geplant ist, kann in der SSI-Buchhaltung zu anrechenbarem Vermögen und gleichzeitig zu anrechenbarem Einkommen werden. Wer Angehörige mit SSI-Leistungen unterstützen möchte, sollte deshalb frühzeitig prüfen, welche Konstrukte rechtlich und praktisch zu den Anrechnungsregeln passen – und nicht allein davon ausgehen, dass regelmäßige Zahlungen automatisch als wohltätige Hilfe zählen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Annuität statt SSI-Schutz: So kann Hilfe für bedürftige Verwandte kippen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Annuität statt SSI-Schutz: So kann Hilfe für bedürftige Verwandte kippen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Annuität statt SSI-Schutz: So kann Hilfe für bedürftige Verwandte kippen« bei Google Deutschland suchen, bei Bing oder Google News!