


LONDON (IT BOLTWISE) – Der Bond-Markt preist nach der jüngsten Entwicklung bereits engere Zinsen ein, noch bevor Aktienbewertungen nachziehen. Steigende Renditen drücken nicht nur einzelne Branchen, sondern verkürzen die Zeitfenster für höhere Bewertungsmultiplikatoren. Besonders Floating-Rate-Schulden und kurzlaufende Papiere spüren den ersten Renditedruck, während Long-End-Verkäufe Duration-Positionen und damit institutionelle Portfolios treffen. Für Sparer und produktive Kreditnehmer wird damit ein Transfer von spekulativen Hebeln hin zu tatsächlicher Staatsfinanzierung wahrscheinlicher.
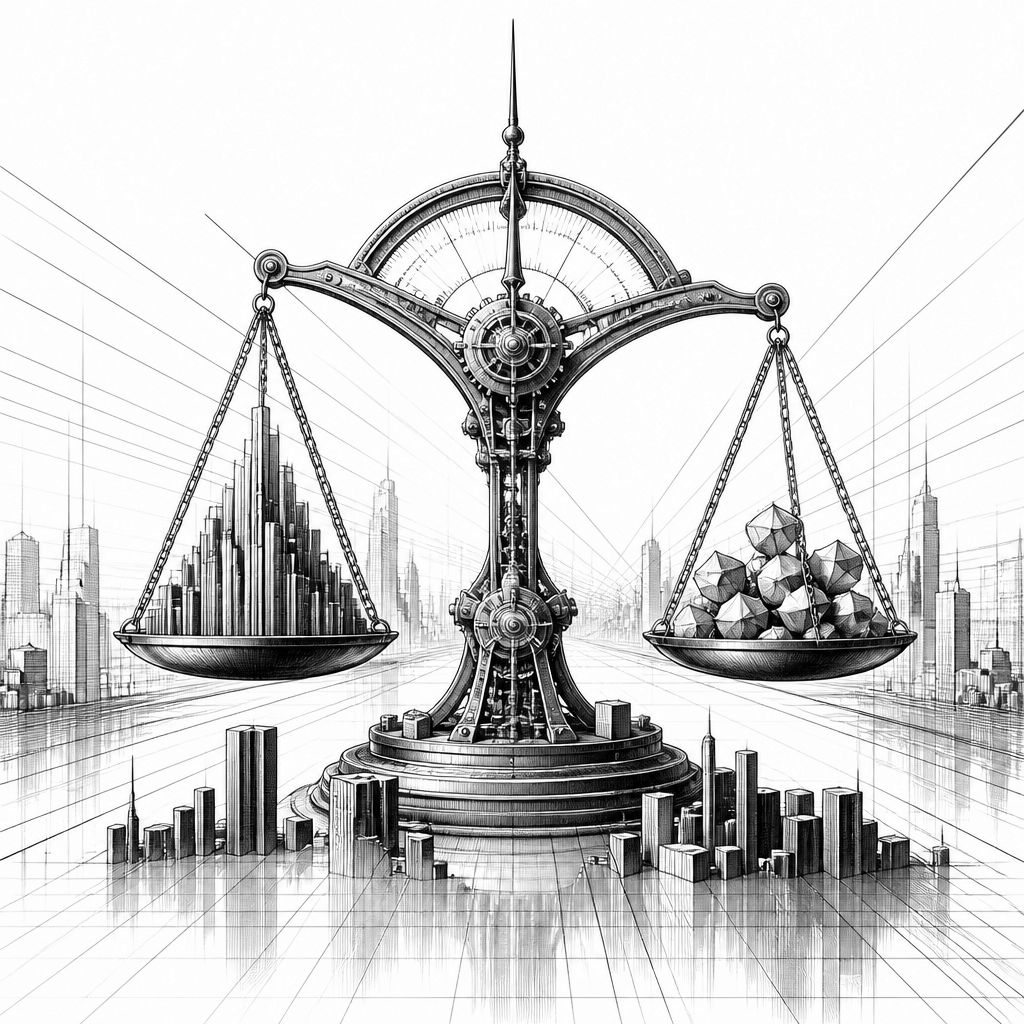
Der zentrale Punkt der aktuellen Warnung lautet nicht, dass die Zinswende irgendwann kommt, sondern dass der Markt bereits heute so handelt, als wäre sie näher. Bond-Märkte preisen engere Zinsen ein, während Aktieninvestoren die Signale aus der Renditekurve offenbar zu langsam in ihre Annahmen für künftige Cashflows übersetzen. Wenn langfristige Renditen eigenständig anziehen oder sich die Kurve an den Front-Ends aufgrund von Fed-Signalen steilt, steigen die Kapitalkosten und die Bewertungsmultiplikatoren geraten unter Druck. Das wirkt wie eine trockene Bilanzrechnung, ist aber in der Praxis ein Liquiditäts- und Bewertungseffekt: Diskontierungsfaktoren verändern sich, und genau deshalb werden die gleichen Ertragsfantasien mit jedem Basispunkt Rendite weniger wert.
Für die Kapitalallokation ist dabei die technische Unterscheidung zwischen Front-End- und Long-End-Druck entscheidend. Front-End-Bewegungen schlagen zuerst auf Instrumente durch, die sich schneller anpassen, etwa Floating-Rate-Schulden oder kurzfristige Laufzeiten. Der Mechanismus ist vergleichsweise geradlinig: Kupons und Wiederanlagezinssätze passen sich schneller an, sodass die Marktteilnehmer die neue Zinslogik unmittelbar einpreisen. Im Long-End dagegen wird es portfoliotechnisch anspruchsvoller, weil der Renditeanstieg stärker über die Duration in Bewertungsgewinne und -verluste durchschlägt. Ein Long-End-Verkauf trifft damit weniger „laufende“ Zahlungen, sondern vor allem die Marktwerte von Duration-Positionen – also genau die Art von Beständen, die in klassischen Mandaten häufig als Stabilitätsanker dient.
Dass daraus Bewertungs- und Neubewertungsdruck für große Kapitalverwalter entsteht, erklärt auch, warum institutionelle Akteure in solchen Phasen besonders sensibel reagieren. Wenn Pensionsfonds und Versicherer ihre Verbindlichkeiten neu bewerten müssen, verschiebt sich die Bilanzwahrnehmung oft schneller als die operative Planung. In der Folge werden nicht nur einzelne Anleihen gekauft oder verkauft, sondern auch Hedging- und Laufzeitenstrategien angepasst. Der entscheidende Nebenpunkt aus der Warnlogik: Diese Dynamik „beendet“ nicht nur die Phase extrem günstiger Finanzierungsbedingungen, sie entzieht den Bewertungen von Wachstumstiteln die Unterstützung, die in einem Umfeld niedriger Diskontierungsraten entstanden ist. Wachstumstitel werden dann nicht automatisch „schlecht“, aber sie werden relativ zu alternativen Anlagen teurer – weil der Markt den Preis für Zeit und Unsicherheit neu setzt.
Damit taucht eine oft übersehene Gegenpartei auf: Der Sparer und der produktive Kreditnehmer. Jeder zusätzliche Basispunkt an Renditen lässt sich als Transfermechanik begreifen: Spekulative Hebelinvestoren tragen tendenziell die größeren Bewertungsrisiken, während jene Akteure profitieren, die die US-Staatsanleihen tatsächlich finanzieren und dafür eine höhere Verzinsung erhalten. Gleichzeitig ist das politische Risiko in der Argumentation nicht der Renditeanstieg an sich, sondern die Tendenz, Anpassungsprozesse zu verzögern – etwa indem regulatorische oder geldpolitische Entscheidungen indirekte Finanzierungs- und Steuerwirkungen verschieben. Wer Kapital abwandern sieht, wenn Renditen durch Faktoren wie Inflation, Bürokratie oder politisch geprägte Allokation „zusätzlich“ belastet werden, bekommt einen Hinweis darauf, warum Märkte das Risiko schneller einpreisen, als politische Rahmenbedingungen den Übergang abfedern können.
In der Praxis zeigt sich diese Mechanik häufig nicht in einer einzelnen Schlagzeile, sondern in mehreren parallelen Effekten. Steile Kurven bedeuten meist, dass Marktteilnehmer unterschiedliche Erwartungen für kurzfristige und langfristige Zinsen abbilden; und sobald diese Erwartungen in Kurvenform gegossen sind, reagiert das Orderbuch oft schneller, als viele Equity-Modelle aktualisiert werden können. Dazu kommt: Kurseinbrüche im Rentenbereich sind selten isoliert, weil sie über Portfoliorebalancierung in andere Anlageklassen wirken. Wenn Duration-Stopps und Risiko-Budgets neu justiert werden müssen, wird Kapital umgeschichtet, Liquidität verlagert sich, und Bewertungsmodelle geraten in neue Spannungsfelder. Genau deshalb kann der „Realitätscheck“ aus dem Bond-Markt auch ohne unmittelbaren Nachrichtenimpuls auf Aktien wirken.
Wichtig ist dabei die Erwartungssteuerung gegenüber einem verbreiteten Missverständnis: Steigende Renditen sind nicht nur „Zahlen“, die man im Rückblick an die Kurse koppelt. Sie verändern im laufenden Betrieb die Finanzierungskosten, beeinflussen die Attraktivität von Investitionsprojekten und wirken über Discount-Modelle direkt auf den Bewertungsdiskurs. Der Hinweis auf „keine Spekulation“ ist daher vor allem analytisch zu verstehen: Die Arithmetik zwischen Renditen, Diskontierung und Multiplikatoren ist robust, auch wenn die Pfade der nächsten Quartale unsicher bleiben. Für Anleger bedeutet das, dass ein Blick auf die Renditekurve nicht als Timing-Tool taugt, sondern als Stresstest für Annahmen über Kapitalkosten und Wachstumsgeschwindigkeit dienen sollte.
Für Unternehmen und Portfoliomanager ergibt sich daraus vor allem eine Planungsaufgabe: Wer Investments oder Budgets auf Basis stabiler Finanzierungskosten kalkuliert, muss Szenarien einziehen, die Kurvensteigungen sowie Long-End-Druck abbilden. Auch das Risikomanagement gerät in den Fokus, weil Duration nicht nur eine „Rentensache“ ist, sondern in gemischten Portfolios über Mark-to-Market-Effekte sichtbar wird. Der Balanceakt besteht darin, Zinsbewegungen nicht als kurzfristige Schwankung zu behandeln, sondern als Zustandswechsel in der Bewertungslogik. In einem Umfeld, in dem der Bond-Markt die Arbeit oft schneller erledigt als Aktienbewertungen nachkommen, entscheidet am Ende nicht nur die Erwartung, sondern die Geschwindigkeit der Anpassung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bond-Markt preist engere Zinsen ein: Warum Aktieninvestoren Kursrisiken unterschätzen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bond-Markt preist engere Zinsen ein: Warum Aktieninvestoren Kursrisiken unterschätzen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bond-Markt preist engere Zinsen ein: Warum Aktieninvestoren Kursrisiken unterschätzen« bei Google Deutschland suchen, bei Bing oder Google News!