


LONDON (IT BOLTWISE) – Chinas AgBank und die Industrial and Commercial Bank of China (ICBC) wollen sich frisches Kapital über private Platzierungen sichern. Dabei geht es um einen Gesamtbedarf, der auf 38,7 Milliarden US-Dollar beziffert wird. Ziel ist es, Lücken in den Kapitalquoten zu schließen, die sich laut Einreichungen über schwaches Kreditwachstum und jahrelange gelenkte Kreditvergabe aufgebaut haben. Für Investoren entsteht damit ein Wetteinsatz auf politischem Schutz bei gleichzeitig steigenden Kosten.
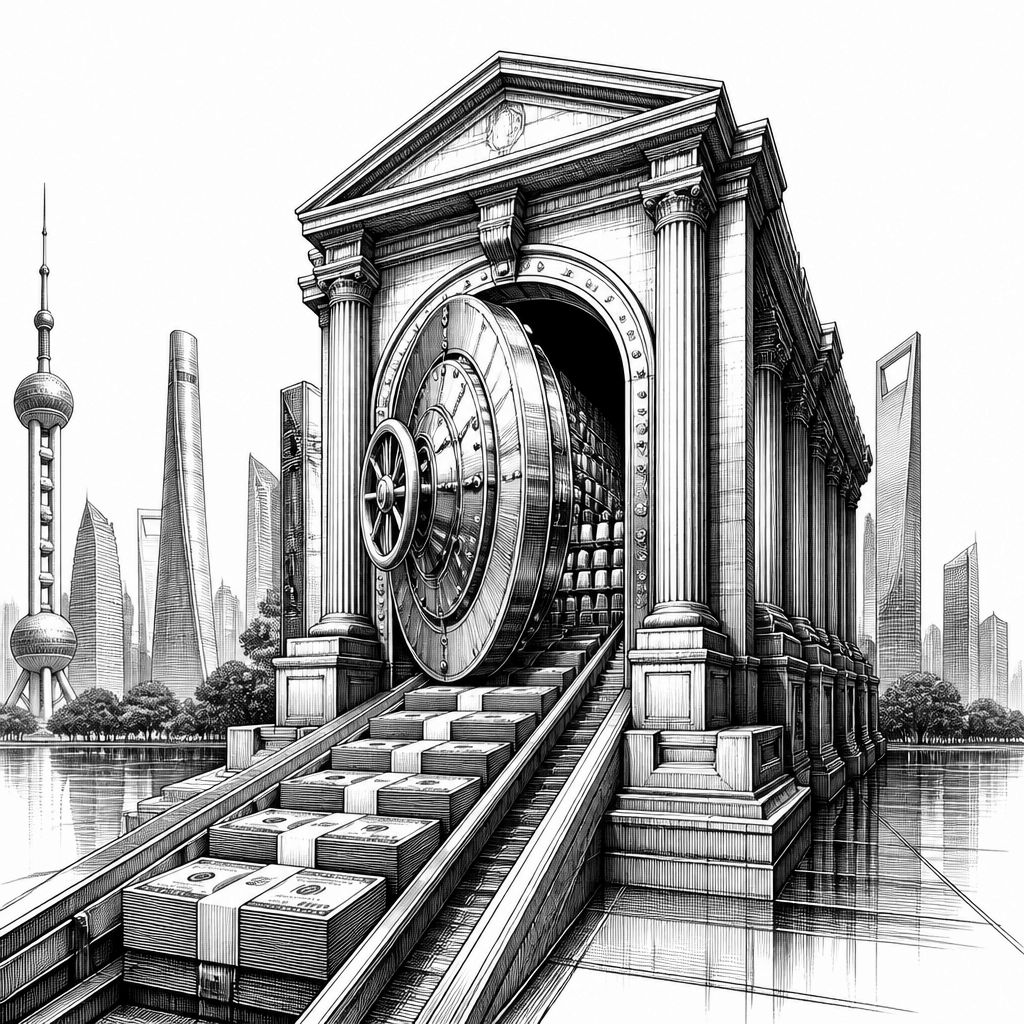
Die beiden größten Staatsbanken Chinas rücken gerade aus einem eher trockenen Grund ins Blickfeld: frisches Eigenkapital. AgBank und die Industrial and Commercial Bank of China (ICBC) nennen in ihren Einreichungen keine konkrete Begründung im Detail, doch schon die Größenordnung der geplanten Kapitalzufuhr lässt auf eine akute Anpassung bei den Kapitalquoten schließen. In Summe wird der Kapitalbedarf auf 38,7 Milliarden US-Dollar beziffert, umgerechnet aus den vorgesehenen Platzierungsvolumina, die im Bericht als Größenordnungen in Yuan beschrieben sind. Damit wird deutlich, dass es weniger um kurzfristige Expansion geht als um das Auffüllen von Pufferzonen, die durch die letzten Jahre wirtschaftlicher und kreditpolitischer Belastungen ausgedünnt wurden.
Bei AgBank liegt das angestrebte Volumen laut Angaben bei bis zu 160 Milliarden Yuan, die ICBC peilt zusätzlich 100 Milliarden Yuan an, jeweils über private Platzierungen an ausgewählte Investoren. Private Platzierungen sind dabei ein anderes Instrument als klassische Börsengänge: Sie ermöglichen es Emittenten, schneller und gezielter Kapital aufzunehmen, weil die Transaktion nicht in derselben Breite über den öffentlichen Markt laufen muss. Für die Banken bedeutet das praktisch: Sie können ihre Eigenkapitalpositionen entlang der aufsichtsrechtlichen Kennzahlen nachjustieren, ohne die Preisfindung in einem breiten Handel über Tage hinweg abzuwarten. Gleichzeitig bleibt das Signal an den Kapitalmarkt heikel, weil Einreichungen ohne klare Erläuterung zu Gründen schnell als Hinweis gelesen werden, dass der Bedarf aus dem Risikoprofil des Bankbuchs und nicht aus einer einzelnen externen Ursache heraus entsteht.
Technisch betrachtet spielt bei solchen Vorhaben die Kapitaladäquanz die zentrale Rolle. Kapitalquoten wirken wie ein Sicherheitsgurt zwischen den Risiken im Kredit- und Wertpapierportfolio und der Fähigkeit der Bank, auch in Stressphasen zahlungsfähig zu bleiben. Wenn die Banken in einem Umfeld mit schwachem Kreditwachstum und gedämpfter Wirtschaftsleistung gleichzeitig weiter Risiken aufgebaut haben oder beibehalten mussten, entsteht ein Spannungsverhältnis: Auf der einen Seite sollen Kreditprogramme nicht vollständig abreißen, auf der anderen Seite steigen mit Ausfall- oder Wertberichtigungsrisiken die Anforderungen an Eigenkapital. Die Quelle beschreibt diesen Zusammenhang indirekt: gelenkte Kreditvergabe und schwaches Wachstum hätten Lücken in den Kapitalquoten entstehen lassen. Genau diese Lücken sollen durch die Kapitalaufnahmen geschlossen werden.
Branchenpolitisch ist der Kontext entscheidend, weil es sich nicht um „schlanke“ private Institute handelt. Beide Banken werden in der Darstellung als politische Instrumente eingeordnet, die an die Steuerungslogik der Kommunistischen Partei angebunden sind. In der Praxis bedeutet das: Ein eingesammelter Yuan bleibt zwar faktisch ein Investment, aber er steht in einem Umfeld, in dem staatlicher Rückhalt tendenziell eine andere Risikowahrnehmung erzeugt als bei rein privaten Geschäftsmodellen. Für Investoren sieht sich diese Konstellation als Wette auf den politisch gewährten Schutz: Verluste sollen möglichst nicht sichtbar werden, bevor sie wirtschaftlich unangenehm werden. Gleichzeitig steigt der Preis für diesen Schutz, wenn Auflagen strenger werden und die Wirtschaft nicht schnell genug entlastet.
Aus der Perspektive der Bankenaufsicht entsteht damit ein nahezu mechanischer Kreislauf, den die Quelle als „Kapital-Treadmill“ beschreibt. Aufsichtsbehörden verschärfen fortlaufend Kapitalvorschriften, während gleichzeitig die gesamtwirtschaftliche Dynamik nachlässt. Das führt leicht zu einem Zyklus aus drei Schritten: mehr staatlich gelenkte Kreditvergabe, mehr Ausfallrisiken und schließlich erneute Eigenkapitalaufnahmen. Dieses Muster ist nicht neu, aber es wird in einem Umfeld mit steigenden Anforderungen besonders kostspielig. Denn jede neue Kapitalrunde ist nicht nur ein Bilanzthema, sondern auch ein Thema der Renditeerwartungen: Wer Kapital bereitstellt, will einen Ausgleich für das Risiko erhalten, und der Markt kann diesen Ausgleich nur dann als günstig einpreisen, wenn auch die Risikoseite erkennbar besser wird.
Für den breiteren Markt bedeutet das: Wenn Peking weiterhin vor allem über Kredite steuert, bleibt die wirtschaftliche Wertschöpfung zwar kurzfristig gestützt, aber das Risikoprofil der Banken kann sich nur langsam verbessern. Die Quelle stellt explizit darauf ab, dass der Kreislauf solange anhält, wie echte Preissignale und Wettbewerb im privaten Sektor nicht durchgreifend zugelassen werden. Genau hier entsteht der Engpass: Preissignale und Wettbewerb wirken wie ein Korrektiv, das Fehlallokationen abfedert und Kreditrisiken schneller sichtbar macht. Ohne diese Korrektur können Problemportfolios länger „durchgehalten“ werden, was wiederum die Eigenkapitalnachfrage stabilisiert. Für Investorinnen und Investoren heißt das, dass neben dem Betrag vor allem die Zeitachse zählt: Wie lange müssen Schutz und Nachsteuerung finanziert werden, bis sich das Bankbuch spürbar entspannt?
Auch für Unternehmen außerhalb des Bankensektors ist das Thema nicht nur Makro, sondern konkret. Wenn große Banken fortgesetzt Eigenkapital aufnehmen müssen, beeinflusst das indirekt, wie Kapital in der Volkswirtschaft verteilt wird: weniger als Wachstumsimpuls, mehr als Stabilitätsmaßnahme. Zugleich erhöht das die Bedeutung von Transparenz über Kreditqualität, Wertberichtigungen und Kapitalplanung, weil sonst jeder neue Kapitalzugang wie eine Reaktion auf eine schwelende Unterdeckung wirkt. Die Einreichungen nennen keine expliziten Gründe; gerade deshalb rückt das Risikomanagement in den Vordergrund: Wie konservativ werden Puffer aufgesetzt, wie schnell werden Risiken adressiert, und wie konsequent werden Fehlentwicklungen abgebaut. In Summe zeigt die Meldung weniger einen einzelnen „Kapitalakt“, sondern eher eine strukturelle Herausforderung, die sich in der Bilanzarbeit der größten Institute immer wieder neu manifestiert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Chinas AgBank und ICBC suchen frisches Kapital: 38,7 Mrd. USD im Raum" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Chinas AgBank und ICBC suchen frisches Kapital: 38,7 Mrd. USD im Raum" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Chinas AgBank und ICBC suchen frisches Kapital: 38,7 Mrd. USD im Raum« bei Google Deutschland suchen, bei Bing oder Google News!