


LONDON (IT BOLTWISE) – FICO-Kreditscores in den USA bleiben 2026 offenbar stabil und signalisieren auf den ersten Blick eine funktionierende Kreditvergabe. Gleichzeitig steigen jedoch Kreditkartenrückstände, Sparquoten sinken und viele Haushalte weichen auf teure Kurzzeitkredite sowie Buy-now-pay-later-Modelle aus. Weil die Daten der Bonitätsmodelle der wirtschaftlichen Realität zeitverzögert folgen, wirkt die Lage oft zu ruhig. Bis 2027 kann sich diese Verzögerung in den Kennzahlen sichtbar nachholen.
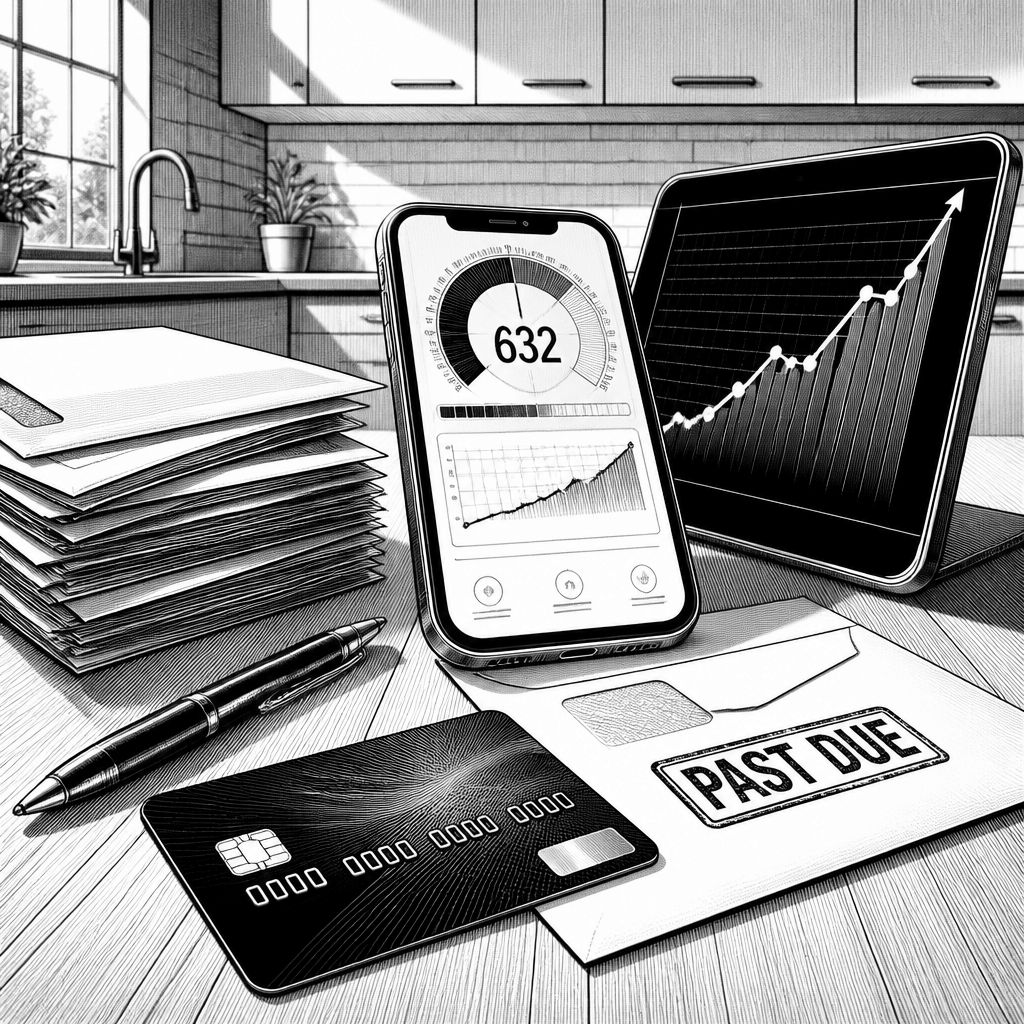
Die Stabilität der FICO-Scores wirkt derzeit wie ein Beruhigungsmittel: Im Jahresverlauf 2026 haben sich die durchschnittlichen Werte in den USA laut vorliegenden Angaben um die 715-Punkte-Marke gehalten. Historisch gilt das als solides Niveau, und viele Kreditgeber lassen sich von genau dieser Art von Kennzahl gern in Sicherheit wiegen. Genau hier liegt die paradoxe Lage, denn eine Zahl, die im Aggregat “gut” aussieht, kann die Belastung im Alltag einzelner Haushalte überdecken. Wenn Lebenshaltungskosten steigen, Inflation hartnäckig bleibt und die Federal Reserve die Geldpolitik straff hält, entsteht ein Druck, den ein stabiler Score allein kaum abbildet.
Was in der Score-Logik häufig verzögert sichtbar wird, zeigt sich eher in den Nebenströmen der Finanzierung: Kreditkartenrückstände nehmen zu, Sparquoten sinken und immer mehr Verbraucher nutzen kostenintensive Überbrückungsprodukte wie kurzfristige Kredite oder Buy-now-pay-later-Modelle. Das Muster ist logisch, wenn man die Mechanik der Daten betrachtet: Bonitätsdaten beruhen typischerweise auf gemeldeten Zahlungs- und Kontobewegungen. Sobald Haushalte stärker “umschichten”, laufen Risiken nicht zwangsläufig sofort in eine neue Score-Klasse ein. Für die nächsten Monate kann das dazu führen, dass sich die wirtschaftliche Lage bereits verschlechtert, während die FICO-Kennzahlen noch den Eindruck von Stabilität liefern.
Besonders sichtbar wird der Druck bei den Schuldenstrukturen: Das durchschnittliche Kreditkartenguthaben pro Haushalt liegt inzwischen bei über 7.000 Dollar, und die Zinsen für Kreditkarten werden mit rund 21-22 Prozent beziffert. Daraus entsteht eine laufende Zinslast, die sich in der Praxis als spürbarer Abfluss bemerkbar macht; im Durchschnitt werden dabei etwa 120 Dollar monatlich allein für Zinsen genannt. Auch Autokredite geraten unter Spannung: Die durchschnittliche Laufzeit wird mit 68 Monaten beschrieben, während Rückstände bei Autokrediten wieder anziehen sollen – offenbar mit stärkerer Ausprägung in Subprime-Segmenten. So verschiebt sich das Risiko vom “Kauf” hin zur “Finanzierung”, also in die Phase, in der Haushalte ihre Monatsrate dauerhaft stemmen müssen.
Daneben bleibt ein klassischer Belastungsfaktor virulent: Studentendarlehensschulden, die 2023 nach einer Vergebungswelle zwischenzeitlich entlastet wurden, wachsen wieder, weil Rückzahlungen wieder anlaufen. Gleichzeitig bleibt der Immobilienmarkt in vielen Regionen über Preise und Zinsniveaus schwer zugänglich; die Hypothekenzinssätze sollen sich bei über 7 Prozent stabilisiert haben. Das verdrängt vor allem Erstkäufer aus dem Markt und erhöht den Anteil der Haushalte, die ihre Ausgaben priorisieren müssen, etwa zwischen Wohnen, Mobilität und Konsum. Der Kernpunkt ist dabei weniger “mehr Schulden” als vielmehr die zunehmende Kreativität bei der Schuldenfinanzierung, also Mechanismen, die kurzfristig Zahlungsfähigkeit sichern, langfristig aber zusätzliche Kosten und ein späteres Risiko-Nachziehen erzeugen können.
Wenn man von der Score-Ansicht auf das eigentliche Risikosignal wechselt, wird das Bild konkreter: Für das Subprime-Segment (Scores unter 620) werden steigende Kreditkartenausfallquoten beschrieben. Im Prime-Segment (Scores 660-739) habe es 2026 erstmals seit 2008 erhöhte Ausfallquoten gegeben. Zusätzlich berichten die vorliegenden Daten von Ausfallmustern bei Privatkrediten, die ein ungleiches Bild zeichnen: Während einige Segmente stabil bleiben, sollen Ausfallraten überproportional bei der Arbeiterklasse und bei älteren Millennial-Kohorten gestiegen sein. Genau solche Differenzen sprechen dafür, dass FICO-Scores zwar als Gesamtindikator funktionieren können, aber in der Verteilung der Belastung weniger fein auflösen.
Für die Einschätzung Richtung 2027 rückt deshalb vor allem die “Notbremse” in den Fokus: Delinquenzquoten werden von Finanzanalysten als Frühwarnsystem genutzt, weil Zahlungsrückstände oft zeitlich vor breiteren wirtschaftlichen Problemen sichtbar werden. Der beschriebene Trend ist beunruhigend, weil Kredit- und Kreditkartenausfälle in mehreren Segmenten gleichzeitig an Tempo gewinnen. Banken sollen sich daraufhin auf volatilere Phasen vorbereiten und ihre Risikovorsorge aufstocken. Dass die FICO-Scores trotzdem stabil bleiben könnten, interpretiert sich in diesem Zusammenhang als ein Zeitfenster: Die Auswirkungen könnten noch nicht vollständig in den Score- und Datenprodukten angekommen sein, die Verbraucher dann aber unmittelbar treffen, wenn Verzögerungen abgebaut werden.
Für Verbraucher folgt daraus eine einfache, aber anspruchsvolle Konsequenz: Ein hoher FICO-Score ist keine Garantie für finanzielle Gesundheit. Wenn gestiegene Schuldenquoten auf stagnierende Einkommen treffen, entsteht eine Falle für Haushalte, die sich zu sicher fühlen. Die Empfehlung lautet daher, die Schuldensituation proaktiv zu prüfen und Refinanzierungsmöglichkeiten zu nutzen, bevor sich Bedingungen weiter verschärfen. Genau in dieser Übergangsphase wird 2027 relevant: Nicht die Score-Zahl allein, sondern die Geschwindigkeit, mit der Rückstände, Zinslasten und Ausfallrisiken zusammenlaufen, entscheidet über die tatsächliche Belastung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "FICO-Scores stabil: Warum US-Verbraucher 2027 finanziell unter Druck bleiben" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "FICO-Scores stabil: Warum US-Verbraucher 2027 finanziell unter Druck bleiben" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »FICO-Scores stabil: Warum US-Verbraucher 2027 finanziell unter Druck bleiben« bei Google Deutschland suchen, bei Bing oder Google News!