


LONDON (IT BOLTWISE) – SoftBank hat für SB Energy eine Rekordanleihe für Privatanleger mit 4,75 Prozent Kupon platziert. Gleichzeitig zeigt der IPO-Prospekt der Energietochter einen Nettoverlust von 3,2 Milliarden US-Dollar bei nur 139 Millionen US-Dollar Umsatz. Im Kern geht es nun um die Frage, ob langfristige Abnahmeverträge zeitnah genug kommen, um den Cashflow-Risikoaufschlag zu rechtfertigen. Während die Beteiligungen wie Arm und die KI-Wette die Bewertung stützen, könnten sich Belastungen über die Finanzierungsstruktur schneller auf die Konzernbilanz übertragen als der Markt erwartet.
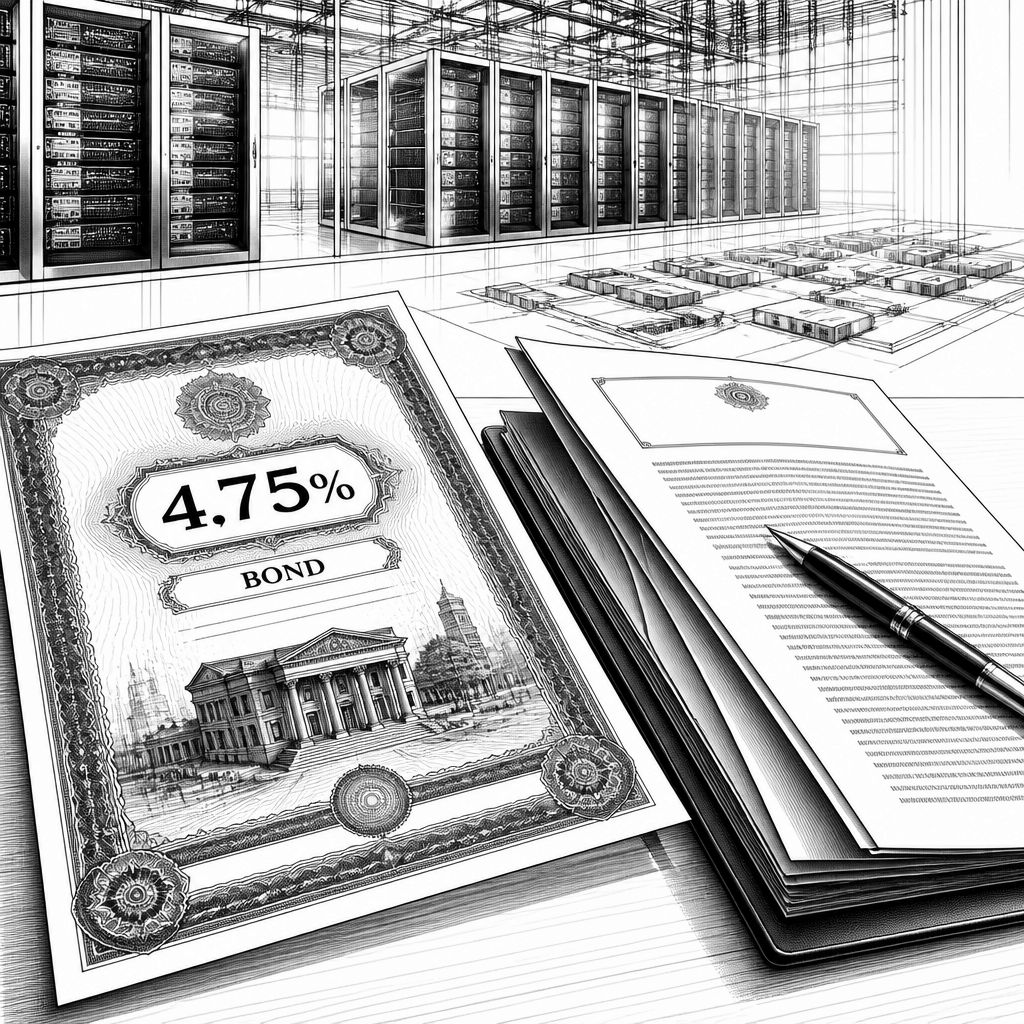
Die jüngste Rekordanleihe von SoftBank wirkt auf den ersten Blick wie ein klares Signal an den Kapitalmarkt: Für japanische Privatanleger wird ein Kupon von 4,75 Prozent angeboten, und das bei einem Projekt, das noch in der Bauphase steckt. Genau hier setzt die Skepsis an, die in der Berichterstattung über SB Energy formuliert wird: Der IPO-Prospekt nennt für die Energietochter einen Nettoverlust von 3,2 Milliarden US-Dollar bei lediglich 139 Millionen US-Dollar Umsatz. Das ist nicht nur eine große Zahl, sondern auch ein Timing-Problem, weil Investoren damit rechnen müssen, dass sich Aufwand und Erlösentwicklung erst verzögert zusammenführen.
Technisch betrachtet ist SB Energy allerdings weniger ein “klassisches” operatives Unternehmen als ein Infrastrukturprojekt, das Rechenzentrums-Kapazitäten aufbaut und diese später vermarkten soll. Das verschiebt den Prüfmaßstab: Nicht der Verlust allein ist entscheidend, sondern ob belastbare Abnahmeverträge existieren und wie stabil die Vermarktung zu den geplanten Preisen aussieht. Der Prospekt enthält laut Einschätzung nur begrenzt belastbares Material dazu, wer später wie viel Kapazität tatsächlich mietet. Für die Unternehmensfinanzierung ist das mehr als eine Management-Story: Wenn sich Abnahmeverträge verzögern, kann aus dem Wachstumskurs relativ schnell eine Belastung für die Konzernkennzahlen werden.
Besonders aufmerksam wird in diesem Zusammenhang auf die Lücke zwischen “Finanzierungsdisziplin” und marktbasierter Risikopreisbildung geschaut. Im Gespräch wird darauf verwiesen, dass Kennzahlen wie eine Barreserve für über zwei Jahre Tilgung sowie eine LTV-Obergrenze von 25 Prozent zwar solide wirken. Doch eine LTV-Grenze schützt nur dann verlässlich, wenn der Nenner stabil bleibt. Und genau dieser Nenner hängt bei SoftBank zu einem erheblichen Teil an Vermögenswerten wie der Arm-Beteiligung und damit indirekt auch an der Bewertungsdynamik rund um den KI-Boom. Verliert die Vermögensbasis an Wert, kann die LTV-Quote rechnerisch steigen, ohne dass Son zusätzliche liquide Mittel aufnehmen muss.
Damit rückt eine dynamische Komponente in den Fokus, die viele Bewertungsmodelle möglicherweise zu statisch behandeln. Die Diskussion beschreibt, dass der Holding-Discount häufig als feste Größe modelliert wird, als wäre er ein unveränderlicher Abschlag, der einfach von der Summe der Teile abgezogen werden kann. In der hier vertretenen Sichtweise “atmet” der Discount jedoch mit der Finanzierungsstruktur: Je mehr Fremdkapital SoftBank gegen die Beteiligungen aufnimmt, desto größer wird der Refinanzierungsrisiko-Aufschlag, den der Markt verlangt, selbst wenn die operativen Beiträge von Arm unverändert bleiben. Entsprechend unterscheidet sich die These nicht darin, ob Arm operativ stark ist, sondern darin, ob die Verschuldungsstruktur der Holding den NAV-Abschlag verstärkt oder dämpft.
Auch die Einordnung des Konsenses macht den Kern der Argumentation sichtbar: Der Analysten-Konsens für SoftBank wird auf einen Median-Zielwert von 8.000 Yen beziffert, während das “faire Niveau” in der Diskussion rund 25 Prozent über dem aktuellen Kurs liegt. Beide Lager sehen folglich Potenzial nach oben. Der Unterschied entsteht jedoch beim “Timing-Signal”: Laut Einschätzung wird weniger auf die Kursbewegung des Tages geschaut, sondern auf die Spreads auf SoftBanks Anleihen. Wenn sich trotz Rekordplatzierung die Spreads ausweiten sollten, obwohl Beteiligungen wie Arm und die KI-bezogene Wertkomponente operativ gut performen, wäre das ein Hinweis darauf, dass der Markt die Refinanzierungsstruktur neu bepreist. Genau dieser Mechanismus wäre dann ein empirisch beobachtbarer Hebel für die Bewertung.
Das Gegenstück zur Skepsis liegt ebenfalls konkret auf dem Tisch: Die eigene These soll nach dieser Argumentation kippen, wenn SB Energy innerhalb der nächsten zwei bis drei Quartale belastbare, langfristige Abnahmeverträge mit großen Cloud-Anbietern vorlegt. Entscheidend ist dabei der Unterschied zwischen Absichtserklärungen und echten Kundenverträgen, weil nur Letztere Planungssicherheit für Auslastung und Erlösprofile schaffen. Gelingt das, würde die Anleihe nicht länger als teure Finanzierung eines unbewiesenen Projekts wirken, sondern als vergleichsweise günstige Mittelzuführung für ein Cashflow-Vehikel. Gleichzeitig wäre dann auch der Markt gezwungen, die erwarteten zukünftigen Einnahmen stärker in den Risikoaufschlag einzupreisen.
In Summe bleibt SoftBank laut dieser Sichtweise eine Wette auf Sons Kapitalallokations-Fähigkeit, aber sie ist aktuell in eine Bewertung verpackt, die stark von dem unterbewerteten Arm-Anteil und dessen Wechselwirkung mit der Finanzierungsseite abhängt. Für Anleger und das Management ergibt sich daraus eine klare operative Priorität: Nicht nur die operative Qualität der Beteiligungen zählt, sondern die Frage, ob die Finanzierungsstruktur so stabil bleibt, dass sie Bewertungsabschläge nicht automatisch verschärft. Solange SB Energy keinen ausreichenden Beleg über große, langfristige Kundenverträge liefert, bleibt die Aktie damit spekulativ – unabhängig davon, wie stark die Beteiligungsstory rund um Arm und die KI-Wette auch kurzfristig wirkt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "SoftBank lockt mit 4,75%-Anleihe: Teures Geld für SB Energy ohne Kunden-Cashflow" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "SoftBank lockt mit 4,75%-Anleihe: Teures Geld für SB Energy ohne Kunden-Cashflow" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »SoftBank lockt mit 4,75%-Anleihe: Teures Geld für SB Energy ohne Kunden-Cashflow« bei Google Deutschland suchen, bei Bing oder Google News!