


LONDON / LONDON (IT BOLTWISE) – Die EZB hebt den Leitzins erneut an und signalisiert, dass hohe Inflation länger bestehen kann. Dadurch ändert sich für Sparer und Anleger der Blick auf Tagesgeld und Festgeld grundlegend. Kreditnehmer erleben parallel eine andere Dynamik bei Immobilienkrediten und Anschlussfinanzierungen. Entscheidend wird, wie schnell Banken Einlagenzinsen und Kreditmargen tatsächlich anpassen.
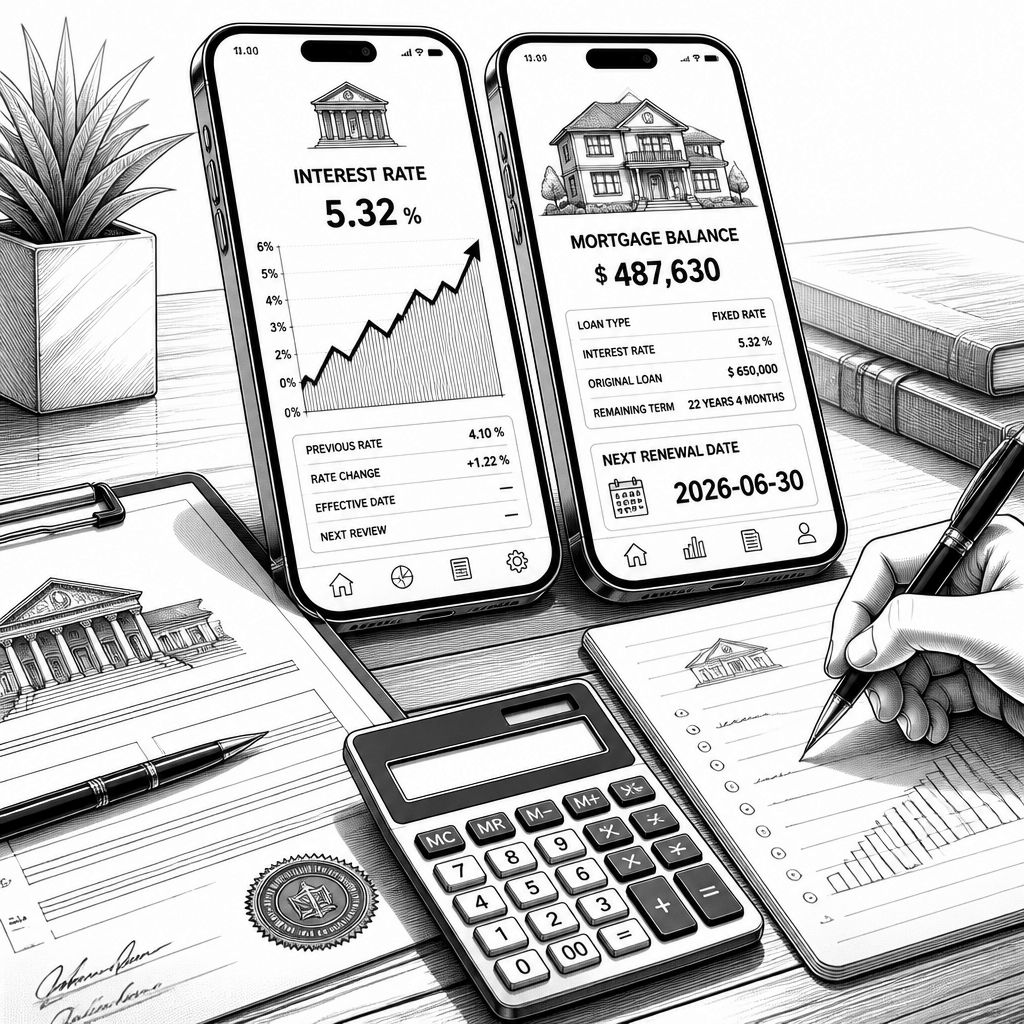
Wer sich in den letzten Quartalen an die klassische Lehrbuchlogik „mehr Zinsen jetzt, später bessere Bedingungen“ klammerte, stößt am Tagesgeldmarkt auf eine Realität, die schneller dreht. Die EZB hat den Leitzins erneut angehoben und zugleich die Erwartung verknüpft, dass die Phase hoher Inflation länger andauert. Für Verbraucher bedeutet das: Die Zinswende kommt nicht als einheitlicher, sauberer Dreh im gesamten System an. Stattdessen entsteht ein Wettlauf zwischen Zahlungsbereitschaft und Risikoanpassung – sichtbar in Konditionen für Einlagen wie Tages- und Festgeld, spürbar in Vertragslogiken für Immobilienkredite und vor allem bei der Frage, wie Banken Zinsbewegungen zeitversetzt durchreichen.
Technisch betrachtet hängt der Unterschied zwischen „Leitzins“ und „Kondition beim Kunden“ an mehreren Stellhebeln. Die Notenbank steuert den geldpolitischen Rahmen, doch Banken finanzieren sich über unterschiedliche Quellen: kurzfristige Einlagen, längerfristige Refinanzierung über Kapitalmarktinstrumente und – je nach Institut – regulatorisch geprägte Liquiditätsbausteine. Wenn die EZB den Leitzins erhöht, steigen zunächst die Opportunitätskosten für Liquidität. Genau in dieser Phase versuchen Institute, den Abfluss von Einlagen zu begrenzen, indem sie Tagesgeldzinsen zeitnah anheben. Damit wird das Tagesgeld zum „Fieberthermometer“ der Refinanzierungsseite: Sobald die Abhängigkeit von kurzfristigen Geldern steigt oder die Konkurrenz am Markt besonders aktiv ist, reagieren die Konditionen schneller als bei Kreditprodukten, die über Zinsbindung und Margensteuerung träger laufen.
Für Sparer spielt dabei weniger die Frage eine Rolle, ob der Leitzins insgesamt steigt, sondern wie stabil die jeweiligen Angebote über Zeit bleiben. Tagesgeld ist typischerweise variabel und kann sich damit häufiger ändern. Festgeld dagegen bildet häufig eine Erwartungs- und Risikoannahme über die Laufzeit ab: Bankintern wird in der Regel weniger nur der aktuelle Referenzzins berücksichtigt, sondern auch die Finanzierungskosten, die erwartete Zinsentwicklung und die Kosten der Absicherung. Wenn die EZB in ihrer Kommunikation betont, dass hohe Inflation länger zu erwarten ist, wirkt das über die Erwartungskurve auf die Zinsstruktur: Länger laufende Laufzeiten bekommen häufig eine höhere „Prämie“ als in Phasen, in denen Marktteilnehmer rasch von sinkender Inflationsdynamik ausgehen. Das erklärt, warum die Unterschiede zwischen Tagesgeld- und Festgeldrenditen in solchen Phasen oft stärker auseinanderlaufen als viele Sparer erwarten.
Auf der Kreditnehmerseite ist der Mechanismus nochmals anders. Immobilienkredite sind in der Praxis stark durch Zinsbindungen, Restschuldprofile und Bestandsportfolios geprägt. Eine Bank kann zwar auf steigende Finanzierungskosten reagieren, muss das aber nicht sofort eins-zu-eins über die laufenden Verträge tun, weil Bestandszinsen vertraglich fixiert sind. Neue Kredite oder Anschlussfinanzierungen für auslaufende Darlehen sind dagegen der „Einfallspunkt“ der Zinswende. Genau hier entsteht für viele Haushalte der Druck, den man in solchen Marktlagen spürt: Nicht der historische Zinssatz des ersten Kreditjahres entscheidet, sondern der Zinssatz, zu dem die Restschuld neu ausfinanziert wird. Zugleich bleibt die Kreditvergabe eng an Bonität, Beleihungsauslauf und Sicherheiten gekoppelt; höhere Zinsen können also nicht nur die Monatsrate erhöhen, sondern auch die Bewilligungsgrenze beeinflussen.
Daneben verschiebt sich im Markt häufig auch die Erwartungshaltung gegenüber dem „richtigen Timing“. Wenn die EZB länger mit hoher Inflation rechnet, steigt die Wahrscheinlichkeit, dass die kurzfristigen Zinsniveaus länger hoch bleiben, auch wenn einzelne Marktakteure zwischenzeitliche Rücksetzer einpreisen. In so einer Umgebung lohnt es sich für Verbraucher, nicht nur auf den nominalen Zinssatz zu schauen, sondern auf die Struktur der Kosten: Effektivzins, Gebühren, mögliche Sondertilgungsoptionen und die Frage, ob ein Angebot flexibel genug ist, um sich bei zukünftigen Zinsbewegungen neu auszurichten. Für Sparer bedeutet das wiederum: Wer nur auf Tagesgeldkampagnen schaut, läuft Gefahr, die eigene Strategie an einen temporären Preiswettbewerb zu koppeln; wer stattdessen Laufzeiten diversifiziert, kann das Risiko reduzieren, dass eine einzelne Konditionsrunde ausläuft, bevor das persönliche Ziel erreicht ist.
Historisch lässt sich dieses Muster in mehreren Zinszyklen wiedererkennen. Schon in früheren Phasen straffer Geldpolitik zeigte sich: Einlagenzinsen reagieren häufig schneller auf Refinanzierungsdruck, während Kreditkonditionen mit Verzögerung und oft über bestimmte Produktfenster anziehen. Das liegt auch daran, dass Banken ihre Margen steuern müssen, um die Profitabilität trotz steigender Finanzierungskosten zu sichern. Gleichzeitig spielen Wettbewerbsdruck und Risikowahrnehmung zusammen: Wenn ein Institut befürchtet, dass Kundengelder abwandern, kann es aggressiver bei Einlagen werden. Wenn es umgekehrt das Kreditrisiko in einem gesamtwirtschaftlichen Umfeld als hoch einschätzt, kann es Kredite restriktiver bepreisen oder stärker an Sicherheiten und Eigenkapital koppeln. Genau diese Kombination sorgt dafür, dass die Zinswende für verschiedene Kundengruppen „anders“ ankommt.
Am Ende bleibt die wichtigste praktische Erkenntnis: Die Zinsentscheidung der EZB ist nur der Startpunkt eines Kaskadenprozesses. Für Sparer ist das Tagesgeld häufig der schnellste Kanal, weil die Konkurrenz am Markt unmittelbar auf Einlagenwachstum und -abflüsse zielt. Für Kreditnehmer wird die Zinswende hingegen an Vertragsgrenzen sichtbar, vor allem bei neuen Abschlüssen und Anschlussfinanzierungen. Wer jetzt plant, sollte daher bei beiden Seiten konsequent in Zeithorizonten denken: Tagesgeld und Festgeld als Bausteine für Liquiditäts- und Renditezwecke, Immobilienkredite als langfristige Verpflichtungen, bei denen die entscheidenden Zahlen oft erst in den nächsten Umschichtungs- oder Auslaufzeitpunkten sichtbar werden. So wird aus dem „Wettlauf“ am Tagesgeldmarkt nicht nur eine Schlagzeile, sondern ein Signal dafür, wie Banken kurzfristige Risiken und mittelfristige Erwartungen in Konditionen übersetzen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "EZB-Zinsanstieg treibt Wettlauf am Tagesgeldmarkt: So trifft es Sparer und Kreditnehmer" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "EZB-Zinsanstieg treibt Wettlauf am Tagesgeldmarkt: So trifft es Sparer und Kreditnehmer" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »EZB-Zinsanstieg treibt Wettlauf am Tagesgeldmarkt: So trifft es Sparer und Kreditnehmer« bei Google Deutschland suchen, bei Bing oder Google News!