


LONDON (IT BOLTWISE) – In vielen Fällen beginnt die finanzielle Erosion bei Kreditkarten nicht mit großen Anschaffungen, sondern mit verpassten Zahlungen und zu niedrigen Tilgungsraten. Der Text nennt eine Quote von 41 Prozent der Kartenbesitzer, die Zahlungsprobleme ignorieren. Schon nach rund 30 Tagen Verspätung kann ein Zahlungsausfall in der Kreditauskunft auftauchen und den Kreditwert über Jahre drücken. Zusätzlich verlängert das reine Abzahlen der Mindestrate den Schuldenzyklus erheblich, sodass über lange Zeit viel Geld in Zinsen statt in Entschuldung fließt.
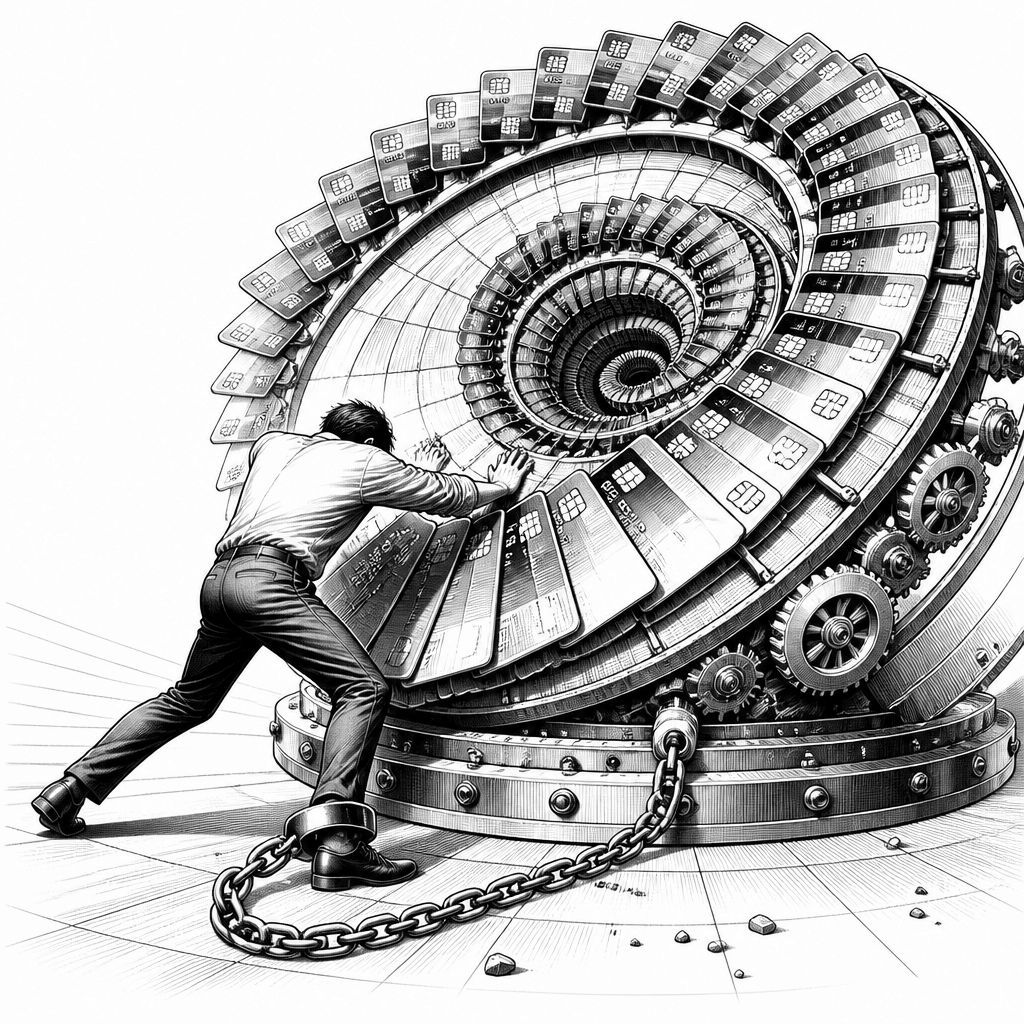
Auf den ersten Blick wirkt eine Kreditkarte wie ein bequemes Werkzeug: bezahlen, später begleichen, fertig. Genau hier liegt aber der systematische Denkfehler, den der Artikel in den Mittelpunkt stellt. Für 41 Prozent der Kartenbesitzer beginnt finanzielle Schieflage offenbar nicht bei der Nutzung selbst, sondern bei der nachlässigen Umsetzung der Zahlungsverpflichtungen. Ein einziger versäumter Payment kann demnach nicht nur kurzfristig das eigene Budget belasten, sondern die Bonität für Jahre mitziehen – also dort, wo künftige Kredite, Versicherungen und Konditionen entschieden werden.
Entscheidend ist dabei, wie schnell Banken und Auskunfteien Verzögerungen in Datenpunkte übersetzen. Schon nach etwa 30 Tagen Verspätung wird ein Zahlungsausfall in der Kreditauskunft vermerkt und setzt eine Korrekturmechanik in Gang: Der Kreditwert erodiert, weil die Zahlungshistorie als Risikosignal wirkt. In den USA gilt der FICO-Score als zentrales Modell, das laut Quelle die Zahlungshistorie mit 35 Prozent am stärksten gewichtet. Das erklärt, warum selbst ein scheinbar „einmaliger“ Ausrutscher eine harte Folge haben kann: Ein Score von 750 Punkten kann durch einen einzelnen Zahlungsausfall unter 700 fallen, also in einen Bereich, der bereits schlechtere Kreditwürdigkeit signalisiert.
Besonders belastend ist zudem die Dauer der Wirkung. Der Artikel nennt, dass ein Zahlungsausfall sieben Jahre lang sichtbar bleibt. Praktisch bedeutet das: In dieser Zeit zahlen Betroffene höhere Kreditzinsen, bekommen Hypotheken unter Umständen schwieriger genehmigt und müssen bei Versicherungen häufiger mit ungünstigeren Prämien kalkulieren. Damit verschiebt sich die eigentliche „Kostenrechnung“ von der Monatsabrechnung in die Zukunft. Eine verspätete Zahlung ist dann nicht nur Ärger für die Gegenwart, sondern eine finanzielle Hypothek auf Jahre, weil sich die Konditionen fortlaufend entlang dieser hinterlegten Historie verändern.
Noch heimtückischer erscheint im Text eine zweite Verhaltensweise, die oft mit dem ersten Problem zusammenhängt: nur die Mindestrate zahlen. Wer monatlich ausschließlich den Minimalbetrag begleicht, hält zwar die Karte formal am Laufen, aber er reduziert die Restschuld in der Regel nur langsam. Bei typischen Kreditkartenzinssätzen von 18 bis 24 Prozent pro Jahr entsteht dadurch ein klassischer Schuldenzyklus. Der Artikel beschreibt das als Schuldenloch, das sich zur chronischen Last entwickelt, weil die Zinskosten einen großen Teil der Zahlung „auffressen“, während der Kapitalabbau hinterherhinkt.
Zur Verdeutlichung nennt die Quelle ein konkretes Rechenbeispiel: Eine 5.000-Euro-Schuld bei 20 Prozent Zinsen erfordert eine Mindestrate von rund 100 Euro monatlich. Auf diese Basis dauert es im Text über 8 Jahre, bis die Schuld abbezahlt ist. Entscheidend ist aber nicht nur die Dauer, sondern die Verteilung der Zahlungen: Laut Beispiel zahlt der Karteninhaber zusätzlich über 4.000 Euro an reinen Zinsen, obwohl die Schuld „nur“ Schritt für Schritt kleiner wird. Genau diese Mechanik verhindert Vermögensaufbau. Statt Kapital zu tilgen, finanzieren Betroffene vor allem den Zinsdienst – und geraten dadurch schneller in die nächsten Budgetkonflikte.
Aus dem beschriebenen Mechanismus leiten sich auch die empfohlenen Gegenmaßnahmen ab. Erste Sofortmaßnahme ist die Automatisierung: Wer automatische Zahlungen einrichtet, kann den Zahlungstermin absichern und eliminiert die Vergesslichkeit als Fehlerquelle. Die zweite Maßnahme ist ein Budgetprinzip, das unmittelbar wirkt: Es soll nur so viel auf die Kreditkarte geladen werden, wie man im selben Monat auch in bar zahlen könnte. Damit entsteht kein „Zinsvorfinanzierungsbedarf“, der später in Mindestraten endet.
Für Fälle, die bereits in Schwierigkeiten stecken, nennt der Artikel einen Ansatz, der im Entschuldungsmanagement häufig als besonders wirksam gilt: die Schneeballmethode. Dabei greift man zuerst die höchst verzinsten Schulden an und zahlt mindestens das Doppelte der Mindestrate, um die Tilgungsdauer spürbar zu verkürzen. Als zusätzliche Option bei größeren Lasten wird zudem eine Umschuldung genannt, etwa über einen persönlichen Kredit mit niedrigerem Zinssatz oder über ein Balance-Transfer-Angebot mit zeitweise 0 Prozent Zinsen. Entscheidend bleibt in allen Varianten, dass die Strategie nicht nur kurzfristig „ruhigstellt“, sondern die Zinslast langfristig reduziert, bevor aus einer kleinen Verzögerung ein mehrjähriger Vermögensabfluss wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "41 % zahlen nur den Mindestbetrag: So ruinieren Kreditkartenausfälle Vermögen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "41 % zahlen nur den Mindestbetrag: So ruinieren Kreditkartenausfälle Vermögen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »41 % zahlen nur den Mindestbetrag: So ruinieren Kreditkartenausfälle Vermögen« bei Google Deutschland suchen, bei Bing oder Google News!