


LONDON (IT BOLTWISE) – Eine US-Amerikanerin steht kurz vor der Rente und kämpft mit einem Parent-PLUS-Darlehenssaldo von 156.000 US-Dollar. Ihre Kredite laufen zu 9,07 % verzinst, während die monatliche Rate zuletzt bei 238 US-Dollar lag. Mit dem Ende einer früheren Schonphase drohen die Zahlungen zu steigen und ihren Ruhestand weiter nach hinten zu schieben. Der Fall zeigt, wie politische Kreditobergrenzen bei unteren Einkommen trotzdem nicht zwingend entlasten.
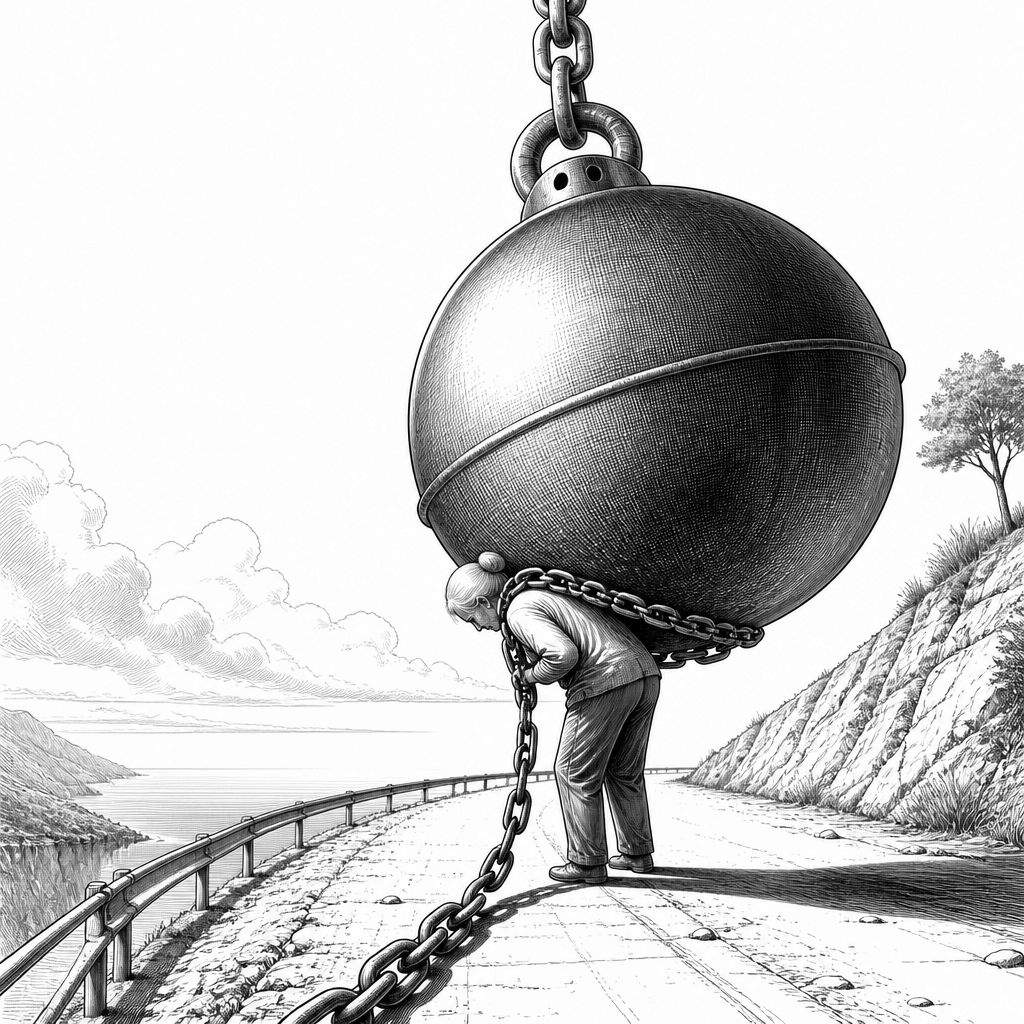
Der Ruhestand wirkt auf den ersten Blick wie ein klarer Endpunkt im Lebenslauf. Im Fall von Nansi Lynch verschiebt sich diese Grenze jedoch durch ein sehr konkretes Finanzdetail: Sie nähert sich dem Rentenalter mit 156.000 US-Dollar offenen Studentenkrediten als Parent-PLUS-Darlehen. Die Botschaft dahinter ist weniger moralisch als buchhalterisch. Lynch formulierte das Problem sehr direkt, als sie sagte, sie wolle die Schulden erst mit 75 Jahren loswerden. Damit wird aus einer Ausbildungsentscheidung für zwei Kinder ein langfristiger Liquiditäts- und Zinshebel, der über Jahrzehnte auf die eigene Altersplanung wirkt.
Technisch betrachtet liegt der Kern der Belastung in der Kombination aus Darlehensart und Zinsstruktur. Parent-PLUS-Kredite gelten im US-System als die Variante mit dem höchsten Bundeszinssatz und erreichten im beschriebenen Fall 9,07 %. Lynch hatte die Kredite nicht „zur freien Verfügung“ aufgenommen, sondern um die Studienkosten beider Kinder zu decken. Über die Jahre veränderte sich dabei die Bilanz: Erst half sie der Tochter beim Studium an einer privaten Hochschule in Rhode Island, später kamen weitere Kredite hinzu, als auch der Sohn eine Ausbildung in Rhode Island College und einem lokalen Community College absolvierte. Dass die Schulden inzwischen deutlich über den ursprünglichen Finanzierungsbedarf hinauswachsen können, hängt bei solchen Modellen stark davon ab, wie lange Zinsen während Freistellungen weiterlaufen.
Als Eintrittspunkt für den Druck auf die Haushaltsplanung dient in dem Bericht das Zusammenspiel von Rückzahlungsregeln und Schonphasen. Lynch zahlte unter einem income-driven repayment plan zuletzt monatlich 238 US-Dollar. Sobald eine forbearance endet, steigen die Raten in vielen Fällen wieder in Richtung ihrer regulären Berechnung; Lynch rechnet daher damit, dass die Zahlungen schon früh im nächsten Jahr höher ausfallen. Interessant ist, dass die Auswirkungen nicht abstrakt bleiben: Sie beschreibt die Notwendigkeit, weiter zu arbeiten, weil ein Ruhestand ohne stabile Einkommensquelle bei einer Rate von dieser Größenordnung schlicht nicht funktioniert. Der Mechanismus ist für betroffene Haushalte entscheidend, weil sich das Problem nicht auf „ein Jahr Budgetierung“ reduziert, sondern die gesamte Zeitachse der Erwerbsbiografie neu ordnet.
Der politische Hintergrund macht die Fallgeschichte außerdem zu einem Beispiel für die Grenzen von Kreditreformen. Im Juli hatte die US-Regierung laut Bericht eine lebenslange Kreditobergrenze von 65.000 US-Dollar pro unterhaltsberechtigtem Kind für neue Parent-PLUS-Kredite eingeführt. Ziel war, die Spirale aus ständig nachlaufender Verschuldung abzubremsen, wenn Eltern über Jahre wiederholt zusätzliche Beträge aufnehmen. Dennoch zeigen Analysen, dass solche Caps nicht automatisch auch die einkommensschwächeren Haushalte im gleichen Maße entlasten. Eine Auswertung der Brookings Institution argumentiert, dass Familien mit niedrigerem Einkommen zwar absolut geringere Beträge aufnehmen, aber deutlich höhere Schuldenstands-zu-Einkommens-Verhältnisse tragen. Für sie kann eine Begrenzung daher zwar den maximalen Kredit drücken, aber nicht zwangsläufig die Tragfähigkeit verbessern, weil die Rückzahlung bei engem Budget strukturell schwerer bleibt.
Die Tragweite wird auch durch Zahlen unterlegt, die im Bericht über Datenquellen wie das Institute of Education Sciences (IES) gestützt werden. Dort heißt es, dass die ausstehenden Parent-PLUS-Schulden von 62 Mrd. US-Dollar im Jahr 2014 auf nahezu 110 Mrd. US-Dollar im Jahr 2024 gestiegen sind. Für die betroffenen Familien bedeutet das: Selbst wenn ein politisches Instrument neu eingeführt wird, bleibt ein großer Bestand an Altschulden über viele Jahre im System präsent. Gerade weil in der Erzählung die Zinsakkumulation in Deferment-Phasen erwähnt wird, wird sichtbar, wie eine Finanzierung, die in jungen Jahren gestartet wurde, im mittleren Lebensabschnitt zu einem dauerhaften Zins- und Schuldenbestand werden kann. Lynch stellt deshalb nicht die Entscheidung ihrer Kinder infrage, sondern die Perspektive, unter der Eltern die Langzeitfolgen häufig unterschätzen.
Auch die institutionelle Seite zeigt die praktische Härte solcher Schuldenstände. Laut Bericht beantragte Lynch über die Small Business Administration Unterstützung, um ihr Gym an einen besseren Standort zu bringen. Die Bewilligung soll jedoch scheiterten, weil in ihrem eigenen Namen zu viel Schuldenlast besteht – inklusive der Studentenkredite und einer Hypothek. Das ist ökonomisch bemerkenswert, weil hier nicht nur Rückzahlungen, sondern auch der Zugang zu neuen Finanzierungen beeinflusst werden. Gleichzeitig betont sie, dass ihre Kinder die Belastung zwar sehen, aber nicht bereit oder in der Lage sind, sie direkt abzufedern. Damit entsteht eine zweite Ebene des Problems: Die Schulden wirken nicht nur auf Konten, sondern auf Rollenbilder innerhalb der Familie, etwa wenn man Rentenzeiten bewusst nach hinten verschiebt, um Übertragungsrisiken an die nächste Generation zu vermeiden.
Für die Branche und politische Entscheider lässt sich aus dem Fall eine klare Schlussfolgerung ableiten: Kreditobergrenzen allein adressieren zwar das Wachstumsproblem, aber nicht automatisch die Zahlungsfähigkeit unter realen Haushaltsbedingungen. Für Unternehmen im Umfeld von Kredit- und Servicing-Ökosystemen – etwa Anbieter von Beratungs- oder Verwaltungsprozessen – wächst dadurch der Bedarf an besserer, früherer Planungssicherheit: Wer nicht nur einen Zinssatz, sondern auch Szenarien für Rückzahlung nach forbearance-Ende verständlich macht, beeinflusst direkt, ob Familien finanzielle Brüche abfedern können. Lynch wünscht sich außerdem mehr Orientierung über Alternativen zum College, weil sie aus dem Umfeld von Gym-Besuchern beschreibt, dass nicht alle Absolventen sofort eine passende Beschäftigung finden. In Summe zeigt der konkrete Kontostand, wie eng Schuldenpolitik, Zinsdynamik und Lebensplanung in der Praxis miteinander verzahnt sind.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Studentenkredite für Eltern: 156.000 US-Dollar bedrohen die Rente" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Studentenkredite für Eltern: 156.000 US-Dollar bedrohen die Rente" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Studentenkredite für Eltern: 156.000 US-Dollar bedrohen die Rente« bei Google Deutschland suchen, bei Bing oder Google News!