


LONDON (IT BOLTWISE) – Die TUI-Aktie handelt nahe ihrem 52-Wochen-Tief von 6,08 Euro und bleibt damit charttechnisch unter Druck. Deutsche Bank Research bestätigt ein Kaufrating und nennt ein Kursziel von 10,50 Euro. Der Analyst Andre Juillard verknüpft seine Sicht dabei mit einer ähnlichen operativen Ergebnislage wie im Konsens, betont aber die Unsicherheit durch Ölpreis und Nahost. Entscheidend wird deshalb, ob sich der Brent-Preispfad und die Kostenlage der Fluggesellschaften in den kommenden Wochen stabilisieren.
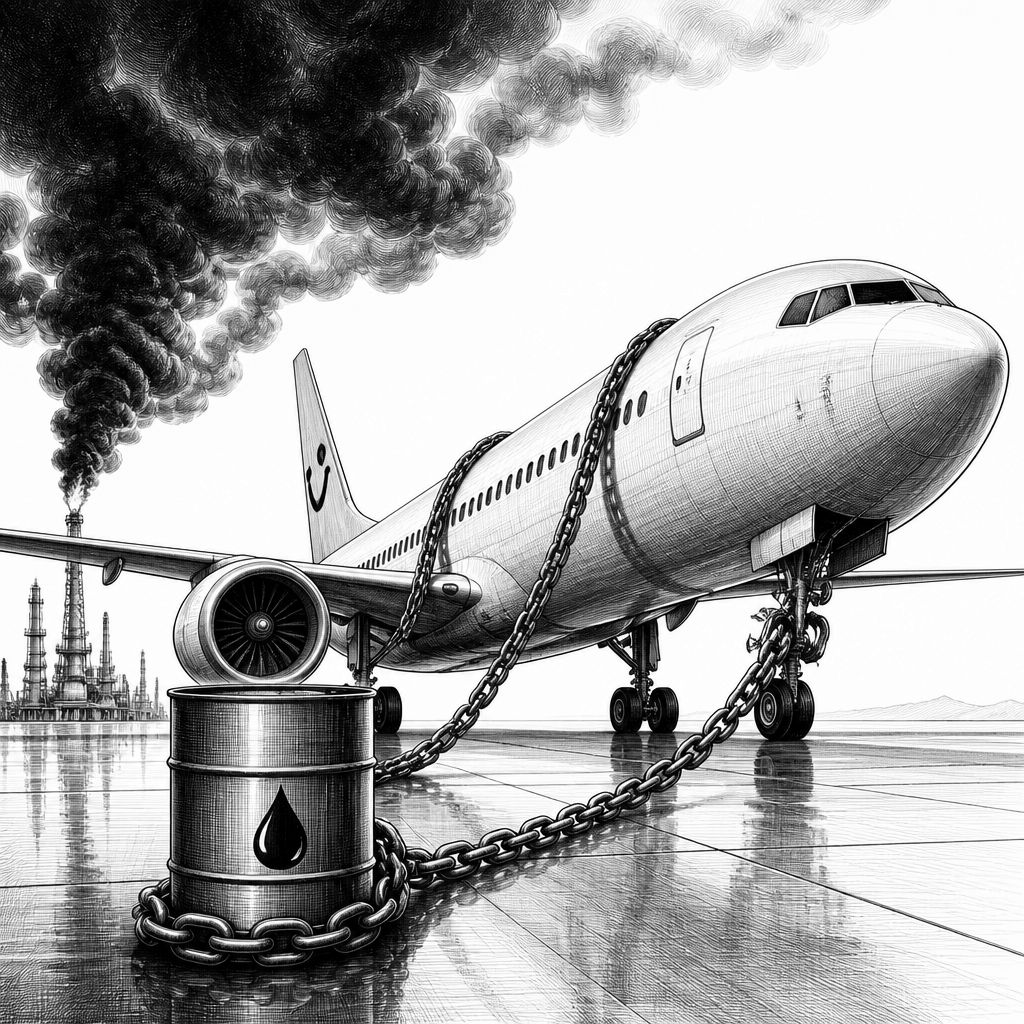
Die TUI-Aktie steckt derzeit in einem widersprüchlichen Spannungsfeld: fundamental liefert die Deutsche Bank Research trotz hoher externer Kostenrisiken einen klaren Anker in Form eines „Buy“-Votums, gleichzeitig zeigt die Charttechnik keine Entspannung. Am XETRA-Handel notiert das Papier zeitweise bei 6,57 Euro, also rund 2,27 % im Tagesverlauf, bleibt aber etwa 31 % unter dem Februar-Hoch von 9,56 Euro. Besonders auffällig ist die Nähe zum 52-Wochen-Tief bei 6,08 Euro, das der Reisekonzern Ende April markierte. Für Anleger entsteht daraus ein praktisches Dilemma: Ein Kursziel, das deutlich über dem aktuellen Niveau liegt, trifft auf einen Markt, der kurzfristig offenbar vor allem die Kosten- und Belastungsseite einpreist.
Der Auslöser für diese Neubewertung liegt weniger im operativen Alltag von TUI selbst, sondern in den Treibern der Flugkosten. Im Textkontext wird der Brent-Ölpreis als zentrale Stellgröße herausgestellt: Vergangene Woche lag Brent zeitweise bei rund 109 US-Dollar je Barrel, nachdem sich die Lage im Nahen Osten weiter zugespitzt hatte. Als Beispiele werden u. a. die Sperrung der Straße von Hormus, die Bedrohung der Meerenge Bab al-Mandab durch die Huthi-Miliz sowie das vorübergehende Stilllegen einer wichtigen Ost-West-Pipeline nach Drohnenangriffen genannt. Diese Verkettung wirkt direkt auf die Kostenbasis von Fluggesellschaften, weil Kerosin und damit ein großer Teil der Treibstoffaufwendungen eng mit den Energiepreisen korrelieren. Für ein Reiseunternehmen bedeutet das: selbst wenn die Nachfrage nach Urlaubsreisen wieder anzieht, kann die Ergebnisentwicklung durch höhere Betriebskosten spürbar gebremst werden.
Deutsche Bank Research hält an der Einschätzung fest und belässt die TUI-Aktie auf „Buy“, mit einem Kursziel von 10,50 Euro. Analyst Andre Juillard argumentiert dabei, dass seine Schätzung für das operative Ergebnis dieses Jahres ungefähr der Konsensprognose entspreche und sich damit in der Mitte der Unternehmenszielspanne bewege. In der Darstellung heißt es außerdem, dass diese Herleitung noch aus April stamme und durch die Quartalszahlen im August bestätigt worden sei. Genau diese Logik zeigt, warum der Öl- und Nahostfaktor so wichtig bleibt: Ohne die zusätzliche Unsicherheit hätte TUI nach Juillards Einschätzung die Zielspanne möglicherweise bereits früher präzisiert. Damit wird ein klassischer Zielkonflikt sichtbar, den viele CFO- und Investor-Relations-Teams aus solchen Situationen kennen: zu frühes Festlegen erhöht die Risikoexponierung, zu spätes Präzisieren verschiebt dagegen die Planbarkeit für den Kapitalmarkt.
Dass die Kostenrealität die Ergebniszahlen tatsächlich belastet, wird über die Unternehmenskommunikation greifbar. TUI hatte Mitte August die Zielspanne für das Geschäftsjahr 2026 bestätigt: 1,1 bis 1,4 Milliarden Euro operatives Ergebnis (Ebit). Im Vorjahr lag das Ebit bei 1,4 Milliarden Euro. Für das dritte Quartal wird ein Rückgang auf 235 Millionen Euro genannt (von 321 Millionen Euro im Vorjahresquartal), während es für die ersten neun Monate bei rund 123 Millionen Euro nach 165 Millionen Euro im Vorjahreszeitraum blieb. Laut Unternehmensangabe entfielen davon allein 81 Millionen Euro auf den Krieg im Iran und einen Hurrikan in Jamaika. Vorstandschef Sebastian Ebel verweist zudem auf Kriege und geopolitische Spannungen als zentrale Belastungen des Marktumfelds, während gleichzeitig eine wieder anziehende Buchungsnachfrage betont wird. Für Analysten und Investoren ist dabei entscheidend, wie stark sich Buchungsvolumen und Ergebnis unter den aktuellen Kostenannahmen gegenseitig aufheben.
Auch charttechnisch bleibt der Kurs ein Prüfstein. Mit 6,558 Euro liegt die Aktie am 18. September 2026 rund 7 % unter dem gleitenden 50-Tage-Durchschnitt von 7,07 Euro und damit weiterhin im kurzfristigen Abwärtstrend. Zugleich bewegt sich der Kurs über einer Zone zwischen 6,41 und 6,51 Euro, die im Juni noch als Unterstützung fungierte. Ob diese Zone erneut hält oder der Weg weiter Richtung Jahrestief bei 6,08 Euro führt, dürfte sich laut der Einordnung in den kommenden Handelstagen zeigen. Genau hier treffen zwei Zeithorizonte aufeinander: Das Kursziel der Analysten arbeitet typischerweise mit einem mehrmonatigen bis längerfristigen Erwartungsrahmen, während die Charttechnik oft die kurzfristige Risikowahrnehmung des Marktes abbildet. Bleibt die Bodenbildung aus, können selbst bestätigte Ratings kurzfristig überlagert werden, weil der Markt zunächst Liquidität und Risiko-Positionierung priorisiert.
Für Privatanleger und institutionelle Investoren entsteht daraus eine doppelte Abwägung. Der Abstand zwischen Kursziel (10,50 Euro) und aktuellem Niveau von rund 6,43 Euro beim letzten Schluss würde rechnerisch mehr als 60 % Aufwärtspotenzial bedeuten, doch diese theoretische Spanne kollidiert mit der Tatsache, dass die Aktie derzeit noch unter dem 50-Tage-Durchschnitt notiert und nahe am Jahrestief handelt. Entscheidend wird deshalb, ob sich der Ölpreis und die Lage im Nahen Osten in den kommenden Wochen tatsächlich so entwickeln, dass die Kostenunsicherheit abnimmt. Als zentrale Risiken bleiben eine weitere Eskalation am Golf, die Treibstoffkosten erneut nach oben drücken könnte, sowie das Ausbleiben einer charttechnischen Bodenbildung. Erst wenn beides zusammenläuft – stabilere Kostensignale und technisch nachvollziehbarer Verkaufsdruckabbau – spricht mehr dafür, dass die bestätigte Kaufeinstufung nicht nur eine Momentaufnahme bleibt, sondern eine echte Trendwende in Gang setzt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "TUI-Aktie am Jahrestief: Deutsche Bank hält „Buy“ trotz Öl- und Nahostdruck" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "TUI-Aktie am Jahrestief: Deutsche Bank hält „Buy“ trotz Öl- und Nahostdruck" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »TUI-Aktie am Jahrestief: Deutsche Bank hält „Buy“ trotz Öl- und Nahostdruck« bei Google Deutschland suchen, bei Bing oder Google News!