


LONDON (IT BOLTWISE) – Versicherer setzen in der Schadenbearbeitung zunehmend auf neuronale Netze, um Sachschäden schneller und genauer auszuwerten. Die Systeme analysieren Meldungen, Fotos und Reparaturrechnungen parallel und erkennen Muster, die auf Manipulationen hindeuten. Gleichzeitig verlangen Aufsichtsbehörden eine nachvollziehbare Entscheidungslogik, weil neuronale Modelle oft als Black Boxes gelten. Der nächste Schritt führt daher zu „Explainable AI“-Ansätzen und hybriden Workflows mit menschlicher Prüfung.
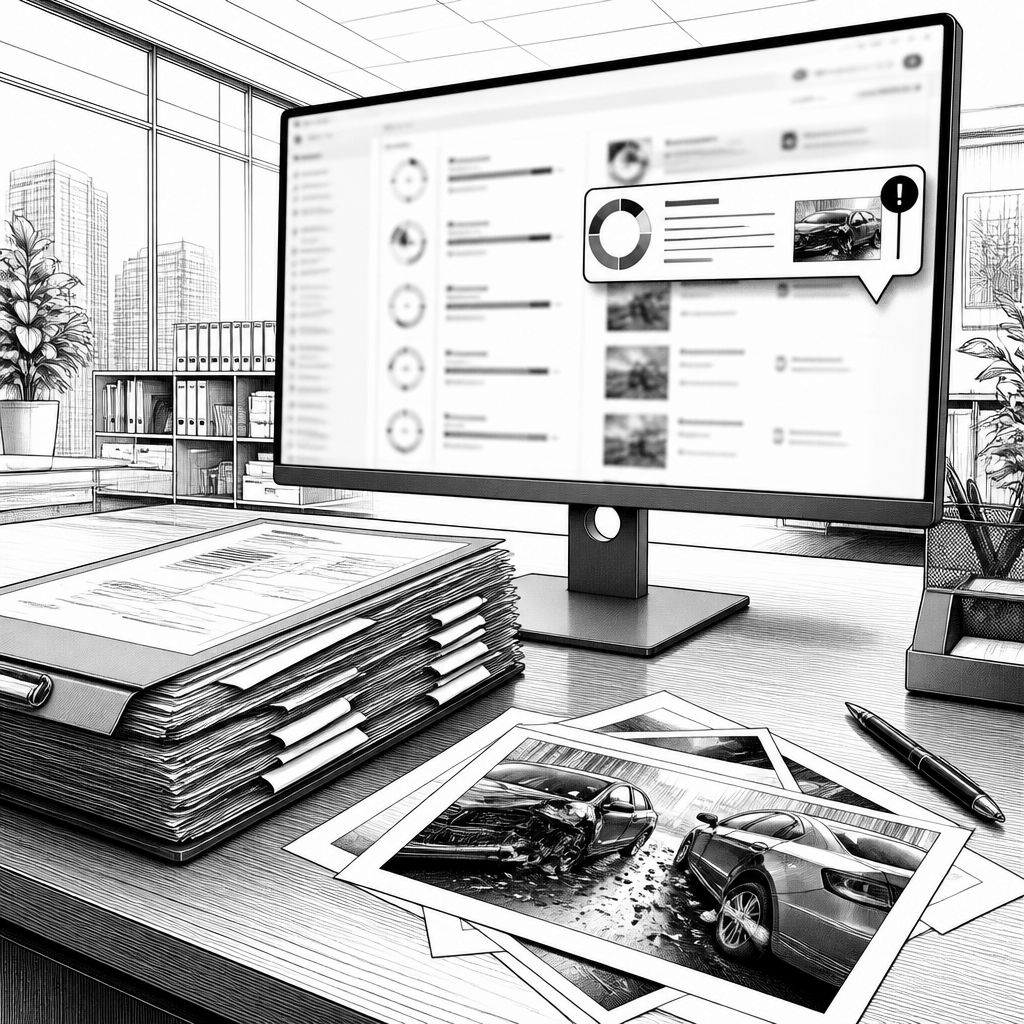
Die Schadenbearbeitung in der deutschen Versicherungsbranche rückt spürbar in die Phase der Automatisierung mit maschinellem Lernen. Neuronale Netze werden nicht mehr nur als Helfer für Formular- oder Textabgleiche verstanden, sondern verarbeiten Schadenmeldungen, Bilddaten und Kostendokumente in sehr kurzer Zeit. In der Praxis bedeutet das: Während früher häufig erfahrene Sachverständige vor Ort oder im Dialog die Plausibilität einzelner Angaben abwogen, sollen KI-Systeme schon in den ersten Sekunden erkennen, ob sich einzelne Hinweise gegenseitig widersprechen. Genannt werden dabei Effizienzsteigerungen von 30 bis 50 Prozent in der Bearbeitung, während parallel die Quote aufgedeckter Manipulationen gestiegen sein soll.
Technisch lohnt sich der Blick auf die Art der Auswertung: Eine KI bewertet nicht nur „ob“ ein Schadenfall verdächtig wirkt, sondern versucht, die eingebrachten Informationen zueinander in Beziehung zu setzen. Trainiert auf historischen Fällen, können solche Modelle etwa prüfen, ob die eingereichte Schadenhöhe zum Fahrzeugtyp plausibel ist, ob Reparaturrechnungen mit dem beschriebenen Umfang harmonieren oder ob Fotos vom Schadensbild abweichen. Solche Plausibilitätschecks laufen dabei nicht seriell wie ein Checklisten-Prozess, sondern in parallelen Bewertungspfaden. Für Sachbearbeiter entsteht so ein anderes Arbeitsprofil: Sie erhalten früher Risikohinweise und müssen sich weniger Zeit auf Routinefragen verwenden, sondern vor allem auf Ausnahmefälle mit hoher Unsicherheit konzentrieren.
Beim eigentlichen Betrugsmuster verschiebt sich damit das Gewicht weg von einzelnen „auffälligen“ Dokumenten hin zu konsistenten Anomalien über mehrere Datenquellen. Die Quelle nennt als klassische Einstiegspunkte inszenierte Autounfälle, die sich durch die Kombination aus Unfallhergangsbeschreibungen und Bildanalyse schneller entkräften lassen. Tiefer wird es dort, wo wiederkehrende Beteiligungen erkennbar werden: Wenn der gleiche Kreis von Personen über mehrere Vorfälle hinweg auftaucht, kann ein Modell Zusammenhänge sichtbar machen, die selbst bei guter Aktenführung nur schwer manuell zu erfassen sind. Daneben stehen die Hinweise auf systematisch inflationierte Rechnungsbeträge sowie medizinisch fragwürdige Rehabilitationsmaßnahmen nach Unfällen, wobei die KI hier auf erlernte Korrelationen und typische Abweichungen abzielt. Wichtig ist: Das System identifiziert dabei Netzwerke und Muster, nicht nur einzelne verdächtige Felder.
Ökonomisch ist der Hebel klar, weil Betrugsfälle für Versicherer nicht nur durch unmittelbare Auszahlungen, sondern auch durch Folgeaufwände in der Prüfung und Regulierung wirken. Für die deutsche Branche wird ein Volumen von schätzungsweise 1,5 bis 2 Milliarden Euro pro Jahr genannt. Wenn KI-gestützte Systeme einen substanziellen Teil davon früher erkennen, verändert sich die Schadensquote in zwei Richtungen: Zum einen sinken direkte Zahlungen durch Aufdeckung, zum anderen kann eine abschreckende Wirkung eintreten. Dieser zweite Effekt wird in der Quelle indirekt beschrieben: Versicherer, die KI-Analysen öffentlich kommunizieren, berichten angeblich von sinkenden Betrugsmeldungen, weil Manipulationsversuche weniger Erfolgschancen haben. Für Unternehmen und IT-Entscheider heißt das: Es geht nicht nur um Modellgenauigkeit, sondern auch um Prozessgeschwindigkeit und Transparenz nach außen.
Genau an dieser Stelle greifen jedoch regulatorische Anforderungen, die den Technologieeinsatz in der Versicherung spürbar prägen. Die Finanzaufsicht BaFin und europäische Regulatoren fordern eine strenge Kontrolle algorithmischer Entscheidungen. Der Kern liegt darin, dass eine Ablehnung oder Reduzierung einer Schadensersatzforderung nachvollziehbar begründet werden muss: Welche Kriterien führten zu dem Ergebnis, und wie lässt sich die Entscheidung im Einzelfall erklären? Neuronale Netze gelten in diesem Kontext häufig als „Black Boxes“, weil ihre internen Gewichtungen nicht ohne Weiteres als menschenlesbare Regeln darstellbar sind. Für Versicherer bedeutet das in der Praxis einen Zielkonflikt zwischen hoher Automatisierung und rechtlicher Absicherung, insbesondere wenn KI-Entscheidungen an die Stelle menschlicher Prüfung rücken sollen.
Die Quelle beschreibt als pragmatischen Mittelweg, dass KI oft als Vorscreening eingesetzt wird: Das System empfiehlt Fälle zur weiteren menschlichen Prüfung statt final zu entscheiden. Das reduziert zwar einen Teil der Effizienzgewinne, erhöht aber die rechtliche Sicherheit, weil Sachbearbeiter die entscheidenden Schritte verantworten können. Gleichzeitig wird als Richtungsangabe „Explainable AI“ genannt, also KI-Ansätze, die Entscheidungen besser erklären können. Für die nächste Generation von Versicherungs-KI zeichnet sich damit ein hybrides Zielbild ab: Routinefälle wandern an die Maschine, während Menschen insbesondere bei grenzwertigen oder komplexen Konstellationen übernehmen. Für Kunden heißt das perspektivisch schnellere Bearbeitung und fairere Bewertungen, sofern die geforderten Dokumentations- und Erklärpflichten nicht zu stark in den Entwicklungs- und Betriebsprozess hineinwirken.
Für die Umsetzung in der IT- und Data-Engineering-Praxis folgt daraus eine klare Konsequenz: Erfolgreiche Betrugserkennung hängt nicht allein am Modelltraining, sondern an der gesamten Kette von Datenqualität, Nachvollziehbarkeit und Prozessintegration. Versicherer müssen dokumentieren, wie KI trainiert wurde, welche Daten verwendet wurden und wie häufig Korrekturen an KI-Entscheidungen vorgenommen wurden. In der Summe wird die Branche zeigen müssen, ob sich Automatisierung und menschliche Kontrolle in einem betrieblich skalierbaren Workflow zusammenbringen lassen. Wer hier früh investiert, kann Kosten senken, die Betrugsanfälligkeit reduzieren und sich im Wettbewerb differenzieren – allerdings nur, wenn das System im regulatorisch geforderten Rahmen erklärbar bleibt und im Tagesgeschäft zuverlässig funktioniert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "KI in der Versicherung: Neuronale Netze decken Betrug bei Schäden auf" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "KI in der Versicherung: Neuronale Netze decken Betrug bei Schäden auf" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »KI in der Versicherung: Neuronale Netze decken Betrug bei Schäden auf« bei Google Deutschland suchen, bei Bing oder Google News!