


LONDON (IT BOLTWISE) – Die TJX-Companies-Aktie notiert nach dem starken Quartalsumsatz weiterhin deutlich unter dem 52-Wochen-Hoch. Im Q2 FY2027 wuchs der Gesamtumsatz auf 15,2 Mrd. USD, während Marmaxx als wichtigster Bereich nur um 1 Prozent zulegte. Gleichzeitig steigen die bereinigten Vertriebs-, Verwaltungs- und Gemeinkosten wegen höherer Löhne spürbar. Für die Bewertung bleiben damit trotz angehobener Gewinnschätzungen die Risiken rund um Kosten und Filialmix im Fokus.
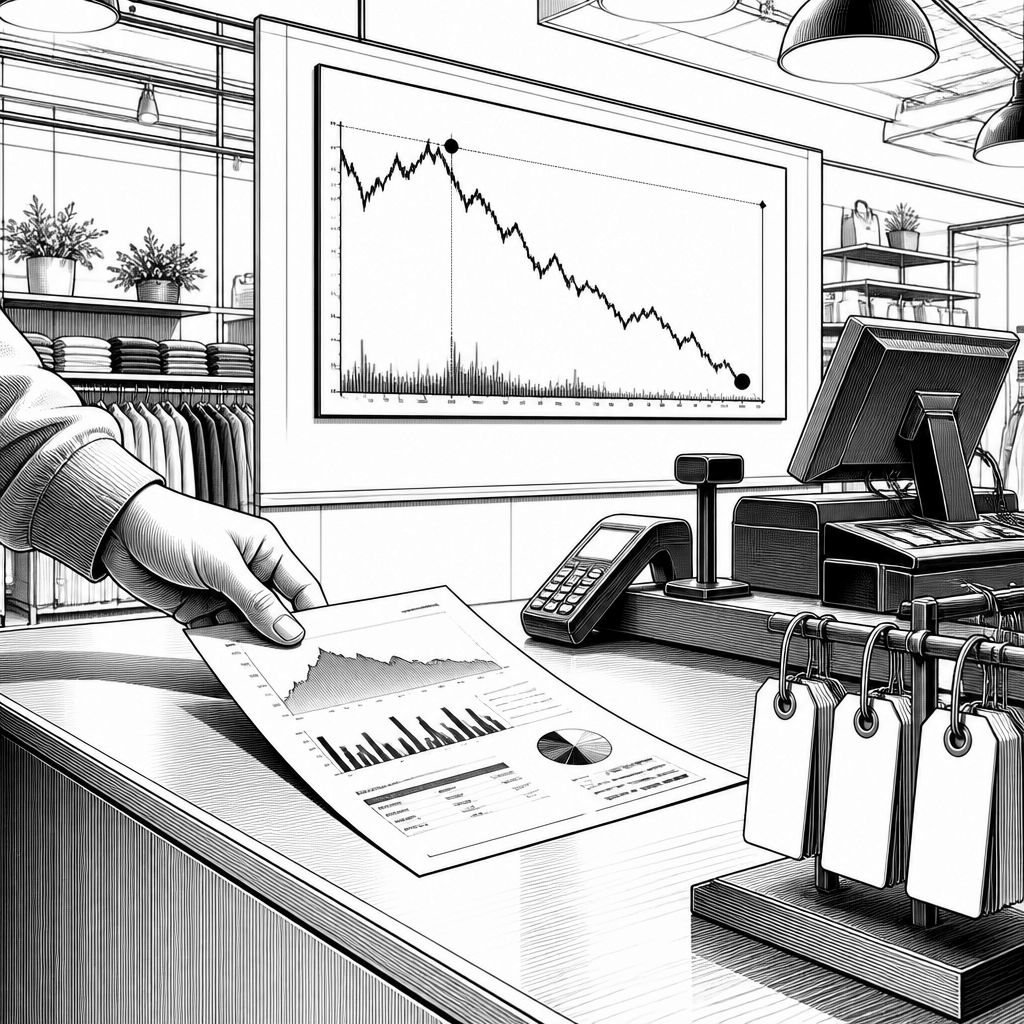
Die Kurssignale der TJX Companies wirken auf den ersten Blick widersprüchlich: Der US-Discounthändler meldete im Q2 des Geschäftsjahres 2027 einen Umsatz von 15,2 Mrd. USD und lag damit nach den vorliegenden Angaben 20 Mio. USD über der Konsensschätzung. Am Markt wird dennoch Gegenwind sichtbar, denn die Aktie schloss am 18.09.2026 an der NYSE bei 127,24 USD und blieb damit klar unter dem 52-Wochen-Hoch von 170 USD. Der Abstand von 42,76 USD entspricht rechnerisch 25,15 Prozent – eine Größenordnung, die darauf hindeutet, dass Anleger weniger den absoluten Umsatzanstieg als vielmehr die Qualität des Wachstums und die Profitabilitätsentwicklung gewichten.
Technisch betrachtet ist das Geschäftsmodell von TJX stark von der Steuerung von Warenmix, Frequenz und Filialleistung abhängig, weshalb „vergleichbare Umsätze“ so entscheidend bleiben. Für das Q2 FY2027 nennt die Meldung konzernweit ein Plus von 4 Prozent gegenüber dem Vorjahresquartal. Besonders HomeGoods und das internationale Geschäft steuerten mit jeweils 7 Prozent Wachstum überdurchschnittlich bei; TJX Canada erreichte demnach ein Wachstum von 6 Prozent. Genau hier liegt jedoch der Knackpunkt: Marmaxx, der größte Geschäftsbereich, wuchs bei den vergleichbaren Umsätzen im Q2 FY2027 nur um 1 Prozent. Damit reicht der Konzernhebel zwar aus, um Umsatz und Ergebnisplanungen insgesamt zu stützen, die operative Bewertung gerät aber ins Wanken, wenn das Herzstück weniger dynamisch ausfällt.
Die Gewinnperspektive bleibt zwar intakt, aber die Kosten wirken als Bremsklotz für die Bewertung. In der Meldung heißt es, dass die bereinigten Vertriebs-, Verwaltungs- und Gemeinkosten um 20 Basispunkte gegenüber dem Vorjahr gestiegen sind. Als Haupttreiber werden höhere Löhne und Personalkosten genannt. In einem Einzelhandelsumfeld, in dem Margen stark von Personaleinsatz, Prozesskosten und Flächenproduktivität abhängen, sind solche Verschiebungen häufig der Unterschied zwischen „solidem Wachstum“ und „steigendem Gewinnhebel“. Für Anleger heißt das: Selbst wenn der Umsatz über dem Erwartungsniveau liegt, kann ein Kostenanstieg schneller als erwartet die Guidance-Wahrnehmung verändern – und damit die Multiples unter Druck setzen.
Auch die Analystenstimmen bleiben gespalten, obwohl die Schätzungen nach oben korrigiert wurden. Für das Geschäftsjahr 2027 wurden die Gewinnschätzungen in den 30 Tagen bis zum 21.09.2026 um 0,04 USD auf 5,22 USD je Aktie angehoben; für 2028 stieg die Erwartung ebenfalls um 0,04 USD auf 5,74 USD. Daraus ergibt sich rechnerisch ein erwartetes Gewinnwachstum von 10,4 Prozent für 2027 gegenüber 9,9 Prozent für 2028. Gleichzeitig wurde bei den Kurszielen ein zweigeteiltes Bild sichtbar: Jefferies senkte die Zielmarke am 26.08.2026 von 180 USD auf 145 USD und stufte die Aktie auf Hold herab. Demgegenüber lag die durchschnittliche Analysten-Zielmarke am 21.09.2026 bei 169,80 USD, also deutlich über dem aktuellen Kursniveau von 127,24 USD. Diese Spannweite ist typisch, wenn das operative Wachstum zwar trägt, aber ein Teil des erwarteten Ergebnishebels an die Kosten- und Segmentdynamik gebunden bleibt.
Am Markt erklärt sich die Zurückhaltung außerdem aus dem Zusammenspiel von Wachstumsquote und Bewertungsanker. Der Kursrückgang vom Hoch steht, so die Logik der Meldung, dem operativen Wachstum gegenüber, während die gebremste Marmaxx-Entwicklung und die höheren Personalkosten die Hauptgegenargumente für die Bewertung liefern. In der Praxis bedeutet das: Off-Price-Modelle leben von der Fähigkeit, attraktive Sortimentsangebote zu finden und gleichzeitig effizient zu betreiben. Wenn ein Kerngeschäft wie Marmaxx langsamer wächst, verschiebt sich schnell die Frage, ob der Konzern die Flächenproduktivität stabil halten kann oder ob Händlervergleiche die Erwartungen an die nächsten Quartale drücken. Hinzu kommt, dass sich Kostensteigerungen häufig nicht unmittelbar durch höhere Preise „abfedern“ lassen, weil der Off-Price-Korridor eher über Einkaufsvorteile und Prozessoptimierung als über Preisaufschläge gestaltet wird.
Für die Unternehmenspraxis ist das vor allem eine Planungsaufgabe: Management und Controlling müssen sicherstellen, dass die Personalkostenentwicklung nicht schneller wächst als die Bruttowertschöpfung aus dem Warenumsatz. Gerade bei Filialketten ist der Personaleinsatz eng an Frequenz, Lieferfähigkeit und Bestandsrotation gekoppelt. Auch wenn der Konzern im Q2 FY2027 konzernweit 4 Prozent bei den vergleichbaren Umsätzen erreicht hat, wirkt die Segmentstreuung wie ein Frühindikator: Sobald Marmaxx im Vergleich zu anderen Einheiten hinterherhinkt, kann sich das in der weiteren Ergebnisrechnung deutlicher zeigen als nur in einer Umsatzkennzahl. Entscheidend wird deshalb, ob sich die Kostenbasis in den nächsten Quartalen wieder stabilisiert und ob Marmaxx seine Wachstumsrate zumindest in Richtung des Konzernniveaus zieht.
Daneben zeigt die Meldung einen zweiten, eher indirekten Aspekt der heutigen Kapitalmarktkommunikation: In der Quelle wird erwähnt, dass Beiträge ganz oder teilweise automatisiert mit Unterstützung von KI erstellt und geprüft werden. Das ist kein Hinweis auf die wirtschaftliche Entwicklung des Händlers, aber es erklärt, warum Anlegerberichte oft schneller inhaltlich verdichtet werden – etwa bei Kennzahlenvergleichen wie „vergleichbare Umsätze“ oder bei der Einordnung von Kursreaktionen zu bestimmten Zeitpunkten. Für Marktteilnehmer bleibt dennoch maßgeblich, welche Annahmen hinter den angehobenen Gewinnschätzungen stehen und ob die Kostenseite künftig stärker kontrollierbar ist als im aktuellen Quartal. Solange der Kurs rund ein Viertel unter dem 52-Wochen-Hoch liegt, dominiert am Ende das Zusammenspiel aus Segmentwachstum, Personalaufwand und Erwartungsmanagement – nicht allein der Umsatztreffer.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "TJX-Companies: Gewinnwachstum hilft nur begrenzt – Aktie bleibt unter Druck" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "TJX-Companies: Gewinnwachstum hilft nur begrenzt – Aktie bleibt unter Druck" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »TJX-Companies: Gewinnwachstum hilft nur begrenzt – Aktie bleibt unter Druck« bei Google Deutschland suchen, bei Bing oder Google News!