


LONDON (IT BOLTWISE) – Wenn eine Wohnungseigentümergemeinschaft (HOA) nur rund 1 % Liquiditätsreserven vorhält, werden Schwankungen bei Sanierung und Versicherungen sofort zu Sonderumlagen. Für Eigentümer bedeutet das: Die Finanzierung großer Posten wie Dachsanierungen oder Aufzugstechnik landet schneller als gedacht in der privaten Bilanz. Der Effekt trifft vor allem dann, wenn Rücklagen über Jahre hinweg zu knapp kalkuliert wurden. Damit verändert sich das Risiko beim Kauf und Halten von Immobilien deutlich.
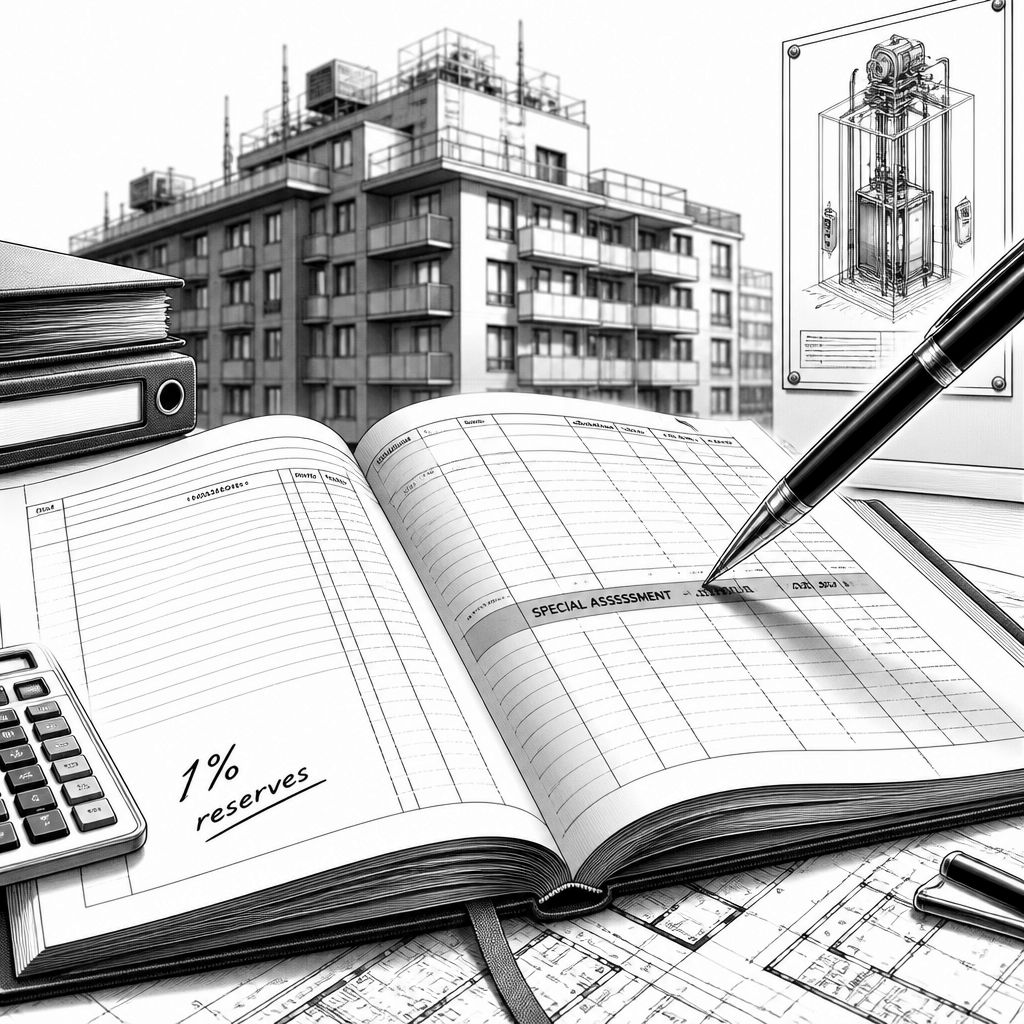
Ein leerer Rücklagenposten wirkt im Exposé oft wie ein Randthema, bis die Rechnung kommt. Genau hier setzt die typische HOA-Kassenkrise an: Rücklagen sind in vielen Wohnungseigentümergemeinschaften (HOAs) nicht einfach „nice to have“, sondern die finanzielle Pufferzone zwischen planbaren Instandsetzungen und überraschenden Preis- oder Schadensereignissen. Wenn diese Puffer jedoch dünn sind, zum Beispiel bei etwa 1 % Liquiditätsreserven, können Maßnahmen mit klarer technischer Notwendigkeit trotzdem zu einer finanziellen Schockwelle werden. Dann werden aus eigentlich langfristig planbaren Themen wie Dachsanierung, Aufzugsoverhaul oder auch steigenden Versicherungsprämien kurzfristige Zahlungsforderungen an die Eigentümer.
Der Mechanismus dahinter ist weniger komplex, als es sich anfühlt: In einer idealen Welt zahlen Eigentümer über Jahre Beiträge, Rücklagen werden angesammelt und größere Ausgaben werden daraus beglichen. In der Realität ist die Rücklagenbilanz jedoch häufig das Ergebnis vieler Annahmen, etwa zur erwarteten Nutzungsdauer von Bauteilen, zu Indexeffekten bei Bau- und Handwerkerkosten oder zu der Frage, wie wahrscheinlich Schäden sind. Wird diese Rechnung zu optimistisch, dann bleibt das Eigenkapitalpolster klein – und genau dieses Polster kann durch eine einzige Sonderumlage „zermahlen“ werden. Statt dass Kosten in einem finanzierten Konto abgebildet werden, fließen sie dann als einmaliger Betrag direkt aus privaten Taschen ab. Für Käufer ist das ein entscheidender Punkt: Wer abwandert oder nicht einsteigt, kann das Risiko vermeiden; wer bleibt, übernimmt es faktisch durch die Finanzierung, die der Verwalter dann anstößt.
Technisch betrachtet sind Sanierungs- und Instandhaltungsausgaben in Wohnanlagen oft nicht verhandelbar, sobald bestimmte Schwellen erreicht werden. Ein überfälliges Dach ist nicht „später“ ohne Risiko, weil Feuchtigkeit, Folgeschäden und Energieverluste kumulativ wirken. Ähnlich verhält es sich mit der Technik in Gemeinschaftsbereichen: Aufzüge unterliegen regelmäßigen Wartungen und Sicherheitsanforderungen; sobald größere Modernisierungen anstehen, fallen sie in der Regel nicht nur selten, aber dann in einer Größenordnung an, die eine Kassenlage schnell überfordert. Versicherungen schließlich sind ein klassischer Kostentreiber, weil Prämien nicht konstant bleiben, sondern durch Schadensumfelder und Marktmechaniken ansteigen können. Wenn eine HOA bei nur 1 % Reserve keine ausreichende Liquidität halten kann, trifft die Kostenentwicklung nicht nur die Zukunft – sie schlägt sofort auf die Gegenwart der Eigentümer durch.
Im Markt zeigt sich das Risiko nicht nur in Buchungslogik, sondern in der Bewertung von Immobilien und in den Verhandlungen rund um Kaufpreis und Nebenkosten. Denn Sonderumlagen verändern die tatsächliche Rendite: Ein Vermögensaufbau, der auf planbaren Instandhaltungspfaden basiert, kann durch eine Einmalzahlung stark gebremst werden. Entscheidend ist dabei auch die Zeitachse. Selbst wenn eine HOA formal ein „Rücklagenkonzept“ besitzt, kann eine dünne Liquiditätsreserve dazu führen, dass die Umsetzung zeitkritischer Projekte plötzlich nicht mehr aus der Rücklage, sondern aus Eigentümerzahlungen erfolgt. Diese Verschiebung wirkt wie eine stille Steuer auf den Immobilienbesitz: Sie reduziert frei verfügbares Kapital, ohne dass Eigentümer dafür eine zusätzliche Gegenleistung erhalten. Je länger die Phase, in der Rücklagen unterschätzt werden, desto höher ist die Wahrscheinlichkeit, dass die Korrektur irgendwann ruckartig kommt.
Historisch ist das Problem dabei keine neue Erfindung, sondern ein wiederkehrendes Muster in Immobilienverwaltungssystemen: Viele Gemeinschaften haben über Jahre hinweg mit vergleichsweise niedrigen Preisen kalkuliert, während Bau- und Versicherungsumfelder zyklisch schwanken. Wenn der Kostendruck steigt – etwa bei Material, Lohnkosten oder technischen Sicherheitsanforderungen – wird aus dem „einmal pro Jahrzehnt“ schnell „mehrmals in kürzerem Zeitraum“ oder „mit höheren Budgets“. Der Knackpunkt liegt in der Reserve-Logik: Rückstellungen, die als langfristige Grundlage gedacht sind, werden in der Praxis manchmal zu knapp bemessen oder nicht konsequent nachjustiert. Die Folge ist eine Kassenlage, die bei größeren Ereignissen nicht nur vorübergehend angespannt ist, sondern strukturell zu Sonderumlagen führt.
Für Eigentümer und potenzielle Käufer ergibt sich daraus vor allem eine präzise Prüfstrategie. Wer nur auf die laufenden Hausgelder schaut, übersieht möglicherweise den Liquiditätsteil der Rücklagen – und genau dieser ist in der beschriebenen Konstellation das zentrale Risiko. Sinnvoll ist es daher, die Reservepolitik in Zahlen zu verstehen: Wie hoch sind die tatsächlich verfügbaren Liquiditätsreserven, und wie unterscheiden sie sich von reinen Rückstellungswerten? Welche geplanten Instandhaltungen sind für die nächsten Jahre im Budget berücksichtigt, und wie robust sind diese Annahmen gegenüber Kostensteigerungen? Gerade bei Posten wie Dach, Aufzugstechnik oder Versicherungen lohnt sich ein Blick auf die Vergangenheit: Wenn es bereits in der Vergangenheit Sonderumlagen gab oder wenn Beträge wiederholt nach oben korrigiert wurden, ist das ein Signal, dass die Reserve im Alltag nicht die gewünschte Pufferfunktion erfüllt.
Auch für Verwalter und Entscheidungsträger in HOAs ist das ein Steuerungsproblem, kein reines Rechenproblem. Eine nachhaltigere Reservepolitik bedeutet nicht, kurzfristig „mehr Geld zu fordern“, sondern die Finanzierung so zu strukturieren, dass Notfälle weniger häufig in Sonderumlagen münden. Dabei spielen Transparenz und Planungssicherheit eine große Rolle: Je genauer eine Gemeinschaft die technischen Risiken und Zeitpunkte von Instandsetzungen ermittelt, desto besser lassen sich Rücklagen so anpassen, dass Liquidität in der Krise verfügbar bleibt. Interessant ist zudem der Lernaspekt: Wenn Eigentümer nach einer Sonderumlage merken, dass Rücklagen nur auf dem Papier existierten, steigt der Druck auf bessere Datenqualität und auf eine nachvollziehbare Budget-Mechanik. Das kann im Wettbewerb zwischen Verwaltungen und Gemeinschaften ein Qualitätsmerkmal werden – so wie eine stabile Kassenlage zu besseren Entscheidungen führt.
Für die Zukunft heißt das: Die „stille Steuer“ wirkt immer dann, wenn Reserven zu niedrig sind und Kostenereignisse nicht abgefedert werden können. Selbst wenn die HOA rechtzeitig Maßnahmen beschließt, entscheidet die Liquiditätsreserve darüber, ob diese Maßnahmen aus einem Puffer finanziert werden oder ob Eigentümer sofort zahlen müssen. Wer Immobilien besitzt oder erwerben will, sollte das nicht als Nebengeräusch behandeln, sondern als Kernbestandteil des Risikoprofils. Und falls eine KI-gestützte Analyse von Finanz- und Instandhaltungsdaten genutzt wird, sollte sie vor allem eines leisten: Annahmen frühzeitig zu identifizieren, die bei sehr knappen Reserven zu Sonderumlagen führen könnten – damit aus der nächsten „Dach- oder Aufzugsmeldung“ kein finanziellem Kraftakt wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "1%-Reserven bei HOA: Warum Sonderumlagen Immobilienbesitz belasten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "1%-Reserven bei HOA: Warum Sonderumlagen Immobilienbesitz belasten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »1%-Reserven bei HOA: Warum Sonderumlagen Immobilienbesitz belasten« bei Google Deutschland suchen, bei Bing oder Google News!