


LONDON (IT BOLTWISE) – Viele US-Beschäftigte nehmen ihre Social-Security-Leistungen bereits mit 62 in Anspruch, obwohl ein späterer Start bis 70 spürbar höhere Zahlbeträge auslöst. Die Einkommenslücke im Ruhestand trifft dabei auf praktische Sorgen: laufende Ausgaben, die frühe Verfügbarkeit des Geldes und die Unsicherheit über die Zukunft der Zahlungen. Eine neue Umfrage zeigt zudem, dass der frühe Bezug über mehrere Jahre erstaunlich konstant bleibt. Gerade deshalb liegt das Problem weniger im fehlenden Wissen als in der finanziellen Realität im Jetzt.
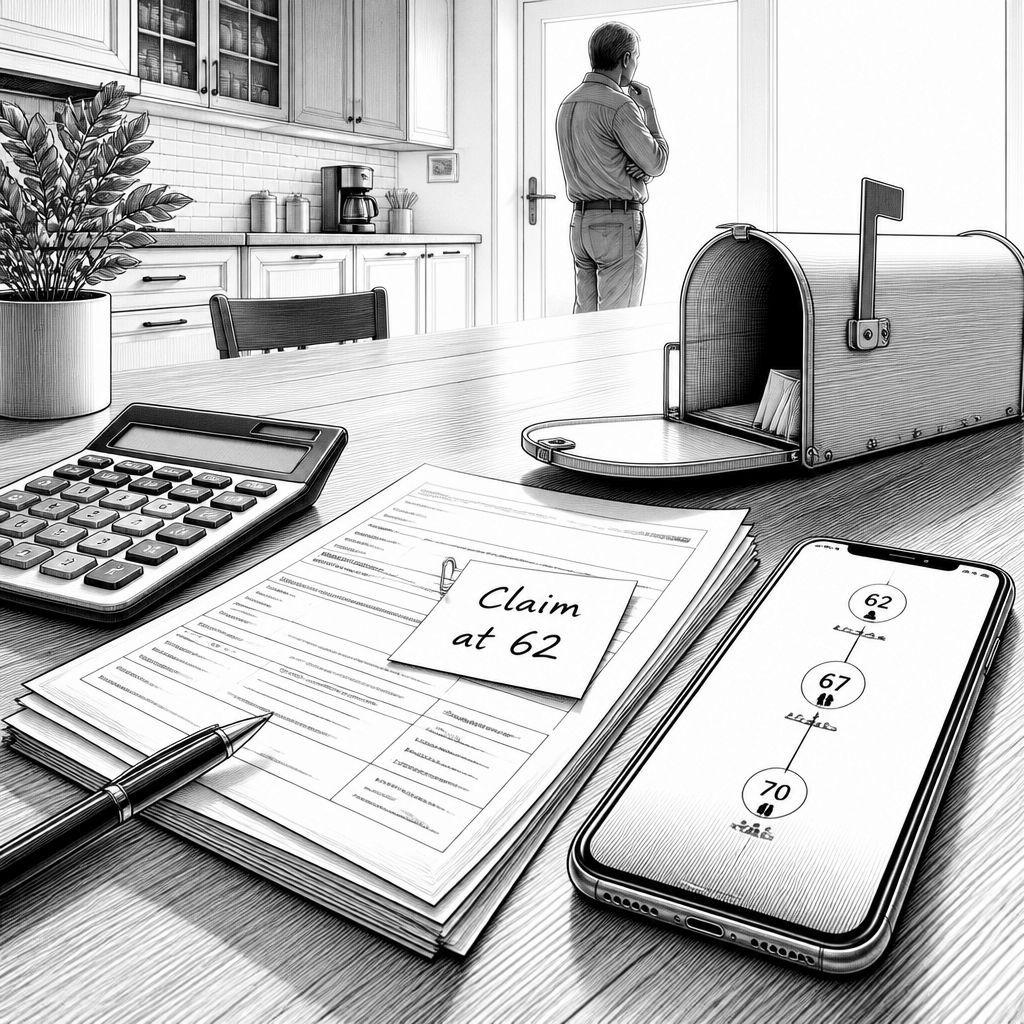
In den USA entstehen beim Ruhestandsplan häufig keine komplizierten Rechenfehler, sondern ein anderes Muster: Menschen kennen den Mechanismus, entscheiden sich trotzdem früher als möglich. Der Kern liegt in der Logik der Social Security selbst. Wer die Auszahlung über das Renteneintrittsalter hinaus verschiebt, erhält Delayed Retirement Credits: Bis zum Alter 70 steigt der monatliche Anspruch um rund 8% pro Jahr, bezogen auf die volle Rentenrente. Trotzdem beginnt eine große Gruppe bereits deutlich früher – und reduziert damit den eigenen monatlichen Betrag dauerhaft. Laut den Angaben aus der neuen Erhebung starten mehr als ein Viertel der Leistungsempfänger bereits mit 62, sobald sie dazu berechtigt sind, und müssen in Kauf nehmen, dass ihre Auszahlung um bis zu etwa 30% gekürzt werden kann.
Technisch betrachtet hängt die Höhe der Social-Security-Rente von mehreren Variablen ab: der Erwerbsbiografie und damit der Beitragsleistung, dem Jahr, in dem man erstmals beantragt, sowie dem konkreten Rentenalter bei Antragsbeginn. Das klingt nach Mathematik, die man „einmal durchrechnen“ könnte – und in der Praxis wird das Wissen auch oft vorhanden sein. Der beobachtete Konflikt entsteht vielmehr an der Schnittstelle zwischen Anspruchslogik und Haushaltskasse. Wenn heute die Liquidität knapp ist, wird die potenziell höhere spätere Auszahlung zum theoretischen Vorteil, während die aktuelle Miete, Gesundheitskosten oder andere Verpflichtungen sofortige Mittel erfordern. Genau diese Spannung beschreibt die Umfrage indirekt: Eine kleine Minderheit gibt an, bis 70 zu warten, während der frühe Bezug weit stärker verbreitet ist.
Für die Einordnung hilft ein Blick auf die Datenkette, die in der Erhebung genannt wird. Im Jahr 2024 wollten 43% der nicht im Ruhestand befindlichen US-Bürger bereits vor dem Alter von 67 mit der Auszahlung beginnen; 2025 stieg dieser Anteil auf 44%. Das ist bemerkenswert, weil Social Security zwar seit Jahren ähnliche Anreizmechanismen kennt, aber das Verhalten offensichtlich nicht „mitwandert“. Deb Boyden, die als Leiterin für US Defined Contribution bei Schroders genannt wird, bringt das auf den Punkt: „There is no single right age for claiming Social Security, “ sagte Deb Boyden. „What stands out, though, is how remarkably consistent this behavior has been.“ Mit anderen Worten: Es gibt nicht den einen richtigen Zeitpunkt – doch das Muster bleibt. Das deutet darauf hin, dass der Entscheidungsrahmen stark durch Bedingungen im Alltag gesetzt wird, nicht durch einen Mangel an Informationen über die Rentenformel.
Der nächste Schritt ist deshalb weniger ein Detail zur Beitragsberechnung, sondern eine Frage nach den Motiven. In der Darstellung aus der Umfrage wird als stärkster Treiber finanzielle Notwendigkeit genannt – also ein ganz klassischer Effekt: Haushalte priorisieren „Einkommen zuerst“ gegenüber „Optimierung später“. Boyden wird dazu mit der Einschätzung zitiert: „It suggests that financial necessity and financial confidence may matter more than knowledge alone, “ und ergänzt: „Their reasons are practical, “. Zu diesen praktischen Gründen zählen in der Quelle konkret Erwartungen, das Geld früher zu brauchen, der Wunsch, schnell Zugriff auf die Mittel zu haben, sowie Sorgen, dass Social Security möglicherweise nicht verlässlich weiterzahlen könnte. Entscheidend ist dabei nicht nur die Angst an sich, sondern die Handlungslogik, die daraus folgt: Wenn das Risiko in der Wahrnehmung hoch ist, wirkt der späte Bezug wie ein unnötiger Aufschub.
Auch die Größenordnung macht die Entscheidung in vielen Fällen nachvollziehbar – und zugleich schmerzhaft. Durchschnittlich zahlt Social Security den Angaben zufolge etwa 25.000 US-Dollar pro Jahr im Ruhestand. Diese Größenordnung reicht für viele Haushalte nicht, um „komfortabel“ zu leben, selbst wenn man nicht von drastischen Ausgaben ausgeht. Daraus entsteht ein Druck, der die finanzielle Planung umdreht: Statt die zukünftige Rentenrendite durch späteren Bezug zu maximieren, versucht man, die Gegenwart besser abzusichern. Diese Logik erklärt, warum selbst Menschen, die die Regeln kennen, trotzdem den frühen Start wählen. Jacob Cornell, als Finanzberater mit Standort Sarasota (Florida) genannt, formuliert den zentralen Grund ähnlich direkt: „first and foremost their income needs, “.
Für die Branchen- und Marktbetrachtung ist das Thema deshalb auch ein Signal an Anbieter von Finanzberatung und an Arbeitgeberleistungen. Denn wenn das Verhalten so konstant bleibt, wird „mehr Aufklärung“ allein nur begrenzt wirken. Unternehmen, Berater und FinTechs stehen vielmehr vor der Aufgabe, Entscheidungshilfen so zu gestalten, dass sie in reale Cashflow-Szenarien übersetzen: Wie verändert sich das Budget, wenn man zwischen 62, 67 und 70 startet? Welche Puffer braucht ein Haushalt in den ersten Ruhestandsjahren, um die gekürzte Frühphase zu vermeiden? Dabei ist zu berücksichtigen, dass Social Security nicht isoliert betrachtet werden kann: Private Ersparnisse, Rentenpläne aus dem Arbeitsverhältnis, Gesundheitskosten und ggf. Teilzeit-Einkommen bestimmen, wie „teuer“ der Verzicht auf höhere spätere Zahlbeträge tatsächlich ist. Wenn diese Zusammenhänge in der Beratung sichtbar werden, lässt sich der bekannte Zielkonflikt eher entschärfen als durch reine Regel-Erklärungen.
Schließlich bleibt ein strategischer Punkt offen, der auch im Wording der Quelle anklingt: Viele Entscheidungen werden demnach weniger als langfristige Optimierungsaufgabe verstanden, sondern als Reaktion auf gegenwärtige Finanzrealitäten. Das bedeutet nicht, dass frühe Beantragung automatisch „falsch“ ist – in manchen Haushalten ist die frühe Auszahlung schlicht die einzige Möglichkeit, Zahlungsfähigkeit und Lebensstandard zu sichern. Dennoch lohnt es sich für Betroffene, die eigene Situation stärker mit dem Mechanismus der delayed retirement credits zu verknüpfen: Wer sich nicht nur fragt, was möglich wäre, sondern was im eigenen Budget tatsächlich bis 70 tragfähig ist, kann die eigene Wahl besser begründen. Damit verschiebt sich das Thema von „Wissen“ zu „Umsetzung“ – und genau da, wo die Lücke zwischen Plan und Praxis entsteht, entscheiden sich am Ende die monatlichen Beträge, die im Ruhestand wirklich ankommen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Warum viele Amerikaner Social Security zu früh beantragen und Geld verlieren" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Warum viele Amerikaner Social Security zu früh beantragen und Geld verlieren" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Warum viele Amerikaner Social Security zu früh beantragen und Geld verlieren« bei Google Deutschland suchen, bei Bing oder Google News!