


LONDON (IT BOLTWISE) – Am Samstag, 19. September 2026, sinken die Hypothekenzinsen erneut. Das kann für viele Haushalte den Wechsel in eine günstigere Finanzierung spürbar machen, vor allem wenn die Zinsbindung ohnehin ausläuft oder bei variablen Krediten bald ein Anpassungstermin ansteht. Entscheidend ist jetzt die Rechnung aus monatlicher Ersparnis und Refinanzierungskosten. Wer zu lange wartet, riskiert, dass die Konditionen wieder anziehen.
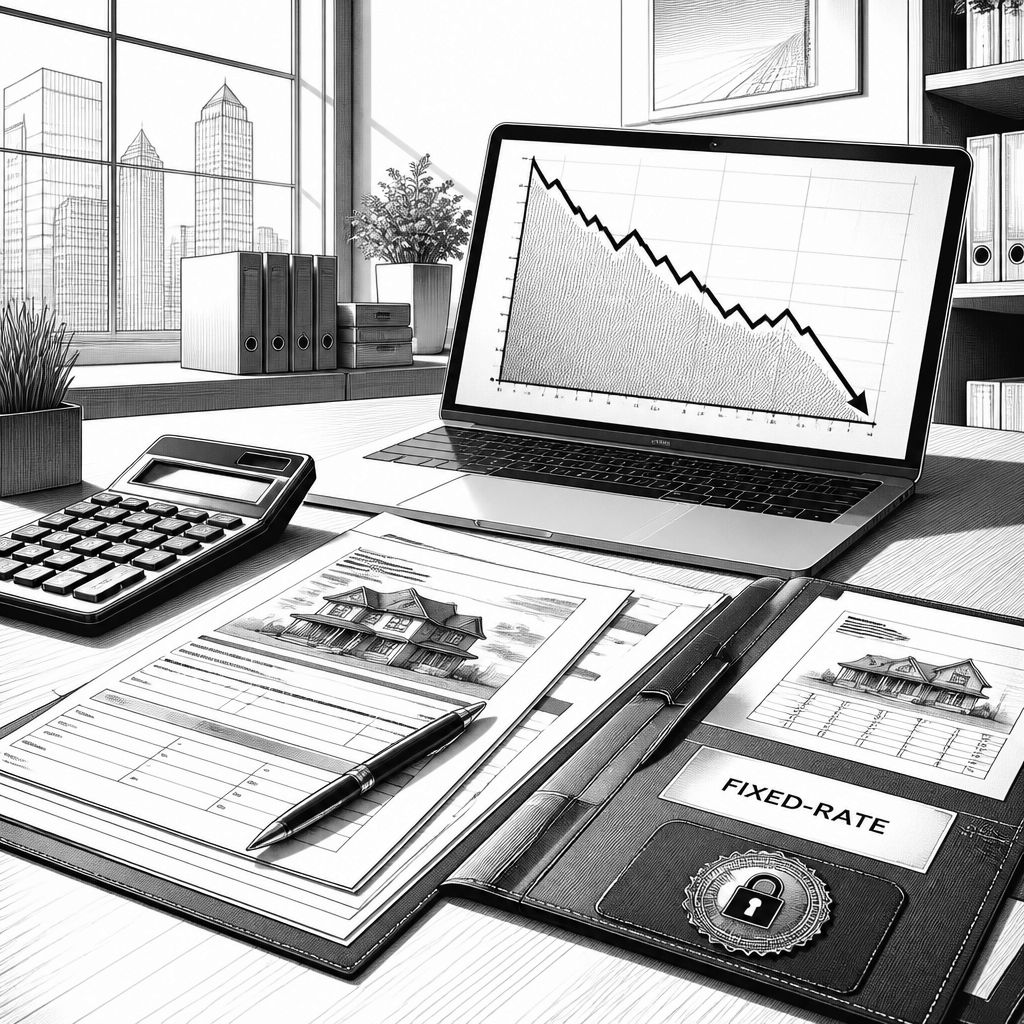
Am 19. September 2026 kommt Bewegung in den Immobilienfinanzierungsmarkt: Die Hypothekenzinsen sind erneut zurückgegangen, und damit rückt für Kreditnehmer die Frage in den Fokus, ob ein Refinanzierungsfenster gerade offen ist. Gerade Wochenenden sind in der Praxis oft der Moment, in dem Banken und Vermittler Konditionen aktualisieren und Kunden Zeit haben, Angebote gegen ihren Status quo zu spiegeln. Für Eigentümer und angehende Käufer zählt dabei nicht nur die Schlagzeile „Zinsen fallen“, sondern die konkrete Auswirkung auf ihren eigenen Darlehensplan: Laufzeit, Restschuld, Zinsart und die Gebührenstruktur der neuen Finanzierung bestimmen, ob aus der Zinsbewegung tatsächlich ein Vorteil wird.
Technisch betrachtet wird das Hypothekenzinsniveau stark von den Renditen länger laufender Staats- und Unternehmensanleihen beeinflusst, weil daraus Preisanker für die Refinanzierung der Banken entstehen. Im Text zur Marktentwicklung wird ein Zusammenhang zur Geldpolitik der Federal Reserve hergestellt: Wenn die Notenbank ihre Zinserwartungen neu kalibriert, schlagen sich diese Signale typischerweise zuerst in den Kapitalmarkterwartungen nieder und danach in den Finanzierungskosten für Banken – von dort zu den Konditionen für Konsumenten. Für die Einordnung ist außerdem relevant, dass der Rückgang nicht isoliert wirkt: Es ergibt sich laut der Quelle eine Serie von Zinsbewegungen, die einen klareren Trend erkennen lässt als eine einzelne kurzfristige Abweichung.
Für die Entscheidungsrechnung ist die Break-even-Analyse der zentrale Hebel. Die Quelle nennt einen typischen Effekt: Ein Minus von 0,5 Prozentpunkten kann bei einer 30-jährigen Hypothek mit 400.000 Dollar zu Einsparungen von etwa 150 bis 200 Dollar pro Monat führen. Gleichzeitig müssen Kreditnehmer die Refinanzierungsgebühren gegenrechnen, die üblicherweise zwischen 2.000 und 5.000 Dollar liegen. In der Praxis bedeutet das: Selbst wenn die monatliche Differenz attraktiv wirkt, sollte man prüfen, nach welcher Laufzeit sich die Abschluss- und Umstellungskosten amortisieren. Besonders sensibel ist das bei Konstellationen, in denen die Restlaufzeit ohnehin eher kurz ist oder wenn sich die persönliche Lebensplanung (Umzug, Familienplanung, Budget) zeitlich überlagert.
Besonders gut passt die aktuelle Lage zur Logik von variablen Darlehen: Wenn bei ARM-Krediten (Adjustable-Rate Mortgages) demnächst Anpassungstermine anstehen, ist der Wechsel in einen festen Zinssatz häufig die strategische Option, um kurzfristige Unsicherheiten zu reduzieren. Genau hier verspricht die Quelle „Planungssicherheit“: Niedrigere Sätze für den neuen Fixzins können gegenüber einem späteren Sprung der Konditionen schützen. Daneben wird auch deutlich, dass der Markt nicht nur reagiert, sondern sich darauf vorbereitet: Banken wie Bank of America, JPMorgan Chase und Wells Fargo sollen ihre Refinanzierungsabteilungen verstärkt haben, um die erwartete Nachfrage abzuarbeiten. Für Kreditnehmer heißt das im Umkehrschluss: Je früher man Unterlagen bündelt und Angebote prüft, desto eher vermeidet man Engpässe bei Bearbeitung und Terminen.
Auf der makroökonomischen Seite ordnet die Quelle die Entwicklung über die Erwartungen der Federal Reserve ein. In der Darstellung wird betont, dass die Notenbank in ihrer jüngsten Sitzung angedeutet habe, Zinssätze in den kommenden Monaten moderat senken zu können – unter der Bedingung, dass Inflationstrends kontrolliert bleiben. Im konkreten Marktkompass werden langfristige Anleiherenditen als Treiber genannt: Sie seien um etwa 35 bis 50 Basispunkte gefallen, was als „primärer Preis“ für 30-jährige Hypotheken interpretiert wird. Gleichzeitig kommt aber die Bremse durch die Warnung vor überzogenem Optimismus: Die wirtschaftliche Lage sei fragmentiert, während einzelne Sektoren robust wachsen, gäbe es auch dämpfende Signale – unter anderem aus dem Baugewerbe. Für Kreditnehmer ist das weniger ein Grund zur Panik als ein Hinweis, die Entscheidung nicht allein an einem Tageswert festzumachen, sondern an einer realistischen Prognose der zukünftigen Zinsbelastung und der eigenen Zahlungsfähigkeit.
Konkrete Umsetzungsschritte schlagen der Quelle zufolge eine klare Reihenfolge vor. Zuerst sollte eine Bonitätsprüfung stattfinden, weil die Hypothekenzinsen laut Angabe je nach Kreditwürdigkeit um bis zu 1,5 Prozentpunkte variieren können. Als Faustwert wird genannt: Ein Kreditwert von 760 oder höher eröffnet oft die besten verfügbaren Konditionen. Danach empfiehlt sich, mindestens drei Angebote verschiedener Kreditgeber einzuholen, statt sich auf eine einzige Bank- oder Online-Option zu verlassen – die Quelle nennt dafür beispielhaft LendingTree und Rocket Mortgage. Zusätzlich lohnt ein Blick auf die Laufzeit: Viele Eigentümer wechseln bei einer Refinanzierung von 30-jährigen auf 15-jährige Hypotheken, um mit niedrigeren Zinsen insgesamt spürbar Kosten zu senken. Die Quelle beziffert den Unterschied beim Zinsniveau mit etwa 0,25 bis 0,35 Prozentpunkte weniger als beim 30-jährigen Äquivalent, nennt aber auch den Haken: Die monatliche Rate steigt. Entscheidend ist daher, dass die neue Rate nicht nur rechnerisch, sondern auch im Alltag finanziell tragfähig bleibt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hypothekenzinsen fallen am 19. September 2026: Refinanzierung jetzt prüfen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hypothekenzinsen fallen am 19. September 2026: Refinanzierung jetzt prüfen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hypothekenzinsen fallen am 19. September 2026: Refinanzierung jetzt prüfen« bei Google Deutschland suchen, bei Bing oder Google News!