


LONDON (IT BOLTWISE) – Hohe Autokreditraten können Vermögensaufbau langfristig ausbremsen, weil Kapital im laufenden Monat gebunden bleibt. Der Kern der Rechnung ist einfach: Die monatliche Rate sollte an das Einkommen gekoppelt werden und eine harte Grenze nicht überschreiten. Wer mit niedrigen Anzahlungen und langen Laufzeiten finanziert, zahlt häufig deutlich mehr Zinsen, als viele im Alltag überschlagen. Der Beitrag zeigt, wie Disziplin bei der Anzahlung und klare Einkommensregeln den Cashflow stabiler machen.
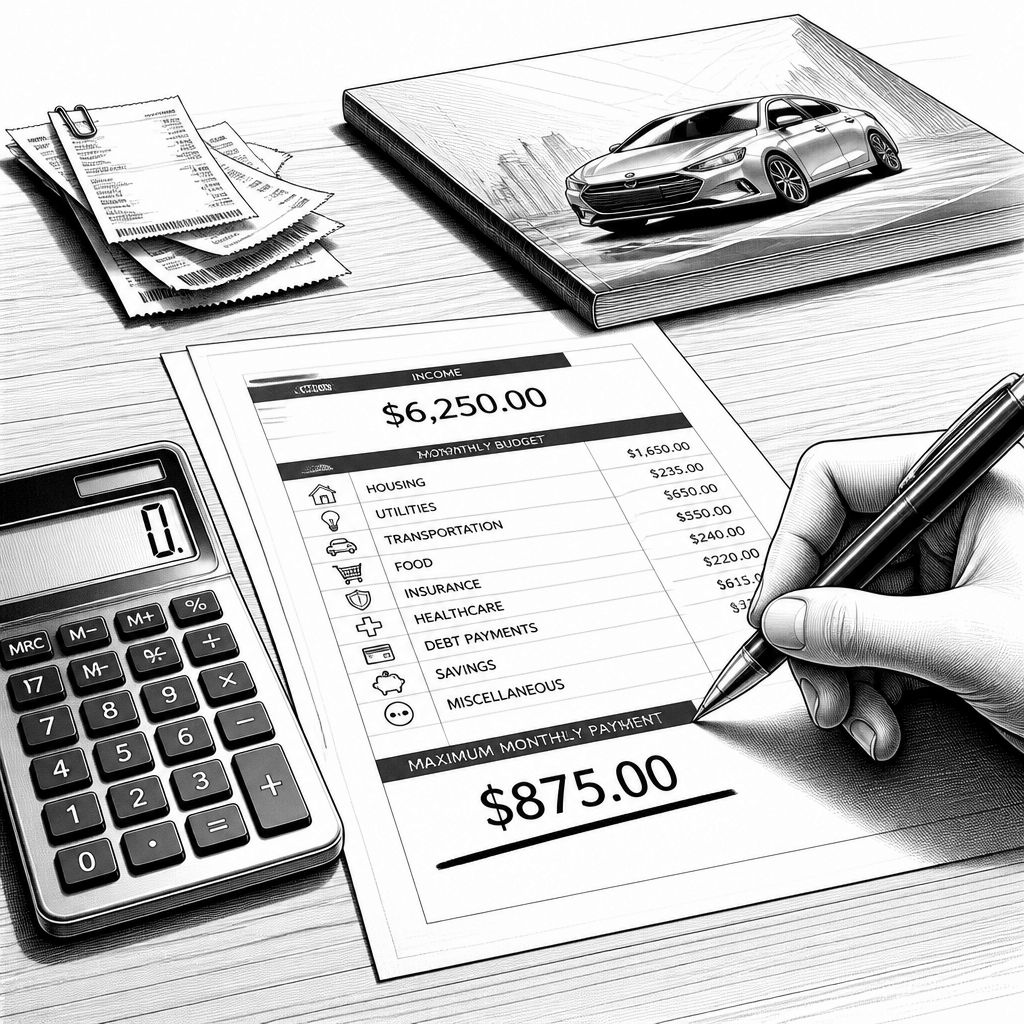
Wer einen Autokredit aufnimmt, entscheidet nicht nur über Mobilität, sondern über die Prioritäten im eigenen Budget. Der zentrale Mechanismus ist unspektakulär: Jede monatliche Rate bindet Liquidität, die sonst in Rücklagen, Investitionen oder Tilgung anderer Verbindlichkeiten fließen könnte. Gerade weil Autokredite oft über viele Jahre laufen, wirkt diese Bindung kumulativ. Im Ergebnis kann das Nettovermögen über den Zeitraum stagnieren, selbst wenn nominal „alles pünktlich“ bezahlt wird. Der Text setzt deshalb auf eine Art Haushaltsmathematik: Nicht die schönste Finanzierungskampagne zählt, sondern ob die Kreditlast in den Einkommensrhythmus passt.
Mathematisch wird die Grenze im Beitrag als simple Faustregel formuliert: Ein Haushalt mit 60.000 Dollar Jahreseinkommen solle die monatliche Rate bei 400 Dollar deckeln; bei 150.000 Dollar liege die Grenze bei rund 1.000 Dollar. Die Argumentation dahinter ist weniger eine moralische als eine finanzmechanische: Überschreitet man diese Relation, überlässt man der Bank mehr Spielraum für Zinseszinsen. Jede zusätzliche Summe, die man zunächst nicht selbst produktiv einsetzt, hat zwei Effekte zugleich. Erstens erhöht sich die Hauptschuld über den Kreditbetrag, und zweitens verlängert sich häufig die Zeit, in der Zinsen auf ausstehende Beträge laufen. Damit verschiebt sich der finanzielle Fokus schleichend vom Vermögensaufbau hin zur reinen Bedienung der Finanzierung.
Beim zweiten Themenblock geht es um die Anzahlung und darum, warum sie in der Praxis oft unterschätzt wird. Aggressives Sparen für eine hohe Anzahlung reduziert laut Beitrag nicht nur die Hauptschuld, sondern macht auch die Laufzeit und die Gesamtzinsen kleiner. Das ist in der Logik von Annuitätenrechnungen folgerichtig: Je geringer der finanzierte Betrag, desto geringer bleiben auch die Zinsanteile über die Zeit. Gleichzeitig verändert eine größere Anzahlung die Verhandlungssituation beim Autokauf. Händlerargumente wie „kleine Monatsrate durch Verlängerung“ können attraktiv wirken, aber sie verlagern das Risiko häufig in die Zukunft: Man bekommt kurzfristig mehr Luft, zahlt aber über die Laufzeit insgesamt mehr. Für Familien bedeutet das vor allem eins: Wer den Cashflow entlasten will, sollte weniger an der letzten Stelle „aufpreisen“ lassen, sondern an den vorderen Stellschrauben drehen.
Besonders kritisch beschreibt der Text Konstellationen, in denen staatliche oder verbandliche Programme den Kreditapparat über Obergrenzen, Subventionen oder „bezahlbare Auto“-Modelle indirekt stützen könnten. Die Befürchtung lautet: Solche Maßnahmen schieben Kosten auf andere Schultern und lassen den Anreiz bestehen, weiterhin ungünstig zu finanzieren. Entscheidend ist hier der Unterschied zwischen kurzfristiger Planbarkeit und langfristigen Strukturwirkungen. Wenn Förderungen nur den Monatssaldo glätten, während Laufzeiten oder Konditionen insgesamt wenig verbessern, entsteht schnell ein scheinbarer Komfort, der im Endeffekt teuer wird. Der Beitrag stellt daher „Kapitalallokation“ in den Mittelpunkt statt Bürokratie: Keine noch so gut klingende Regel ersetzt die Frage, ob die eigene Einkommensmathematik die Kreditrate hergibt.
Hinter dieser Haltung steckt auch eine historische Erfahrung aus der Kreditpraxis: In vielen Phasen wirtschaftlicher Unsicherheit waren Laufzeitverlängerungen und klein gerechnete Monatsraten ein wiederkehrendes Muster. Verbraucher nehmen dabei häufig an, dass eine „überschaubare Rate“ automatisch finanziell nachhaltig sei. In der Realität entscheidet aber die Kombination aus Kreditbetrag, Zinssatz, Laufzeit und eventuellen Nebenkosten. Genau deshalb betont der Text die Disziplin beim Leihen: Hören Sie auf, mehr zu leihen, als die Einkommenslogik erlaubt, und lassen Sie Entscheidungen nicht durch zu viel Bequemlichkeit „abkürzen“. Das Argument ist nicht gegen Sicherheit im Sinne von Planung gerichtet, sondern gegen eine Planung, die die langfristigen Zinswirkungen ausblendet.
Für die technische Umsetzung im Finanzalltag heißt das: Wer die Grenze nach Einkommen herleiten möchte, braucht vor allem saubere Daten für Budget und Haushaltsrechnung. Praktisch bedeutet das, das monatliche Nettoeinkommen festzuhalten, eine realistische Zielrate abzuleiten und dann die Finanzierung nicht als „einmalige Entscheidung“, sondern als fortlaufende Parameterprüfung zu behandeln. Auch wenn die im Beitrag genannten Dollarwerte als harte Beispiele dienen, lässt sich das Prinzip übertragen: Einkommensabhängige Ratenobergrenzen verhindern, dass ein Autokredit zum dauerhaften Liquiditätsabfluss wird. Daneben lohnt sich die Betrachtung der Gesamtzinsen als Controlling-Kennzahl. Gerade bei Angebote mit verlängerten Laufzeiten sollte man prüfen, wie sich die Gesamtkosten und der Zinsanteil je Jahr entwickeln, statt nur die Monatsrate als einzelnes Ergebnis zu betrachten.
Am Ende wird der Beitrag deutlich politisch in seiner Grundrichtung, aber wirtschaftlich bleibt die Message konsistent: Bauträger schaffen Vermögen, Verwalter verteilen es. Übertragen auf Autokredite heißt das, dass Vermögensaufbau eher dort stattfindet, wo man Kapital reduziert oder gezielt in Wertschöpfung bringt, statt es dauerhaft in Kreditdienstleistungen umzuleiten. Für Entscheider in Haushalten ist die Konsequenz ähnlich wie in vielen Finanzstrategien: Erst Liquiditätsspielräume klären, dann Laufzeiten und Kaufpreis festlegen. Wenn die Rate die Einkommensgrenze sprengt, ist nicht die Finanzierung die Lösung, sondern die Kaufstrategie – beispielsweise durch höhere Anzahlung, geringeren Kreditbetrag oder den Verzicht auf einen zu teuren Zeitpunkt. So wird die Rechnung nicht nur „verständlich“, sondern auch steuerbar, bevor der Vertrag unterschrieben ist.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Autokredite: Raten- und Anzahlungsschema schützt Vermögen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Autokredite: Raten- und Anzahlungsschema schützt Vermögen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Autokredite: Raten- und Anzahlungsschema schützt Vermögen« bei Google Deutschland suchen, bei Bing oder Google News!