


LONDON (IT BOLTWISE) – Die deutsche Sparquote steigt, doch klassische Sparkonten können die Kaufkraftverluste durch Inflation oft nicht ausgleichen. Der Beitrag rechnet vor, wie realer Wert bei Zinsen im niedrigen Bereich schnell schrumpft. Außerdem ordnet er ein, warum das Konsumklima leidet und warum Vorsorge stärker diversifiziert werden sollte. Konkret werden Schritte von Notgroschen bis ETF-Sparplan beschrieben, damit Geld nicht nur geparkt, sondern systematisch aufgebaut wird.
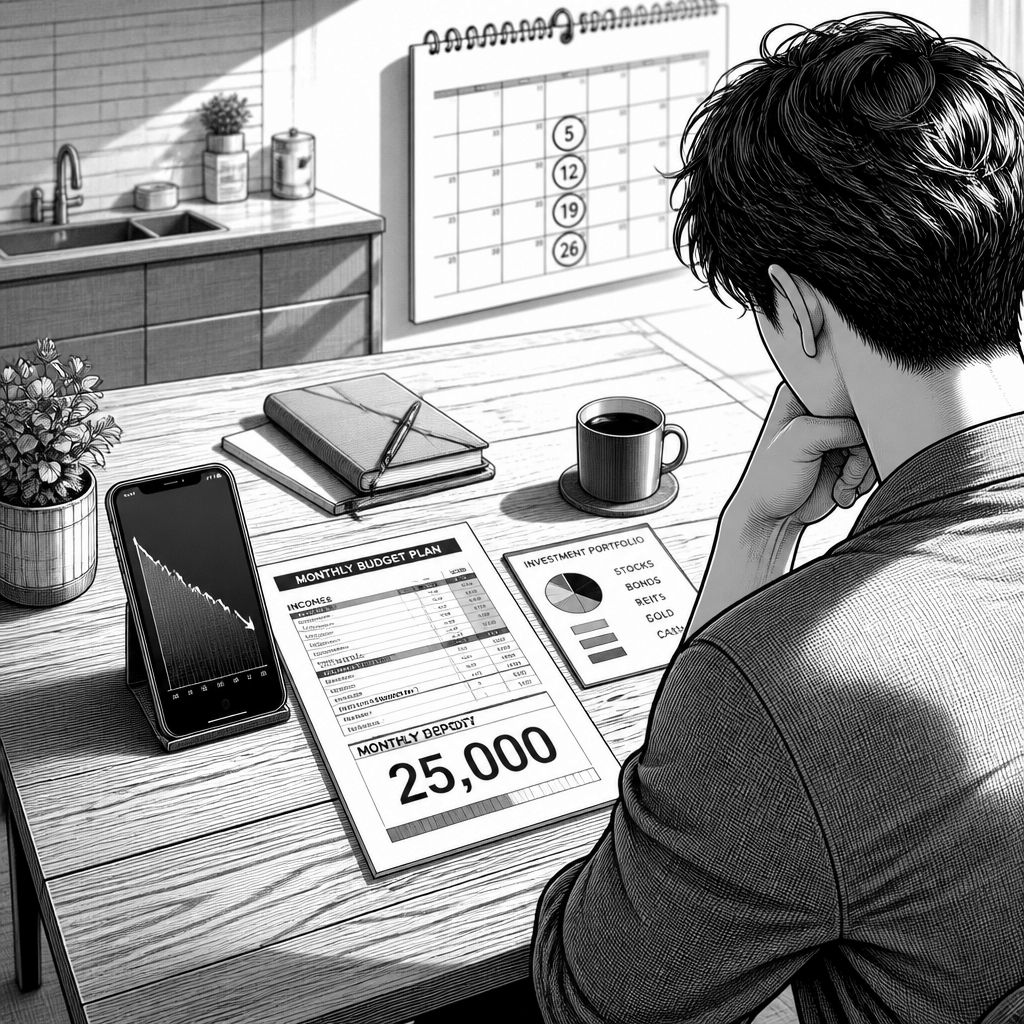
Die Sparquote in Deutschland wirkt auf den ersten Blick wie ein Kompass für solide Entscheidungen: Haushalte legen mehr Geld beiseite, statt es sofort auszugeben. Doch die eigentliche Bremse sitzt meist woanders – nämlich in der Kombination aus Inflation und Zinsniveau. Wenn die Kaufkraft schneller sinkt, als Zinsen sie kompensieren können, wandert der Effekt von „Vermögen sichern“ zu „Vermögen verlieren“, und zwar schleichend. Genau dieses Missverhältnis greift der Beitrag auf und macht es zugleich alltagstauglich: Ein höherer Sparbetrag ersetzt nicht automatisch eine höhere reale Kaufkraft.
Besonders kritisch wird das, sobald das Umfeld niedriger Leitzinsen über längere Zeit bleibt. Der Text stellt dabei nicht nur die psychologische Komponente in den Vordergrund, also die Gewohnheit, Sicherheit mit dem Sparkonto gleichzusetzen; er beschreibt auch die Mechanik dahinter. Bei einer Inflationsrate von 2,5 bis 3,5 Prozent reicht selbst ein Zinsbereich von „3 bis 4 Prozent“ oft nicht aus, um den realen Wert zu erhalten. Mathematisch bleibt der Kern: Reale Rendite entsteht als Differenz aus nominalem Zins und Inflation. Der im Beitrag genannte Beispielrechenweg (100.000 Euro, fünf Jahre, durchschnittlich 3 Prozent Zins bei 2,8 Prozent Inflation) zielt genau darauf, dass sich der Kaufkraftverlust über die Zeit aufaddiert.
Damit verschiebt sich auch der Blick auf die Wirtschaft insgesamt. Der Beitrag verknüpft die steigende Sparquote mit einer Belastung des Konsumklimas: weniger Konsum bedeutet weniger Nachfrage, und weniger Nachfrage kann Wachstumsimpulse dämpfen. Für Sparer ist allerdings die zweite Ebene entscheidend – denn Konsumverzicht kann zwar kurzfristig Disziplin schaffen, langfristig aber eine falsche Risikoannahme festschreiben. Wer aus Angst vor Börsenrisiken primär auf liquide, vermeintlich sichere Produkte setzt, baut zwar Liquidität auf, jedoch nicht zwingend Vermögenswachstum. In der Praxis entsteht so eine Art Komfortzone, in der man zwar „spart“, aber die Inflationsrealität nicht wirklich einkalkuliert.
Der Beitrag argumentiert deshalb für eine stärkere Strukturierung statt für das komplette Umlenken von null auf hundert. „Richtig“ heißt hier nicht: alles auf eine Anlageform setzen, sondern diversifizieren – also unterschiedliche Risikoprofile kombinieren. Technisch gesprochen geht es um die Verteilung von Chancen und Schwankungen über Anlageklassen, damit einzelne Risiken nicht das Gesamtergebnis dominieren. Genannt werden etwa Anleihen guter Bonität als stabilisierender Block, ergänzt um wachstumsorientierte Bausteine wie breit gestreute Aktienindizes. Dazu kommt der langfristige Anlagehorizont, weil kurzfristige Schwankungen bei Aktien in der Regel nur dann in den Griff zu bekommen sind, wenn das Timing nicht zum entscheidenden Faktor wird.
Auch bei der Vorsorge setzt der Beitrag auf eine harte, aber einfache Logik: Staatliche und betriebliche Förderungen sind in der Regel ein Renditevorteil, den man nicht durch „Nichtstun“ wieder einholen kann. Für Arbeitnehmer werden betriebliche Altersversorgung und Riester-Verträge als Optionen genannt, weil die Förderung sonst verloren geht. Besonders deutlich wird die Argumentation anhand des Arbeitgeberzuschusses von 20 Prozent, der im Text als faktisch garantierte Rendite beschrieben wird – ein Aspekt, der in vielen Haushaltsentscheidungen unterschätzt wird. Daneben nennt der Beitrag für größere Vermögen ETF-Sparpläne auf weltweite Aktienindizes und verweist auf Kosten von 0,2 bis 0,5 Prozent pro Jahr sowie auf historisch genannte jährliche Renditebereiche von 7 bis 9 Prozent. Wichtig ist dabei der Kontext: Derartige Durchschnittswerte sind keine Zusage, aber sie stützen die These, dass breite Aktienengines langfristig als Wachstumsbeitrag funktionieren.
Konkreter wird der Beitrag bei der Umsetzung in mehreren Schritten. Zunächst steht eine Bestandsaufnahme: Ausgaben, Sparpotenzial und Anlagehorizont. Erst daraus lässt sich ein realistisches Risikoprofil ableiten, denn ein Student mit 40 Jahren Anlagezeit kann mehr Volatilität tragen als jemand mit 58 Jahren und nur sieben Jahren bis zur Rente. Danach folgt eine klare Liquiditätsstufe: Notgroschen in einer Größenordnung von drei bis sechs Monatsgehältern auf einem Tagesgeldkonto, um unvorhergesehene Ausgaben nicht durch Verkäufe aus dem Portfolio lösen zu müssen. Alles darüber hinaus wird als Bereich für strukturierte Vorsorge eingeordnet, wo der Inflationsausgleich und das Wachstumspotenzial relevanter werden.
Auf der Portfolioebene skizziert der Text anschließend eine Beispielverteilung: 60 Prozent in diversifizierte Aktienindizes, 30 Prozent in Anleihen und 10 Prozent in Alternativen wie P2P-Kredite oder REITs. Dazu betont er die Bedeutung regelmäßiger Einzahlungen statt perfektem Timing – ein Hinweis, der den Cost-Averaging-Effekt indirekt in den Alltag übersetzt. Abschließend liefert der Beitrag ein konkretes Szenario: Wer 300 Euro monatlich in einen World-Index-ETF investiert, könne über 25 Jahre ein sechsstelliges Vermögen aufbauen, „mit hoher Wahrscheinlichkeit“, also ohne Lottocharakter. Für die Praxis heißt das: Wer die Sparquote künftig als Startpunkt für Vermögensaufbau versteht, muss neben dem Sparwillen vor allem Inflationsrisiken, Laufzeiten und Produktwahl zusammen denken – damit „mehr sparen“ nicht unbeabsichtigt „weniger besitzen“ bedeutet.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Sparquote steigt, Kaufkraft sinkt: So strukturieren Deutsche ihr Vermögen neu" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Sparquote steigt, Kaufkraft sinkt: So strukturieren Deutsche ihr Vermögen neu" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Sparquote steigt, Kaufkraft sinkt: So strukturieren Deutsche ihr Vermögen neu« bei Google Deutschland suchen, bei Bing oder Google News!