


LONDON (IT BOLTWISE) – Ab Januar 2027 soll ein neues staatlich gefördertes Altersvorsorgedepot viele Riester-Neuverträge ersetzen. Wer regelmäßig einzahlt, kann laut Entwurf eine Grundzulage von bis zu 540 Euro pro Jahr erhalten. Die Förderung soll sich dabei nicht mehr pauschal, sondern anhand der jährlichen Einzahlungen berechnen. Entscheidend wird damit, wie hoch die Mindesteinzahlung ausfällt und wie stark das Depot in Fonds und ETFs an die Kapitalmärkte gekoppelt ist.
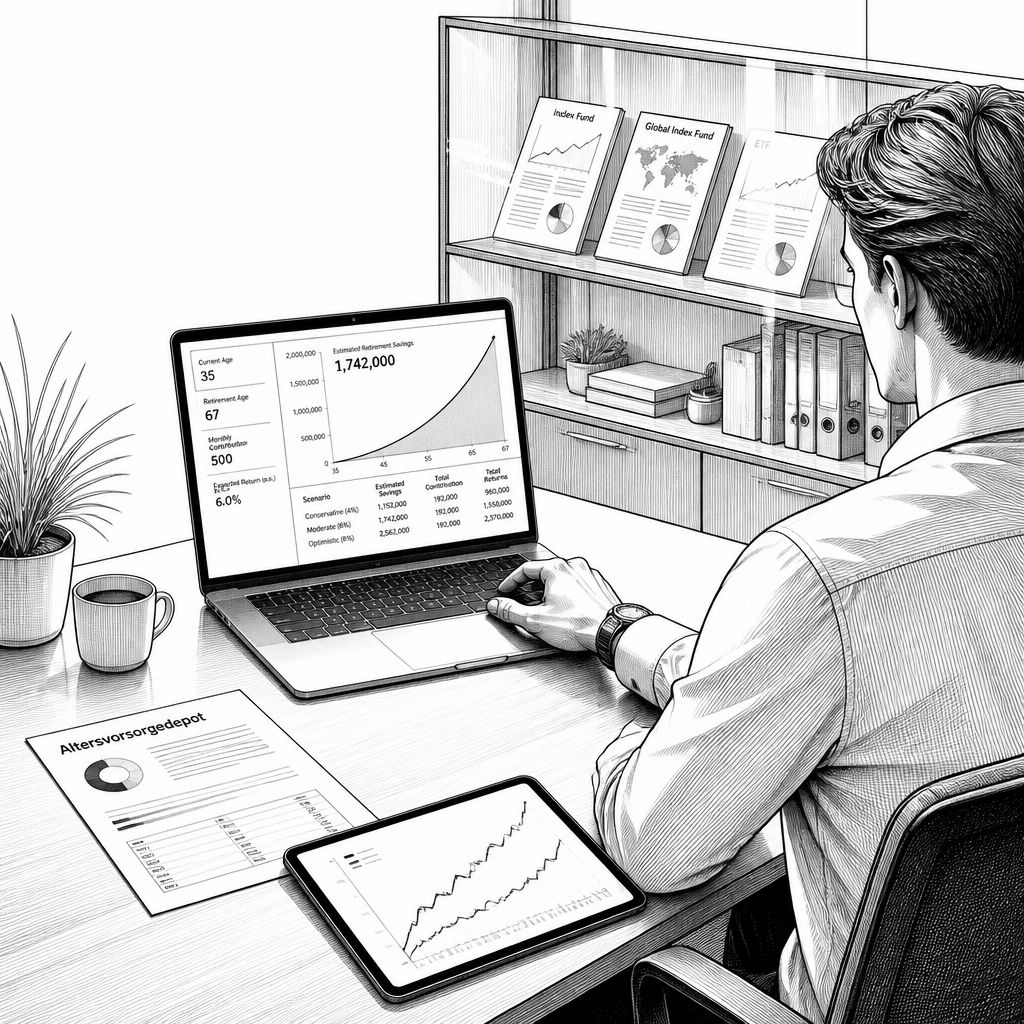
Die private Altersvorsorge in Deutschland steht 2027 vor einer spürbaren Zäsur: Mit dem Altersvorsorge-Reformgesetz soll ab 1. Januar 2027 für Neuverträge kein klassisches Riester-Modell mehr angeboten werden. An seine Stelle tritt das neue Altersvorsorgedepot, das auf Fonds- und ETF-Anlagen setzt und damit stärker als bisher Renditechancen aus dem Kapitalmarkt nutzt. Für viele Sparer ist die Reform vor allem deshalb relevant, weil die staatliche Unterstützung nicht einfach „dazu kommt“, sondern direkt im Depot die eingezahlten Beträge aufstocken soll.
Das zentrale Versprechen der Reform ist eine jährliche Grundzulage von bis zu 540 Euro. Statt der bisherigen pauschalen Grundzulage von 175 Euro soll ein neues Fördersystem gelten, bei dem die Höhe der Unterstützung von den jährlichen Einzahlungen abhängt. Für Einzahlungen bis zu 360 Euro pro Jahr sind laut den Plänen 50 Cent je eingezahltem Euro vorgesehen; für den darüber hinausgehenden Anteil bis maximal 1.800 Euro jährlich sollen es 25 Cent je Euro sein. Wer insgesamt 1.800 Euro pro Jahr einbezahlt, erreicht damit die maximale Zulage von 540 Euro pro Jahr, allerdings nur, wenn zuvor mindestens 120 Euro pro Jahr als Mindesteinzahlung erreicht werden.
Damit verschiebt sich der „Hebel“ der Förderung klar weg vom Produkt selbst hin zu den Sparbeiträgen und zur eigenen Zahlungsfähigkeit. Das Altersvorsorgedepot soll grundsätzlich steuerpflichtigen Personen offenstehen, die einen entsprechenden Vertrag abschließen und die Eigenbeiträge leisten. Neu ist dabei auch, dass erstmals Selbstständige ohne Pflicht zur gesetzlichen Rentenversicherung vollständig in die staatliche Förderung einbezogen werden sollen. In der Praxis kann das den förderfähigen Personenkreis erheblich erweitern und insbesondere für Gruppen mit bislang weniger passenden Vorsorgeprodukten neue Optionen schaffen.
Besonders stark wirkt das Förderschema auf die Frage, wie „planbar“ Förderung für unterschiedliche Einkommensgruppen ist. Die Mindesteinzahlung von 120 Euro ist vergleichsweise niedrig, doch die maximale Förderung setzt deutlich höhere Sparleistungen voraus. Für Geringverdiener kann die Reform daher weniger attraktiv ausfallen, weil eine geringere Einzahlungen typischerweise zu geringeren Zulagen führt. Sozialverbände weisen in diesem Zusammenhang darauf hin, dass Haushalte mit wenig finanziellem Spielraum von der neuen Logik nur eingeschränkt profitieren könnten. Gleichzeitig ist zu berücksichtigen, dass die Förderung nicht an die Höhe der späteren gesetzlichen Rente anknüpft und nicht von einem möglichen Grundrentenanspruch abhängig sein soll.
Technisch und anlagepraktisch ist die Kapitalmarktorientierung der zweite große Drehpunkt. Das Altersvorsorgedepot soll stärker auf kostengünstige Fonds und ETFs setzen, was Befürworter als Weg zu langfristig höheren Renditen gegenüber vielen bisherigen Riester-Produkten sehen. Das ändert aber auch das Risikoprofil: Während klassische, stärker garantiengetriebene Produkte oft auf eine gedämpfte Wertentwicklung ausgelegt sind, hängt der Depotwert bei Fonds- und ETF-Strukturen stärker von Kursbewegungen ab. Gerade kurz vor Rentenbeginn können Schwankungen spürbar werden, sofern keine passenden Sicherungs- oder Wechselmechanismen vorgesehen sind. Welche Anlagestrategien und welche Sicherungsmechanismen künftig konkret gelten, soll erst mit den finalen gesetzlichen Vorgaben und ergänzenden Verordnungen feststehen.
Für Bestandskunden bleibt die Lage differenziert. Bereits abgeschlossene Riester-Verträge sollen nach derzeitigem Stand bestehen bleiben; Versicherte können diese demnach grundsätzlich weiter besparen oder ruhen lassen. Für viele Verträge soll zudem eine Überführung in das neue Altersvorsorgedepot möglich sein, doch die genauen Übergangsregeln müssen noch gesetzlich festgelegt werden. Gerade für Personen, die zeitlich nahe am Ruhestand sind, kann eine individuelle Prüfung sinnvoll sein: Ob ein Wechsel wirtschaftlich vorteilhaft ist, hängt laut den Rahmenplänen unter anderem von der konkreten Vertragsgestaltung und der persönlichen Situation ab. Damit wird die Beratung zumindest in der Übergangsphase zu einem entscheidenden Faktor, weil sich erst mit klaren Konditionen beurteilen lässt, welche Kosten, Steuerlogiken und Anlagestrukturen tatsächlich wirken.
Unterm Strich bedeutet die Reform: Die staatliche Förderung ist künftig stärker an kontinuierliche Einzahlungen gekoppelt, und gleichzeitig rückt die Performance der Kapitalanlage in den Mittelpunkt. Die eingezahlten Beiträge sollen nach den bisherigen Plänen steuerlich als Sonderausgaben berücksichtigbar sein; die staatliche Zulage soll steuerfrei bleiben, während spätere Auszahlungen grundsätzlich der Besteuerung unterliegen. Starten soll das Altersvorsorgedepot zum 1. Januar 2027, doch bevor die Umsetzung vollständig gelingt, muss das Gesetzgebungsverfahren abgeschlossen sein. Wer bis dahin entscheidet, sollte daher nicht nur die maximalen Zulagen im Blick haben, sondern auch, wie belastbar die eigenen Sparraten über die Jahre sind und welche Schwankungen ein fonds- und ETF-basiertes Depot bis zum Rentenbeginn aushalten muss.
Hinweis: Der vorliegende Text basiert auf Angaben aus dem bereitgestellten Ausgangsmaterial und bildet den damaligen Planungsstand ab. Wie hoch der tatsächliche Vorteil ausfällt, hängt neben der Zulage auch von den eigenen Sparbeiträgen und der Entwicklung der Kapitalmärkte ab.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Neues Altersvorsorgedepot ab 2027: bis zu 540 Euro Grundzulage" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Neues Altersvorsorgedepot ab 2027: bis zu 540 Euro Grundzulage" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Neues Altersvorsorgedepot ab 2027: bis zu 540 Euro Grundzulage« bei Google Deutschland suchen, bei Bing oder Google News!