


LONDON (IT BOLTWISE) – Die geplante Reform der Altersvorsorge verzichtet beim Riester-Nachfolger bewusst auf die klassische Lebensversicherung. Stattdessen soll das neue Modell stärker auf börsengehandelte Fonds und ETFs setzen und Verwaltung sowie Kosten zentralisieren. Befürworter versprechen sich dadurch mehr Transparenz und bessere Renditechancen in einem Niedrigzins- und Inflationsumfeld. Für bestehende Verträge soll vorerst vor allem Stabilität gelten, während Neuanleger deutlich andere Produkte erwarten.
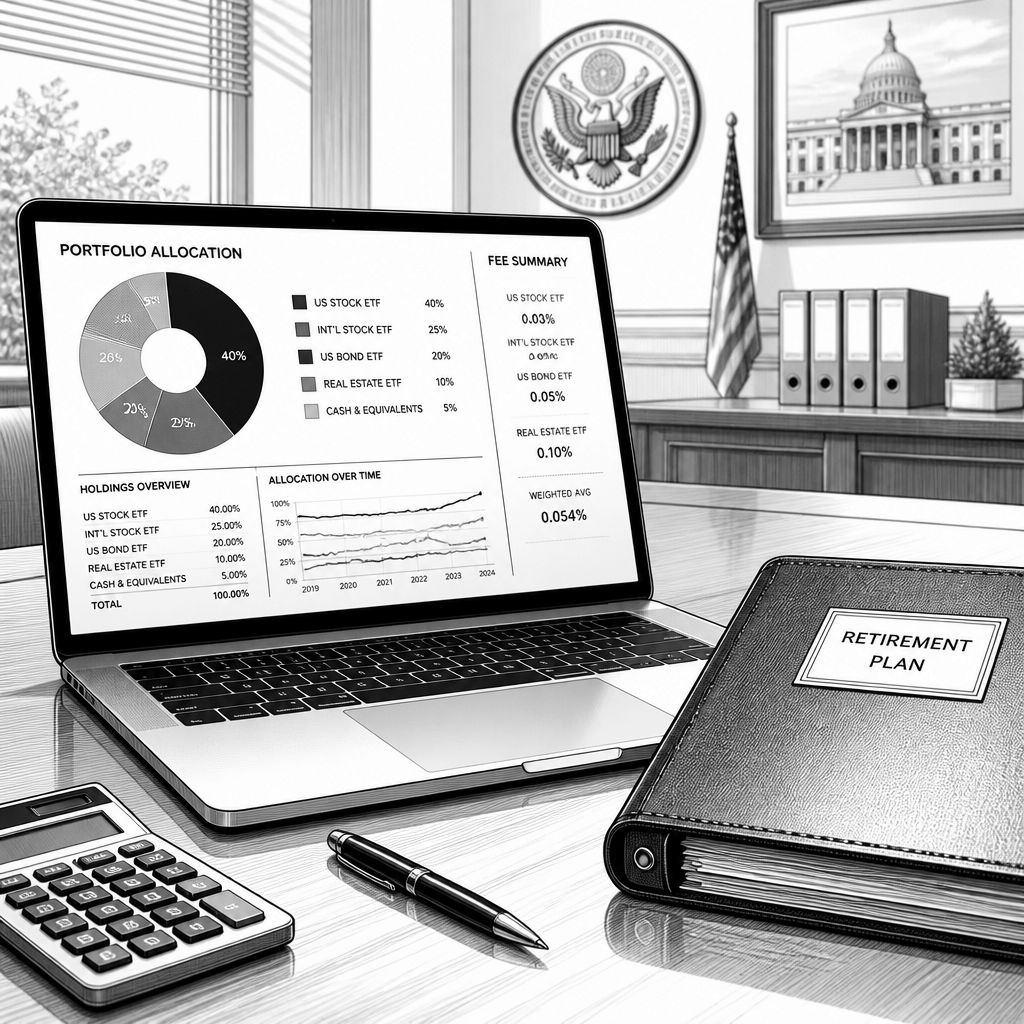
Die Diskussion um den Riester-Nachfolger klingt zunächst nach einer normalen Produktanpassung. Tatsächlich steckt aber eine Grundsatzentscheidung dahinter: Die geplante Reform der privaten Altersvorsorge berücksichtigt die klassische Lebensversicherung weitgehend nicht mehr als Leitbaustein. Damit verschiebt sich der Schwerpunkt von einem lang etablierten Vorsorgemodell hin zu einer Konstruktion, die stärker an Kapitalmarktprodukte gekoppelt ist. Für viele Sparer ist das besonders deshalb spürbar, weil die Lebensversicherung in Deutschland über Jahrzehnte als „Sicherheitsanker“ wahrgenommen wurde, nicht nur wegen ihrer Grundidee, sondern auch wegen steuerlicher und förderpolitischer Begünstigungen.
Technisch betrachtet ist der Kernkonflikt, warum diese Form der Altersvorsorge heute schwerer zu überzeugen vermag: Ein Modell, das lange mit garantierten Zinssätzen kalkulierte, trifft in einem Umfeld mit sehr niedrigen Marktzinsen auf ein strukturelles Problem. Wenn garantierte Zinsversprechen – im Text als teilweise unter einem Prozent bezeichnet – nicht mehr mit den tatsächlich verfügbaren Kapitalmarkt-Renditen mithalten können, geraten Kostenstrukturen und Ertragsmechanik unter Druck. In der Praxis bedeutet das, dass sich Versprechen über lange Laufzeiten zunehmend weniger „glatt“ auf die realen Anlageergebnisse übertragen lassen, vor allem dann, wenn gleichzeitig die Inflation die Kaufkraft in schnellerem Tempo entwertet.
Auch die Renditewirkung fällt in der Argumentation deutlich aus. So verweist der Text darauf, dass die durchschnittlichen Renditen klassischer Lebensversicherungen derzeit unter der Inflationsrate liegen. Ein Beispiel, das die Mechanik greifbar macht: Wer 2015 begonnen habe, verliere demnach über die Entwertung hinweg „jeden Euro“ – nicht als Einmalverlust, sondern schleichend. Dazu kommen weitere Reibungsverluste durch administrative und verwaltungsnahe Kostenblöcke wie Provisionen und Verwaltungsgebühren. Für sehr lange Sparphasen nennt der Text Größenordnungen von 15 bis 20 Prozent der eingezahlten Beiträge, die als Kostenbelastung spürbar werden können.
Der neue Ansatz zielt deshalb auf eine andere Infrastruktur der Geldanlage. Der geplante Nachfolger soll schlanker ausfallen und ohne die klassischen Lebensversicherer funktionieren, während das System stärker auf börsengehandelte Fonds und ETFs setzt. Die Logik dahinter ist vor allem operativ: Wenn Verwaltung und Portfoliogestaltung zentral organisiert werden, lassen sich Skaleneffekte nutzen und interne Prozesse standardisieren. Dadurch sollen niedrigere Gebühren und weniger versteckte Provisionen möglich werden, weil weniger Marktteilnehmer mit jeweils eigenen Vertriebskanälen und Bilanzeffekten gegeneinander stehen. Gleichzeitig wird die Investition in globale Aktienmärkte und Anleihen im Text als effizient umsetzbar beschrieben – mit dem Argument, dass ein staatliches oder quasi-staatliches Produktmanagement die Umsetzung besser bündeln könne.
Für die große Masse der Sparer mit bestehenden Policen heißt es derweil zunächst: Es soll sich zunächst wenig ändern, Bestandsverträge sollen erhalten bleiben. Wechsel stehen vor allem für Neuanleger im Raum, die sich künftig zwischen unterschiedlichen Vorsorgeoptionen entscheiden müssten. Der Text beschreibt diese neuen Produkte als voraussichtlich kostengünstiger, flexibler und mit besseren Renditeaussichten. Ein Wechsel aus bestehenden Verträgen lohne sich dagegen oft nicht, weil bei einem Ausstieg häufig Auszahlungsgebühren anfallen und der Vertrieb über Vermittlerstrukturen erneut ansetzen könnte. Für die Praxis bedeutet das: Nicht jede Person, die unzufrieden mit der bisherigen Entwicklung ist, wird aus finanziellen Gründen automatisch in das neue System wechseln können.
Am Ende geht es auch um Marktstruktur. Die Reform würde der Versicherungsindustrie in einem Kerngeschäft weniger Raum geben, der bislang stark von langfristigen Garantiekonstruktionen und dem Zusammenspiel aus Förderung, Vertrieb und Produktarchitektur geprägt war. Der Text setzt dabei bewusst auf eine klare Bewertung: Die bisherige Struktur habe vielen Menschen letztlich nicht geholfen, weil Ersparnisse in weniger rentablen Verträgen gebunden wurden. Unabhängig davon, wie man diese Schlussfolgerung politisch einordnet, ist die Richtung der Reform in technischer und wirtschaftlicher Hinsicht plausibel: Wenn langfristige Kaufkraftsicherung in Zeiten schwacher Garantierenditen und hoher Preissteigerungen organisiert werden soll, rückt die Kosten- und Transparenzfrage in den Vordergrund – und damit auch die Frage, ob ein modernes Vorsorgedesign stärker auf börsengehandelte Instrumente setzen sollte.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Riester-Nachfolger ohne Lebensversicherung: Staat richtet Altersvorsorge neu aus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Riester-Nachfolger ohne Lebensversicherung: Staat richtet Altersvorsorge neu aus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Riester-Nachfolger ohne Lebensversicherung: Staat richtet Altersvorsorge neu aus« bei Google Deutschland suchen, bei Bing oder Google News!