


LONDON (IT BOLTWISE) – Die Debatte um die US-20-Jahres-Treasury-Anleihe gewinnt an Fahrt, weil Händler einen Mangel an stabiler Nachfrage sehen. Im Kern geht es um die Frage, ob die 20 Jahre als Benchmark für Risikomanagement und Preisbildung überhaupt einen natürlichen Käuferkreis besitzt. Kritiker verweisen zudem auf unnötige Komplexität, die ohne klaren Zusatznutzen entsteht. Solange das Finanzministerium primär das platziert, was sich verkauft, bleibt die Renditekurve ein Streitfeld zwischen Tradition und Effizienz.
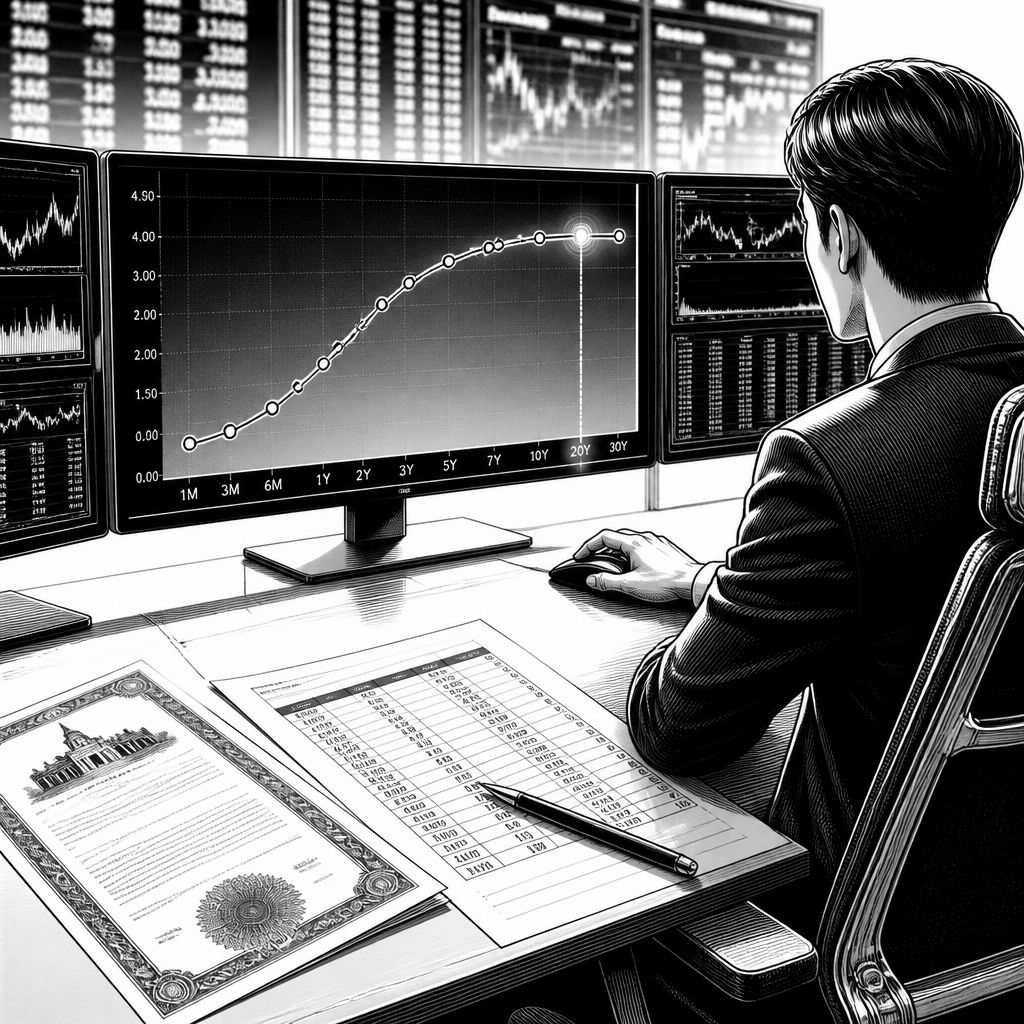
Die Wall-Street-Debatte um die Abschaffung der US-20-Jahres-Treasury-Anleihe wirkt auf den ersten Blick wie ein Spezialthema aus dem Handelshintergrund. In Wahrheit geht es aber um einen zentralen Punkt der Kapitalmärkte: Welche Laufzeitsegmente dienen als verlässliche Bezugspunkte (Benchmarks) für Preise, Hedging-Strategien und die Ableitung ganzer Kurvenmodelle? Die 20-Jahres-Treasury, die 2020 als „Brücke“ zwischen der 10-Jahres- und der 30-Jahres-Anleihe eingeführt wurde, steht inzwischen unter Druck. Händler argumentieren dabei nicht nur mit geringerer Liquidität, sondern mit der fehlenden „natürlichen“ Käuferbasis und einer Komplexität, die aus ihrer Sicht mehr Aufwand erzeugt als Nutzen stiftet.
Technisch betrachtet ist die Frage nach dem Benchmark-Status eng mit der Funktionsweise von Renditekurven und Forward-Rate-Logiken verknüpft. Eine Laufzeit, die im Markt nicht stetig nachgefragt wird, spiegelt sich typischerweise in breiteren Spreads, wechselhaften Absicherungsrelationen und einem erhöhten Modellrisiko wider. Wer Zinsrisiken absichert, möchte meist ein Segment, das möglichst liquide ist und dessen Preisbildung als robust gilt. Genau hier setzen die Kritiker an: Wenn die 20-Jahres-Treasury keine stabile Käuferbasis entwickelt, wirkt sie eher wie ein weiteres „Finanzierungsinstrument“ als wie ein Kurvenanker. Das ist eine harte Bewertung, weil Benchmarks nicht nur als einzelne Titel existieren, sondern als bausteinartige Referenzen für viele Folgeprodukte dienen.
Ein weiterer Aspekt der aktuellen Diskussion ist die Rolle des Finanzministeriums und die Frage, wie stark die Emissionspolitik an Marktmechanik statt an Traditionslinien ausgerichtet ist. Laut der im Markt geäußerten Sichtweise hält anhaltende staatliche Kreditaufnahme die Behörde darauf fokussiert, was sich platziert. Das klingt pragmatisch, führt jedoch zu einem Zielkonflikt: Was sich verkauft, muss nicht zwangsläufig das sein, was für das Risikomanagement langfristig am saubersten funktioniert. Wenn die 20-Jahres-Anleihe keine stetige Nachfrage erzeugt, wird sie aus dieser Perspektive zur Option mit begrenztem strategischem Wert. In der Argumentation ist damit sogar der Begriff der „Zeremonie“ enthalten: Nicht jede Laufzeitkomponente müsse aus Gewohnheit bleiben, wenn der Markt sie nicht effizient bepreist.
Für Anleger und Marktteilnehmer rückt damit weniger die Geschichte der Produktlinie in den Fokus, sondern die Erwartung an Klarheit in der Renditekurve. Eine gestraffte Kurve, die sich an tatsächlichen Absicherungsbedürfnissen orientiert, wird als besser geeignet beschrieben als ein Angebot an Laufzeiten, das möglicherweise eher aus bürokratischem Komfort entsteht. Der Punkt dahinter ist sehr operativ: In vielen Handels- und Risiko-Setups wird nicht nur eine Rendite betrachtet, sondern es werden Korrelationen, Fälligkeiten und Modellannahmen laufzeitübergreifend verdrahtet. Untergenutzte Instrumente binden dabei Kapital in der Kurvenkonstruktion, erhöhen Abstimmungsaufwand und können die Preisfindung verkomplizieren. Genau diese Effizienz adressieren die Befürworter der Abschaffung als Argument: weniger Verwaltungskosten, schärfere Preisbildung, und ein Kurvenbild, das sich enger an der gelebten Absicherungspraxis orientiert.
Historisch lässt sich der aktuelle Streit gut im Kontext der Laufzeitarchitektur im US-Treasury-Markt verorten. Die 20-Jahres-Treasury wurde 2020 bewusst als Ergänzung eingeführt, um zwischen den bekannten Polen zu vermitteln. Dass solche „Zwischen“-Segmente später wieder kritisch gesehen werden, ist in Finanzsystemen nicht ungewöhnlich: Laufzeiten werden oft dann geschaffen oder angepasst, wenn Modellbedarfe, Nachfrageprofile oder Liquiditätslandschaften sich verschieben. Der Unterschied im aktuellen Fall ist jedoch die deutliche Forderung nach einem Rückbau: Nicht „mehr Transparenz“ oder „bessere Vermarktung“, sondern die Frage, ob ein Titel als Benchmark überhaupt noch gerechtfertigt ist. Das zeigt, wie stark Marktstrukturen inzwischen von funktionierenden Liquiditätsketten abhängen – und weniger davon, ob ein Instrument politisch oder konzeptionell sinnvoll klang.
Auch die Wettbewerbsdimension ist spürbar, selbst wenn sie nicht als harte Rivalität mit konkreten Gegenparteien formuliert wird. In einem Markt, in dem Händler und Risikomanager weltweit aktiv sind, konkurrieren Benchmarks indirekt miteinander: Jedes zusätzliche Laufzeitsegment, das nicht ausreichend Handel anzieht, kann die Aufmerksamkeit vom „glatten“ Kurvenanker abziehen. Im Ergebnis verschiebt sich die Aufmerksamkeit hin zu jenen Teilen der Zinsstruktur, die als Referenz besonders zuverlässig sind – oft sind das die großen, stark gehandelten Laufzeitpunkte. Damit entsteht Druck auf die Emissionsstrategie: Wenn ein Segment nicht die erwartete Nachfrage erzeugt, steht es in der Logik der Kritiker nicht nur ökonomisch, sondern auch strukturell auf dem Prüfstand, weil es das Kurvenmodellieren und Hedging in der Praxis unnötig schwerer machen könnte.
Für Unternehmen, die Zinsrisiken absichern oder Finanzierungspläne mit variablen Annahmen über Laufzeiten hinweg steuern, ist die Diskussion vor allem ein Signal für potenzielle Markt- und Prozessänderungen. Würde die 20-Jahres-Treasury tatsächlich an Benchmark-Funktion verlieren oder aus dem Fokus gedrängt, müssten Kurven-Workflows, Preisfindungslogiken und Hedging-Parameter angepasst werden. Das bedeutet in der Praxis Aufwand in Data-Management, Modellkalibrierung und Dokumentation – besonders dann, wenn interne Limits oder Verträge an konkrete Referenzbuckets gekoppelt sind. Gleichzeitig kann weniger Komplexität auch Entlastung bringen: Wenn Kurvenmodelle auf liquide, nachvollziehbar bepreiste Segmente fokussieren, sinkt das Modellrisiko durch unruhige Preisbewegungen. Ob die Debatte zu einer echten Entscheidung führt, bleibt offen; aber der Kern ist klar: Die Akteure wollen, dass die Renditekurve nicht nur rechnerisch existiert, sondern sich im Markt so verhält, wie sie für Absicherung und Preisbildung gebraucht wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Wall Street fordert Streichung der 20-jährigen US-Treasury als Benchmark" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Wall Street fordert Streichung der 20-jährigen US-Treasury als Benchmark" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Wall Street fordert Streichung der 20-jährigen US-Treasury als Benchmark« bei Google Deutschland suchen, bei Bing oder Google News!