


LONDON (IT BOLTWISE) – Private Credit gewinnt an Bedeutung, weil Banken und Regulierer traditionelles Kreditgeschäft verteuern. Mit höheren Zinsen verschiebt sich der Fokus weg von Long-Duration-Anleihen hin zu realen Renditen im Spread. PCMM positioniert dabei eine ETF-Struktur, die Senior-CLO-Tranchen bündelt, um Private-Credit-Spreads zugänglich zu machen. Entscheidend bleibt für Anleger laut Text weniger die Regulierer-Checkliste als die Netto-Rendite und die Ausfallstatistiken.
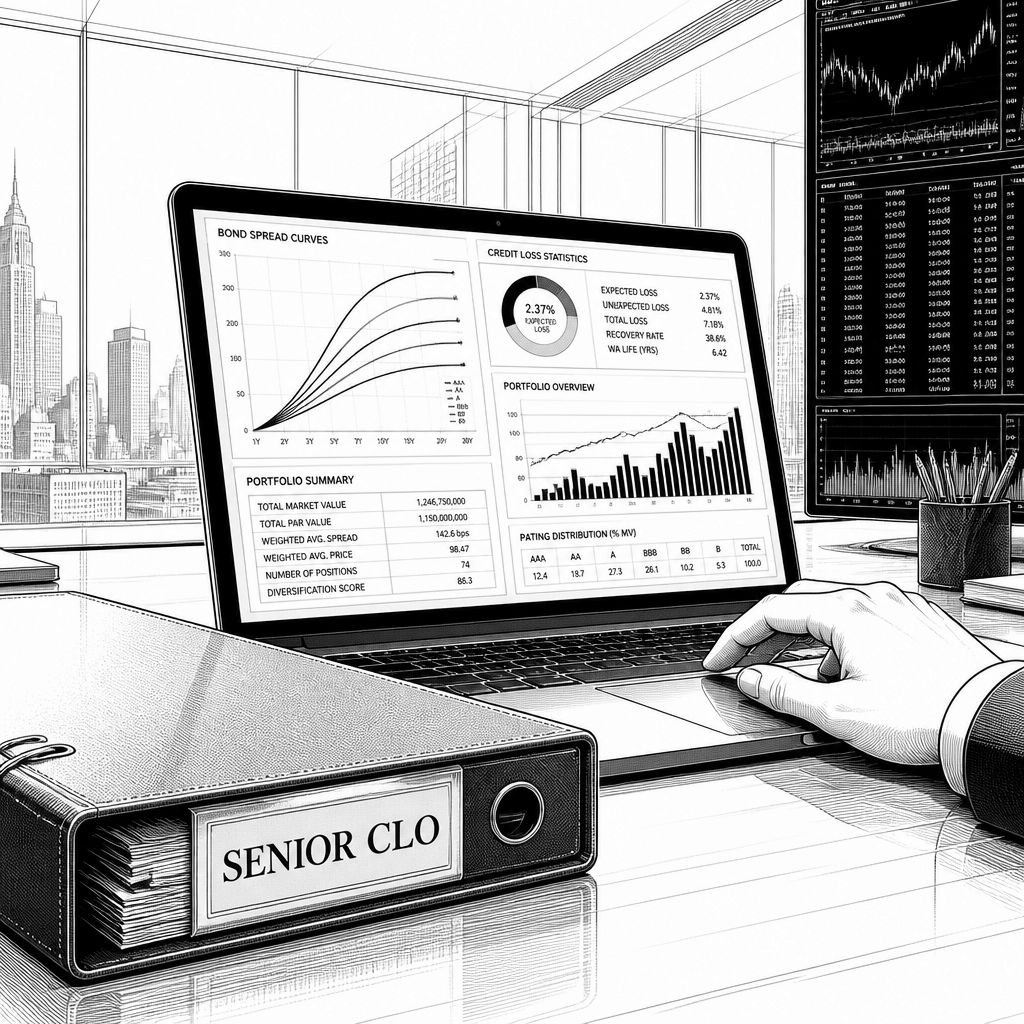
Das Bild vom „kostenlosen Geld“ war für viele Portfolios lange komfortabel: Wo der vordere Bereich der Zinskurve niedrig blieb, konnte man mit Duration und passiver Laufzeitverlängerung vergleichsweise ruhige Renditepfade simulieren. Der Text stellt dagegen auf ein neues Gleichgewicht ab: „Higher-for-Longer“ sei nicht nur ein Schlagwort, sondern der Rahmen, in dem sich Rendite wieder aus dem Spread speist. Statt Long-Duration-Anleihen als zentralem Renditetreiber rückt der vordere Teil der Kurve als rationale Grundlage für echte Erträge in den Mittelpunkt. Genau hier setzt Private Credit als Kategorie an, weil er sein Ertragsprofil weniger über Marktpreisschwankungen, sondern stärker über Struktur, Laufzeit und Kreditrisiko definiert.
Technisch betrachtet bedeutet das: Wenn Zinsen über längere Zeit höher bleiben, verändern sich Diskontierungssätze, Finanzierungskosten und damit auch die relative Attraktivität verschiedener Kreditvehikel. Traditionelle Kreditmärkte können dann enger werden, während gleichzeitig die Nachfrage nach Kapital bei Unternehmen und Kreditnehmern nicht einfach verschwindet. Der Text argumentiert, dass Regulierer und Banken das klassische Kreditgeschäft durch teurere interne Kapitalbindung und Compliance-Aufwände „prohibitiv“ machen. In dieser Lesart entsteht Private Credit nicht als Trend um des Trends willen, sondern als Antwort auf Reibung: Kapital findet Wege, die weniger durch bankinterne Schranken und öffentlich getaktete Reporting- und Kostenlogiken geprägt sind.
Besonders konkret wird es bei der beschriebenen Umsetzung: PCMM bringe Senior-CLO-Tranchen direkt in eine ETF-Struktur. Diese Verpackung soll genau die „Schichten“ reduzieren, die der Text als Renditekiller identifiziert: Compliance-Kosten, ESG-Mandate und Diversity-Quoten. Ob man diese Kostenpositionen im Detail teilt oder nicht, die Argumentationslinie folgt einem klaren Investment-Mechanismus. Ein ETF bietet für viele Anleger den operationalen Zugang, den sie sonst nur mit komplexen Fonds- und Mandatsstrukturen erhalten: Handelbarkeit, laufende Bewertung und ein standardisiertes Abwicklungsmodell. Gleichzeitig werden die Kreditspreads nicht „weggekürzt“, sondern als Ertragsquelle beibehalten – der Text verspricht Rendite ohne die nach seiner Darstellung aufgeblähten Overhead-Kosten traditioneller Asset-Manager.
Aus Marktsicht lässt sich diese Argumentation zudem in eine breitere Entwicklung einordnen: In einem Umfeld, in dem die Zinsseite weniger günstig ist, wird das Bedürfnis nach stabilen Carry-Quellen größer. Gleichzeitig steigt bei vielen Investoren die Sensibilität für Transparenz, Liquidität und Datenqualität. Genau hier rechnet der Text mit dem erwartbaren Gegenwind: Die Legacy-Medien würden Private Credit als intransparent oder gefährlich etikettieren, weil er außerhalb der vertrauten, politisch gut adressierbaren Aufsichtsroutinen läuft. Der eigentliche Einwand, so die Perspektive im Text, sei jedoch nicht das Risiko an sich, sondern die schlechtere politische „Einziehbarkeit“. Für die Portfolio-Praxis wird daraus eine messbare Leitlinie: Nicht die Erfüllung einer formalen Checkliste entscheidet, sondern Netto-Rendite und Ausfallstatistiken.
Das führt zur Kernfrage, wie man „Risk“ in Private Credit sauber bewertet. Der Text fordert, Anleger sollten PCMM an Netto-Rendite und Ausfallraten messen. Damit wird das Thema weg von reinen Narrativen und hin zu Kennziffern verschoben: Wie entwickelt sich die tatsächlich vereinnahmte Rendite nach Kosten? Wie häufig und in welchem Umfang kommt es zu Verlustereignissen im Underlying? Welche Struktur-Mechanismen puffern Abschwünge, und wo werden sie in der Realität ausgelöst? Gerade bei CLO-nahen Instrumenten spielt außerdem die Schichtung eine Rolle, etwa wie die Senior-Komponenten in Stressphasen Zahlungen zuerst abfedern. Diese Art von Risikoframework ist in der Praxis oft aussagekräftiger als pauschale „Gefährlich“-Statements – vorausgesetzt, die Daten liegen vergleichbar vor und die Kostenbasis ist nachvollziehbar.
Auch die im Text erwähnte Korrektur gegenüber dem „Verwaltungsstaat“ ist mehr als Polemik: Sie steht für die Erwartung, dass Märkte das Risiko korrekt einpreisen und politische Zielvorgaben nicht automatisch zu besseren Renditen führen. In der Realität ist die Beziehung zwischen Regulierung, Marktstruktur und Rendite allerdings komplexer. Regulatorische Vorgaben können Risiken einerseits reduzieren, indem sie Transparenz, Kapitalabdeckung und Risikomanagement stärken. Andererseits können sie Kapitalschnittstellen verlangsamen oder verteuern – und damit indirekt den Ruf nach alternativen Kreditwegen befeuern. Private Credit wird dadurch zu einem Schnittfeld: Finanzierung sucht Effizienz, Anleger suchen Rendite, Aufsicht sucht Stabilität. Wenn diese Ziele kollidieren, entstehen neue Produkte wie die im Text beschriebene ETF-Struktur für Senior-CLO-Tranchen.
Für Entscheider und Portfoliomanager ist damit vor allem eine Konsequenz verbunden: In einem „Higher-for-Longer“-Umfeld reicht es nicht, nur die Richtung der Zinsen zu betrachten. Entscheidend ist, wie Carry erzielt wird, wie Kostenstrukturen wirken und welche Daten zur Risikomessung verfügbar sind. Der Text liefert dafür eine klare Handlungslogik: Prüfen statt behaupten, Netzwerknarrative ignorieren und Kennzahlen priorisieren. Wer PCMM oder vergleichbare Konstrukte in Erwägung zieht, sollte daher den Fokus auf Netto-Rendite (inklusive aller laufenden und strukturellen Kosten), Ausfallhistorien und die konkrete Ausgestaltung der zugrunde liegenden Kreditsegmente legen. Dann wird aus der Diskussion über „riskant“ oder „intransparent“ eine portfolio-relevante Frage: Wie robust ist die Ertragsquelle unter Stress, und wie verlässlich sind die Messgrößen?


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Higher-for-Longer: Warum Private Credit jetzt zum neuen Renditegleichgewicht wird" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Higher-for-Longer: Warum Private Credit jetzt zum neuen Renditegleichgewicht wird" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Higher-for-Longer: Warum Private Credit jetzt zum neuen Renditegleichgewicht wird« bei Google Deutschland suchen, bei Bing oder Google News!