
NEW YORK / LONDON (IT BOLTWISE) – JPMorgan belässt die Einstufung für Michelin auf „Overweight“ und nennt ein Kursziel von 42 Euro. Der Analyst Jose M Asumendi hält seine Gewinnschätzungen nach der Telefonkonferenz zu den jüngsten Quartalszahlen weitgehend stabil. Damit bleibt der Fokus vor allem auf der erwarteten Ergebnisentwicklung des Reifenherstellers gerichtet. Für Anleger bedeutet das: keine kurzfristige Richtungsänderung, aber auch keine spürbare Erhöhung des Bewertungsanspruchs.
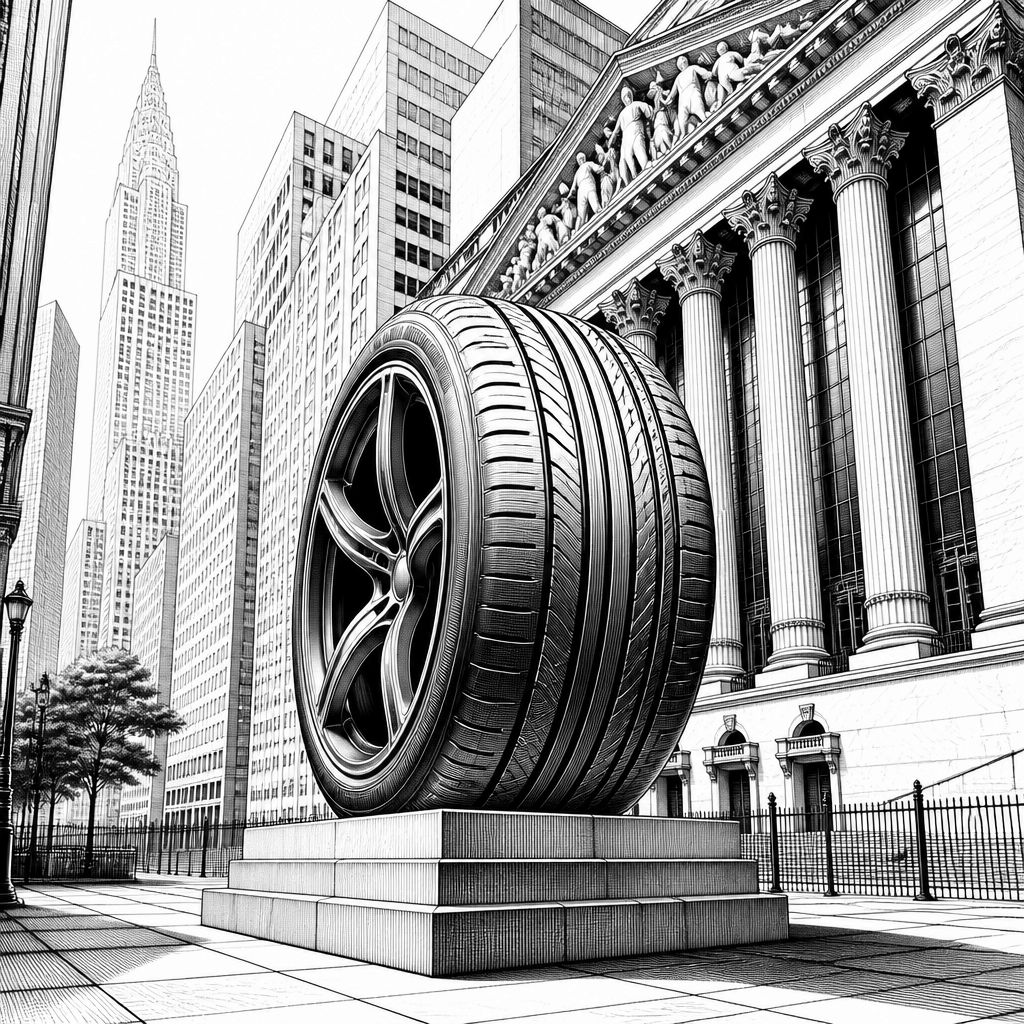
Michelin bleibt aus Sicht von JPMorgan ein Aktie-Kaufkandidat mit planbarem Aufwärtspotenzial, zumindest wenn man der jüngsten Einschätzung des Hauses folgt. Die US-Bank hat die Einstufung für den französischen Reifenhersteller nicht verändert und weiterhin „Overweight“ kommuniziert. Gleichzeitig bleibt das Kursziel bei 42 Euro, was in der Praxis ein klares Signal ist: Das Bewertungsmodell des Analysten weist zwar Spielraum nach oben aus, aber der erwartete Weg dorthin wurde nach den neuesten Quartalszahlen nicht neu kalibriert. Genau diese Kombination aus unverändertem Rating und unverändertem Zielwert ist für den Markt oft aussagekräftiger als eine reine Kursziel-Anhebung, weil sie auf einer stabilen Erwartungslage bei Umsatz- und Margentreibern basiert.
Im Kern geht es in der aktuellen Meldung um die Frage, wie stark sich die neuen Zahlen auf die Profitabilitätsannahmen auswirken. Laut Bericht schrieb Jose M Asumendi am Dienstabend, er habe seine Gewinnschätzungen für Michelin nach der Telefonkonferenz zu den jüngsten Quartalszahlen weitgehend unverändert gelassen. Das deutet darauf hin, dass weder die Höhe der Ergebnisbeiträge noch die Richtung der Kosten- und Preisannahmen durch die Unternehmenskommunikation fundamental verschoben wurden. Für die Bewertung eines Reifenherstellers ist diese Stabilität nicht trivial: In der Branche spielen Rohstoffkosten, Wechselkurse und die Preis-Mengen-Dynamik in beiden Segmenten – von Erstausrüstung bis Ersatzgeschäft – eine zentrale Rolle. Wenn diese Faktoren im Modell weitgehend konsistent bleiben, sinkt die Notwendigkeit, die Ertragserwartungen anzupassen.
Technisch betrachtet ist ein „Kursziel“ in Aktienanalysen selten eine punktgenaue Prognose, sondern das Ergebnis einer Kette aus Annahmen: Wachstum, Margenentwicklung, Kapitalbindung sowie ein Diskontierungszins, der häufig über die Kapitalkosten hergeleitet wird. Bei unveränderten Gewinnschätzungen spricht viel dafür, dass der Analyst entweder eine ähnliche Ergebnisentwicklung über die nächsten Quartale erwartet oder dass Abweichungen durch bereits eingepreiste Trends ausgeglichen werden. Auch die Formulierung, die Schätzungen seien „weitgehend“ unverändert, lässt Raum für kleinere Anpassungen, ohne dass ein grundlegender Neustart des Modells nötig wird. In solchen Fällen bleibt das Rating häufig gleich, weil der erwartete Chance-Risiko-Korridor statistisch betrachtet innerhalb des gleichen Rahmens liegt.
Für den Markt ist außerdem entscheidend, wie solche Updates in die Erwartungshaltung anderer Investoren hineinwirken. In Europa wird die Reifenindustrie traditionell stark beobachtet, weil sie wie ein „Konjunkturindikator“ für die Realwirtschaft wirkt: Steigt die Fahrleistung, wächst typischerweise auch der Bedarf im Ersatzgeschäft; zugleich reagieren Einkaufsentscheidungen der OEMs und die Logistikzyklen auf Branchenstimmung und Fahrzeugabsatz. Wenn eine große Bank nach einer Telefonkonferenz keine substanzielle Neubewertung der Ertragskraft einleitet, kann das die kurzfristige Volatilität dämpfen. Gleichzeitig ist es kein Freifahrtschein: Ein unverändertes Kursziel von 42 Euro heißt nicht, dass keine Risiken existieren, sondern dass die im Modell betrachteten Unsicherheiten aktuell nicht hoch genug sind, um die Bewertung nach unten zu verschieben oder das Rating zu drehen.
Zur Einordnung lohnt ein Blick auf den Timing-Aspekt. Der Bericht datiert den Studienbezug auf den 20.10.2026, mit Erstweitergabe und Veröffentlichung zum gleichen Zeitpunkt am späten Nachmittag bzw. Abend (je nach Zeitzonenangabe). Solche zeitlichen Einordnungen sind relevant, weil sie erklären, warum Anleger das Update oft in unmittelbarer Nähe zu Analystennachrichten in ihr Handels- und Rebalancing-System übernehmen. Bei Michelin können zudem kursbewegende Faktoren wie Preisrunden, die Entwicklung von Nachfrage in verschiedenen Regionen oder die Kostenlage bei Energie und Transport eine Rolle spielen. Eine Bank, die nach den Quartalszahlen die Schätzungen weitgehend stabil hält, wirkt damit weniger wie ein „Trigger“ für eine Trendwende, sondern eher wie ein Verstärker dessen, was der Markt aus den Unternehmenskennzahlen bereits abgeleitet hat.
Welche praktische Bedeutung hat das für Unternehmen und Investoren, die sich nicht nur als Trader, sondern als längerfristig orientierte Entscheider verstehen? Erstens bleibt die kommunizierte Informationslage konsistent: Michelin wird weiterhin als Kandidat mit relativer Attraktivität gesehen, was die Bereitschaft erhöhen kann, Positionen aufzubauen oder zu halten. Zweitens unterstreicht die Stabilität der Gewinnschätzungen, dass das operative Setup des Reifenherstellers aus Sicht des Analysten grundsätzlich in die erwartete Richtung läuft. Und drittens zeigt die Meldung, wie wichtig „Anpassungsdisziplin“ in Research ist: Wenn neue Informationen keine maßgebliche Änderung erfordern, signalisiert das oft auch, dass die Bewertungslogik bereits gut zu den aktuellen Ergebnissen passt. Für Anleger bedeutet das: Die nächsten Kurstreiber ergeben sich weniger aus überraschend neuen Schätzansätzen, sondern eher aus der weiteren Bestätigung im Verlauf der Quartale – also aus der Frage, ob Margen, Nachfrage und Kostenentwicklung auch künftig in den getroffenen Annahmen bleiben.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "JPMorgan bestätigt Michelin: Overweight mit 42-Euro-Ziel" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "JPMorgan bestätigt Michelin: Overweight mit 42-Euro-Ziel" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »JPMorgan bestätigt Michelin: Overweight mit 42-Euro-Ziel« bei Google Deutschland suchen, bei Bing oder Google News!