
FRANKFURT / LONDON (IT BOLTWISE) – Deutsche Bank Research hat das Kursziel für KRONES vor den kommenden Quartalszahlen von 170 auf 167 Euro gesenkt. Gleichzeitig bleibt die Einstufung auf „Buy“. Im Blick steht vor allem ein organisches Umsatzplus von 2,5 Prozent sowie ein erwartetes EBITDA, das 8 Prozent über dem Vorjahreswert liegen dürfte. Für Anleger rückt damit weniger die Richtung der Bewertung, sondern die genaue Ergebnisentwicklung in den Fokus.
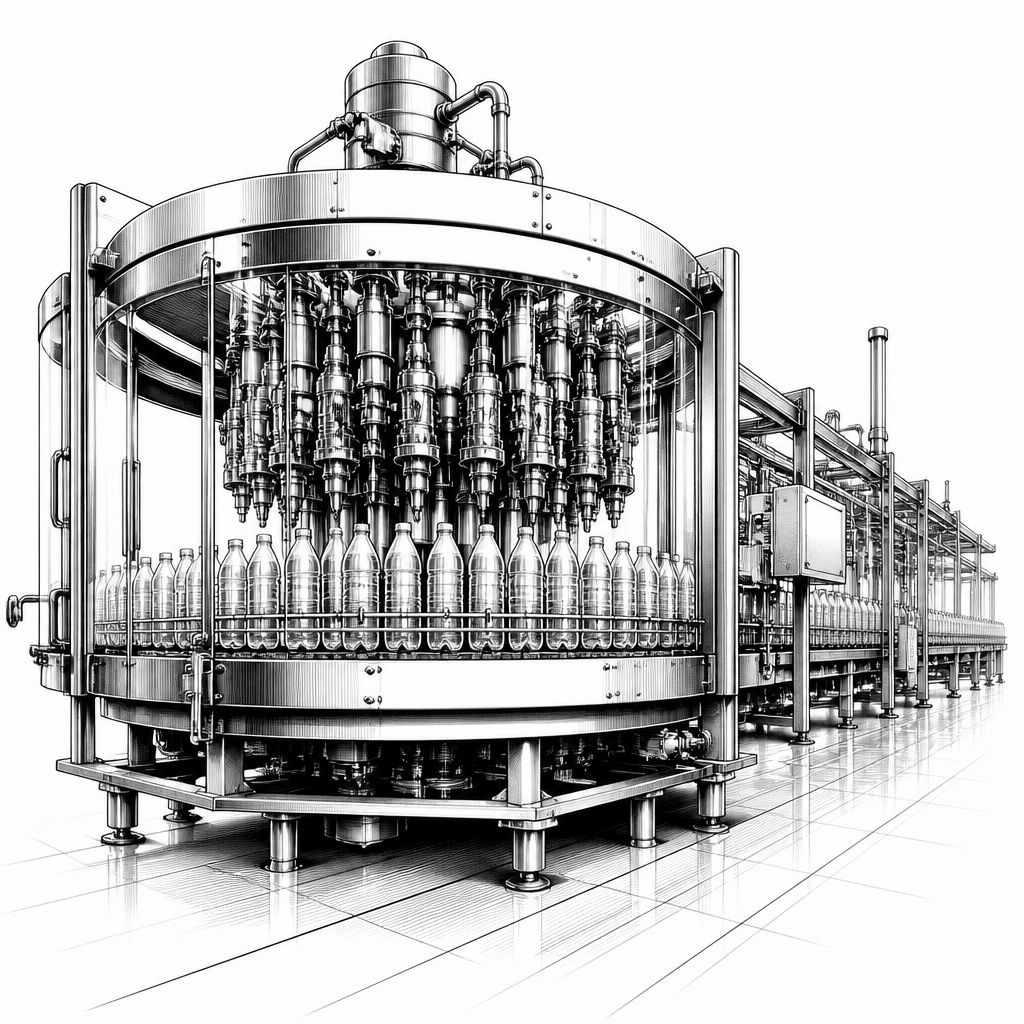
Vor den nächsten Quartalszahlen verschiebt sich bei KRONES vor allem der Bewertungsrahmen, nicht das grundlegende Signal: Deutsche Bank Research hat das Kursziel von 170 auf 167 Euro reduziert, die Empfehlung aber auf „Buy“ belassen. Für den Abflllanlagen-Hersteller bedeutet das in der Praxis, dass die Erwartungen zwar weiterhin positiv ausgerichtet bleiben, die Eintrittswahrscheinlichkeit für den „best case“ offenbar etwas kleiner eingeschätzt wird. Solche Kursziel-Anpassungen sind im Markt häufig ein schneller Indikator dafür, wie sich Annahmen zu Wachstum, Margen oder Zyklus-Timing verändert haben, selbst wenn die Einstufung formal stabil bleibt.
In dem am Mittwoch vorliegenden Ausblick wird als operativer Treiber ein organisches Umsatzplus von 2,5 Prozent genannt. Genau diese Kennzahl ist für Investoren deshalb so relevant, weil „organisch“ dabei hilft, Effekte aus Wechselkursen oder Sondereinflüssen weniger stark wirken zu lassen. Gleichzeitig erwartet der Analyst ein EBITDA, das 8 Prozent über dem Vorjahreswert liegt. Das klingt nach einem klaren Fokus auf Ergebnisqualität: Während der Umsatzzuwachs moderat bleibt, soll die Ergebnisentwicklung stärker zulegen. Für KRONES passt das in das typische Muster von Unternehmen mit Projekt- und Anlagenlogik, bei denen sich Effizienz, Service-Anteile und Auslastung häufig stärker im operativen Ergebnis abbilden als im Umsatz allein.
Technisch betrachtet hängt die Performance in der Abfüll- und Verpackungsindustrie stark an der Fähigkeit, Produktionslinien effizient zu konfigurieren und dabei gleichzeitig Stillstandszeiten bei den Abnehmern zu reduzieren. KRONES verkauft nicht nur Maschinen, sondern in vielen Fällen komplette Prozessketten für Abfüllanlagen, inklusive Automatisierung, Steuerung und Service. In solchen Umgebungen kann eine Verbesserung im operativen Hebel – etwa durch optimierte Engineering-Prozesse, standardisierte Module oder eine höhere Service-Nachfrage – das EBITDA stärker treiben als das topline-Wachstum. Dass im Ausblick gerade das EBITDA als Steigerung relativ zum Vorjahr betont wird, deutet darauf hin, dass die Erwartung weniger „mehr Volumen um jeden Preis“, sondern eher „mehr Effizienz pro umgesetztem Projekt“ ist.
Für den Markt ist interessant, wie sich diese Einschätzung zu anderen Phasen der Unternehmens- und Branchendynamik einordnen lässt. Selbst ohne zusätzliche Zahlen zur Bewertung wirkt die Senkung um 3 Euro wie ein kleiner Abzug an künftiger Bewertungslogik: Häufig geschieht das, wenn Annahmen über Margenpfade, Kostenentwicklung oder Projektzeitpläne leicht korrigiert werden. Der Punkt dabei: Eine „Buy“-Einstufung bleibt oft bestehen, wenn der Analyst die Chance auf ein überproportionales Ergebnis für wahrscheinlicher hält als das Risiko eines deutlichen Rückfalls. In der Praxis können solche Unterschiede kurzfristig dennoch Volatilität auslösen, weil der Aktienkurs häufig schon vor Veröffentlichung auf einzelne Erwartungswerte reagiert – besonders auf Guidance-nahe Kennzahlen wie Umsatz und EBITDA.
Auch für die Umsetzung in Unternehmen jenseits der Kapitalmärkte sind solche Erwartungsanpassungen indirekt spürbar. Betreiber von Getränke- und Food-Produkten planen Investitionen in neue Abfülllinien typischerweise nach Kapazitätsbedarf, Energie- und Rohstoffkosten sowie nach Verfügbarkeiten von Komponenten und Engineering-Kapazitäten. Wenn Analysten beim Anlagenbauer moderates Umsatzwachstum bei gleichzeitigem Ergebnishebel erwarten, kann das die Wahrnehmung stärken, dass die Branche in Richtung planbarer Service- und Modernisierungszyklen läuft. Für Einkaufs- und Produktionsverantwortliche bedeutet das: Ausschreibungen können stärker datengetrieben auf Gesamtbetriebskosten (Total Cost of Ownership) ausgerichtet werden, statt nur auf CAPEX-Preisvergleiche. Gleichzeitig steigt die Bedeutung von Durchsatz, Umrüstzeiten und Prozessstabilität – Kriterien, die im Anlagenbetrieb häufig messbar sind und sich direkt auf Stillstandskosten auswirken.
Vor dem Hintergrund des genannten organischen Wachstums von 2,5 Prozent und der erwarteten EBITDA-Steigerung um 8 Prozent stellt sich für Anleger und Analysten vor allem eine Frage: Reicht die Ergebnisdynamik tatsächlich aus, um die niedrigere Kurszielannahme zu übertreffen? Kurzfristig wird der Unterschied häufig weniger in der Richtung der Kennzahl liegen, sondern in den Details – etwa ob das EBITDA gegenüber dem Vorjahr sowohl absolut als auch im Verhältnis zur Umsatzentwicklung zulegt und ob das Management seine Perspektive bestätigt. Bis zur Veröffentlichung bleibt daher die Lage zwischen Erwartung und Überraschung offen: Die Einstufung bleibt positiv, aber der Raum für „glatte“ Resultate ist scheinbar etwas enger geworden.
Für die nächste Bewertungsrunde dürfte entscheidend sein, wie stark sich die Ergebnisse im Segment und auf Projekt- sowie Service-Ebene tatsächlich widerspiegeln. Sobald die Zahlen vorliegen, wird der Markt prüfen, ob das erwartete Ergebniswachstum – im Ausblick als 8 Prozent über dem Vorjahreswert beschrieben – durch belastbare Margeffekte getragen wird oder ob Einmaleffekte eine Rolle spielen. Unabhängig davon zeigt die Kursziel-Senkung bei beibehaltener „Buy“-Empfehlung vor allem eines: KRONES wird vom Kapitalmarkt weiterhin als strategisch interessant angesehen, jedoch mit einer etwas konservativeren Einschätzung für den nächsten Ergebnisabschnitt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Krones: Deutsche Bank Research senkt Kursziel – „Buy“ bleibt vor Quartalszahlen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Krones: Deutsche Bank Research senkt Kursziel – „Buy“ bleibt vor Quartalszahlen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Krones: Deutsche Bank Research senkt Kursziel – „Buy“ bleibt vor Quartalszahlen« bei Google Deutschland suchen, bei Bing oder Google News!