
LONDON (IT BOLTWISE) – Viele Ruheständler lassen 401(k)-Guthaben nach der Pensionierung einfach weiterlaufen, statt aktiv zu planen. Die Regeln zwingen später zur Auszahlung über RMDs, die häufig die steuerliche Belastung spürbar erhöhen. Dazu kommt, dass die ausgeschütteten Beträge sich in der Praxis auf Sozialversicherungsleistungen auswirken können. Was als steuerlich aufgeschobener Vorteil geplant war, kippt damit oft in eine späte, unangenehm hohe Steuerrechnung.
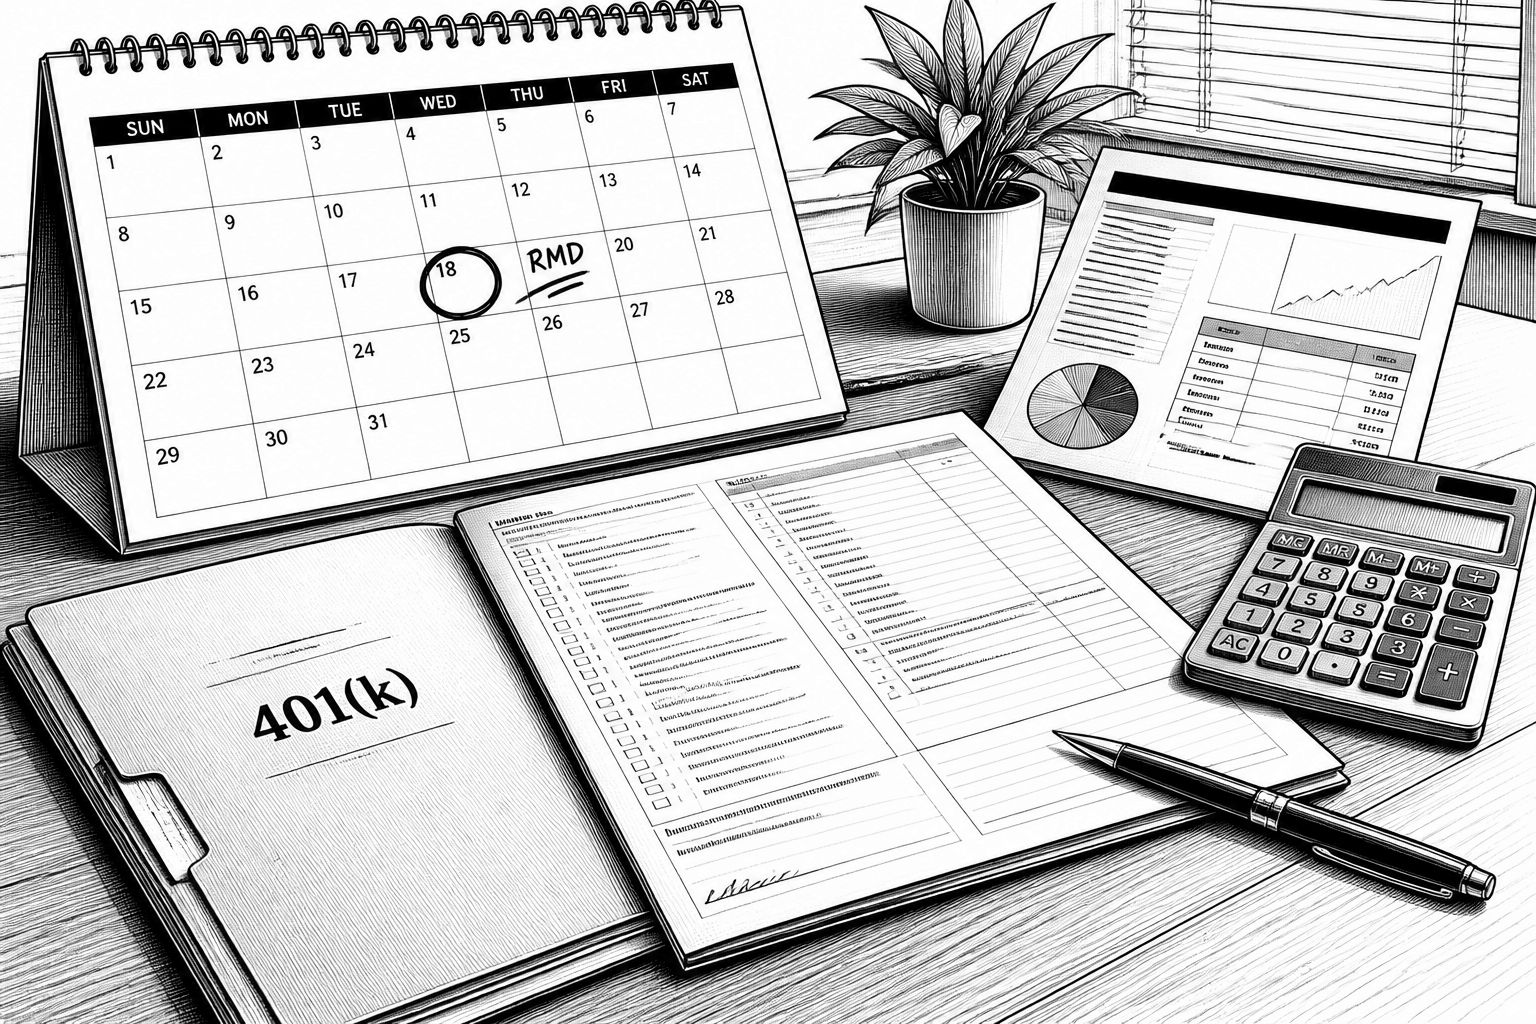
Bei 401(k)-Konten wirkt die Logik auf den ersten Blick schlüssig: Ein Teil des Gehalts wird vor der Besteuerung in ein Rentenkonto eingezahlt, das Geld wächst während der Erwerbsphase steuerlich aufgeschoben und die Auszahlung beginnt erst im Ruhestand. Genau diese Verzögerung ist jedoch der Kern der sogenannten „401(k)-Falle“. Der Mechanismus ist weniger mystisch als vielmehr prozessgetrieben: Sobald die verbindlichen Auszahlungsregeln greifen, werden aus aufgeschobenen Steuerlasten reale Steuerschulden – und zwar oft in einer Lebensphase, in der Spielraum für Ausgleichsstrategien kleiner wird.
Der zentrale Stolperpunkt sind die RMDs (Required Minimum Distributions), also die verpflichtenden Mindestabhebungen ab einem bestimmten Zeitpunkt. Wer in der Annahme handelt, man könne „einfach abwarten“, trifft häufig auf eine harte Realität: Die Konten wachsen zwar weiter, aber die Regel zwingt einen später zur Entnahme – unabhängig davon, ob der persönliche Bedarf an Liquidität bereits gedeckt ist. Gleichzeitig verzinst sich jeder verbleibende Dollar im Konto weiter, nur eben in einem System, das Abhebungen später steuerlich stark berücksichtigt. Dadurch entsteht eine Dynamik, in der man nicht nur Vermögen „trägt“, sondern es zugleich steuerlich auflädt.
Besonders belastend wird es oft durch die Wechselwirkung mit den Sozialversicherungsleistungen. Laut der Grundlogik, die in vielen Steuerplanungsmodellen eine Rolle spielt, können spätere Auszahlungen aus dem 401(k) dazu führen, dass ein größerer Anteil der Sozialversicherungsleistungen steuerpflichtig wird. Das liegt daran, dass zusätzliche Einkommen im Ruhestand die Berechnungsschritte für die Besteuerung der Sozialleistungen verschieben. Damit steigt nicht nur das steuerpflichtige Einkommen insgesamt, sondern auch die Grenzsteuersätze greifen früher oder stärker. Aus einem vorsorglich aufgebauten Ruhestandsplan wird so in der Praxis eine zweite Einnahmeebene für den Staat, die die ursprüngliche Planungskalkulation spürbar verändert.
Diese Entwicklung trifft nicht nur die individuelle Steuerrechnung, sie hat auch eine Rendite- und Opportunitätsdimension. Wenn Kapital lange im 401(k) gebunden bleibt, fließt es typischerweise weiter in die gewählten Anlageprodukte – oft in breit gestreuten Indexfonds. Das klingt solide, ist aber nicht automatisch optimal für die persönliche Gesamtrendite, wenn gleichzeitig die spätere Steuerwirkung unterschätzt wird. Gebühren können dabei doppelt „sichtbar“ werden: einmal über die Anlageebene (laufende Kosten der Fonds) und später über die Tatsache, dass die Abhebungen aus steuerlich aufgeschobenen Konten die Steuerrechnung erhöhen. In der Folge verschiebt sich die Gewichtung von „Vermögen vermehren“ hin zu „Vermögen in eine Steuerlogik hineinwachsen lassen“.
Damit stellt sich auch die unternehmerische Frage, wie man Regeln in der Vermögensverwaltung versteht. Der Ansatz, Ruhestandskonten als „Tresore“ zu betrachten, greift zu kurz: Es sind Verträge mit steuerlichen und verhaltenssteuernden Bedingungen. Wenn diese Bedingungen Anreize setzen, Geld bewusst brachliegen zu lassen, dann ist das Problem nicht die persönliche Sparfähigkeit, sondern die Ausgestaltung der Anreize. Für Familien, die über 401(k)-Guthaben sprechen, entsteht daraus ein Anspruch auf mehr Gestaltungsfreiheit: nicht, weil man die Steuerlogik komplett abschaffen müsste, sondern weil starre Verhaltensannahmen die Realität im Ruhestand oft nicht abbilden. Der oft beschriebene Effekt ist, dass ausgerechnet die planvolle Vorsorge später in eine Pflicht-Routine mündet, die man nicht mehr im gewünschten Takt steuern kann.
Was bedeutet das praktisch für die Planung? Entscheidend ist, die Steuerlast nicht erst als Ereignis am Ende des Prozesses zu betrachten, sondern als Teil einer mehrphasigen Kette. Wer frühzeitig Optionen prüft, kann versuchen, die Kontostandentwicklung und den späteren Auszahlungsverlauf zu glätten, statt sie „laufen zu lassen“. Dazu gehört auch die Frage, ob das Anlageziel im 401(k) noch mit der erwarteten Steuerwirkung im Ruhestand übereinstimmt. Daneben lohnt der Blick auf die Gesamtarchitektur der Altersvorsorge: Ein 401(k) ist nur ein Baustein neben weiteren Konten, Einkommensquellen und Ausgabenprofilen. Je besser diese Ebenen zusammengedacht werden, desto weniger fühlt sich der Ruhestand später an wie eine Steuerrechnung mit Verzögerung.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Die 401(k)-Falle: Warum Rentner mit RMDs höhere Steuerlast spüren" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Die 401(k)-Falle: Warum Rentner mit RMDs höhere Steuerlast spüren" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Die 401(k)-Falle: Warum Rentner mit RMDs höhere Steuerlast spüren« bei Google Deutschland suchen, bei Bing oder Google News!